第6次エネルギー基本計画で掲げられたエネルギーミックス(再エネ比率:36~38%)の実現に向け、政府の「GX実現に向けた基本方針」では、再生可能エネルギーを主力電源と位置付け、最優先の原則で最大限に取り組むとしている。
2030年の目標として太陽光発電が103.5~117.6GW、風力発電は陸上風力が17.9GWと洋上風力が5.7GWに対し、地熱発電は1.5GW、中小水力が10.4GW、バイオマス発電が8GWの目標が設定された。変動性再生可能エネルギーの導入拡大により、今後、電力貯蔵の重要性が益々高まる。
再生可能エネルギーの未来予測

ゼロエミッション発電を実現するためには、再生可能エネルギーの増設は不可欠である。しかし、太陽光発電や風力発電のように、気象や季節によって出力が変動する変動性再生可能エネルギー(VRE:Variable Renewable Energy)と、地熱発電、中小水力発電、バイオマス発電は区別される。
変動性再生可能エネルギーは、系統に接続する場合に出力変動を平準化する必要がある。この出力変動を主にCO2を排出する火力発電で調整しているのが現状である。どう考えても疑問で、太陽光発電や風力発電を増設するには、電力貯蔵や送電網による平準化対策の増強が不可欠である。
火力発電で出力変動への対応が十分できない場合、電力会社は太陽光発電や風力発電による電力を一時停止(買い取らない)する出力制御対策が行われている。現在、太陽光発電の大量導入が進む九州電力や中国電力では、平準化対策が遅れたことで出力制御が頻発する問題に直面している。
一方、地熱発電、中小水力発電、バイオマス発電のように、非変動性再生可能エネルギーについては、平準化対策は不要なためベース電源として好ましい。しかし、発電所の立地や燃料供給などの問題から、遅々として増設が進まないのが現状である。
2021年10月に閣議決定された第6次エネルギー基本計画でも、2030年の野心的な目標として太陽光発電が103.5~117.6GW、風力発電は陸上風力が17.9GWと洋上風力が5.7GWに対して、地熱発電は1.5GW、中小水力が10.4GW、バイオマス発電が8GWと低い目標設定となっている。
現在、エネルギー源は、一次エネルギーから二次エネルギーへ移行する過渡期にある。CO2ゼロを実現するには、再生可能エネルギーで発電した電力、その電力で製造したグリーン水素・グリーンアンモニア、カーボンリサイクルで製造された合成燃料(e-fuel)の供給を基本とすべきである。
未だ国内の再生可能エネルギー電力の価格は世界に比べて割高であり、低コスト化が必須課題である。これが実現できなければグリーン水素、グリーンアンモニア、合成燃料(e-fuel)も、低コストで十分な供給量を確保することが困難である。


太陽光発電
太陽光パネル供給の現状
太陽光パネルは、2000年代前半にはシャープが世界シェア1位で、京セラ、パナソニック、三菱電機などの日本企業が上位5社を占めていた。しかし、中国・韓国企業が2010年前後に急拡大していた欧州市場向けに大幅な設備投資を進めた結果、現在は中国企業が世界シェア1~5位を独占している。
国内では総合電機メーカーが太陽光パネルの生産を担い、海外の専業メーカーに比べて投資規模で劣った結果、原材料のシリコン調達などでコスト競争に負けた。明らかに貿易摩擦が発生し、国内企業の保護が必要な状況にも関わらず、十分な政府支援は行われなかった。
コモディティ化が進むシリコン系太陽光パネルは、他メーカーへの入れ替えが容易なため、毎年上位順位が変動する過当競争市場であり、太陽光パネルの価格は年々低下している。当面は規模の経済によるコスト優位の中国企業がシェア上位を占め、日本企業の再参入は難しい。
政府は2030年までに総出力:103.5~117.6GW(1.035~1.176億kW)の導入目標を掲げる。しかし、その多くは安価な中国製太陽光パネルに依存する。
米中対立を背景に中国一国への過度な依存は、供給遮断などのエネルギー安全保障上のリスクを背負う。京セラなど国内生産を継続している太陽光パネルメーカーの支援が急務である
次世代太陽電池の課題
開発段階で日本が先行している次世代のペロブスカイト型太陽電池(PSC:Perovskite Solar Cell)について、量産への投資に消極的な日本企業を尻目に中国企業が動き始めている。シリコン系太陽電池の二の舞を演じて、同じ失敗を繰り返す可能性が高い。
PSCはフィルム基板に有機無機混合溶液を塗布して製造される。シリコン系太陽電池の1/10程度の重量で折り曲げ可能で、耐荷重の低い工場屋根や湾曲壁面などに設置でき、雨天などの弱い光でも発電できる。積水化学工業、東芝、アイシンなど、2025年以降の事業化に向け研究開発を進めている。

出典:積水化学工業
政府は研究開発段階の支援のみならず、企業における事業推進段階においても十分な指導とサポートを行い、世界で通用する専業メーカーを育成する必要がある。一企業だけの損得勘定に任せれば、リスク回避により次世代太陽電池についても早期の縮小・撤退が待っている。
実質的な対策を施さなければ、次世代太陽光パネルも安価な中国製に国内市場は席捲されるであろう。地政学的リスクも考え、国産のペロブスカイト型太陽電池の保護・構築に向け、政府は大きく政策転換を図り、早期の社会実装に向けてメーカー育成、ユーザーとの連携を図る必要がある。
風力発電
環境アセスメントの期間短縮
海外では風力発電は太陽光発電よりも導入が進められている。しかし、日本では太陽光発電が国内の年間発電電力量の9.5%に達しているのに対し、風力発電は2011年度と比べると約2倍に増加したが年間発電電力量の0.9%で太陽光発電の1/10以下に留まっている。
一方、日本の陸上風力ポテンシャルは143.76GW(1.4376億kW)と、国内の全発電設備容量の70%にも達する。また、洋上風力ポテンシャルは607.84GW(6.0784億kW)で、国内全発電設備容量を超えて294%にも達する。ポテンシャルは高いのに、風力発電の導入が進まない理由は?
国内の風力発電開発を妨げる要因として、運転開始までに長期間を要する点があげられる。大規模メガソーラーでも2年程度で運転開始できるが、風力発電は5~8年を要する。出力:1万kW以上の場合には環境アセスメントが必要で、建設に着手できるのは手続き開始から3~4年後になる。
導入が進む米国・スペイン・英国などでは、環境アセスメント期間は1~2年と短い。経済産業省は2015~2018年度に必要な調査を前倒しで実施する実証事業を進め、「発電所に係る環境影響評価の手引き」に反映させて期間を1.5~2年とし、事業者のコスト負担を軽減する方針を表明した。
国内風力発電機メーカーの撤退
国内で高い風力ポテンシャルを有するが、有力な風力発電機メーカー(三菱重工業、日立製作所など)が撤退した結果、現在は欧米メーカー製の風力発電機の導入が主体となっている。
政府は2030年までに総出力:2360万kWの目標を掲げるが、海外メーカーが占める割合は高いレベルで推移することは間違いない。エネルギーセキュリティーの上で問題である。
政府は風力発電の普及に向けて多額の投資(補助金など)を行ったにも関わらず、事業化の段階では企業の自由競争に任せるスタンスを取った。その結果、先行する欧米に技術力で負けた国内の風力発電機メーカーが事業から撤退し、気が付けば安価な中国製風力発電機の導入が始まっている。
今後も、風力発電の導入は拡大する必要があるが、国内産業の育成・発展への寄与は残念ながら大きいとは言い難い。明らかに日本の技術力が落ちている。どこで、戦略を間違えたのであろうか?太陽光パネルと同じ轍を踏んでしまったことへの反省が必要がある。
今後の導入拡大の課題
2020年1月、1990年代後半以降に補助金で設置された陸上風力発電所が約20年の寿命を迎え始め、高額な建て替え費用がネックとなり、風力発電設備の撤去が相次いでいると報じられた。
遅れている風力発電設備の導入状況を見れば、環境アセスメントを経て稼働してきた既設の風力発電設備の建て替えや、出力増強(リパワリング)に手厚い政府支援が必要な時期にきている。
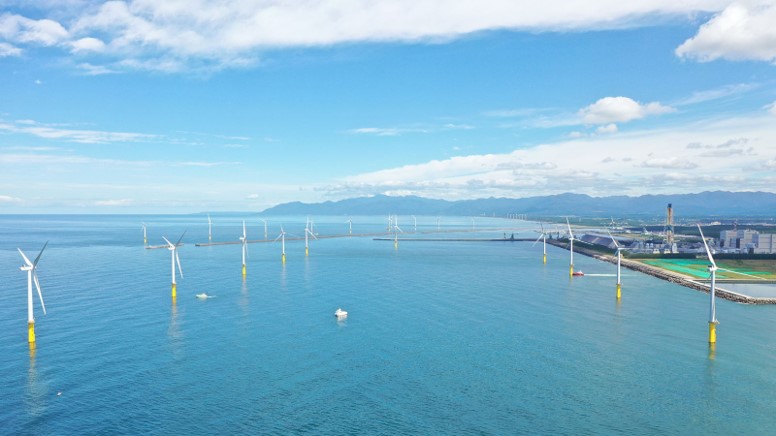
一方、政府は洋上風力発電所の導入拡大に向け2022年末から公募を開始し、日本版セントラル方式により加速している。特に、浮体式洋上風力の導入目標を掲げ、技術開発・大規模実証を実施し、風車や関連部品、浮体基礎など洋上風力関連産業の大規模サプライチェーン形成を進めている。
しかし、2023年9月に露見した洋上風力発電を巡る国会議員の汚職事件は、贈賄の疑いがある日本風力開発だけでなく、業界団体の日本風力発電協会(JWPA)も関与が疑われ、洋上風力代表企業の三菱商事が同協会を退会するなど、混乱は拡大を見せている。
本件に関しては事実の解明を早急に進め、洋上風力発電所の導入拡大に影響を与えてはならない。
ところで、大規模風力発電(ウィンドファーム)の系統連系には、その出力変動を平準化するためにLNG火力発電や揚水発電などのバックアップ電源、高価な蓄電池に頼らない大規模電力貯蔵システム、北海道・東北地方から電力需要都市部への送電容量の増強は必須であり、忘れてはならない。

出典:五島市
地熱発電
伸び悩む地熱発電の現状
多くの再生可能エネルギーが伸びる中で、1996年以降、地熱発電の累積導入量は約55万kWとほぼ一定で、2021年度の総発電電力量に占める割合は0.3%に留まっている。国内の地熱発電ポテンシャルは2300万kWと高いが、自然環境維持とのバランスの問題で遅々として開発が進まない。
地熱発電電力量は1997年をピークに年々減少し、7割程度になっている。これは生産井からの蒸気量の減少が主原因とみられ、腐食などによる機器の経年劣化も影響を及ぼしている。地熱発電所の新設に注目が集まっているが、短期的には設備更新や老朽化対策への政府支援が重要である。
地熱発電は運転開始までに探査と掘削に長期間を要し、環境アセスメントを加えて10年以上(平均14年)が必要である。太陽光発電の1年、バイオマス発電の5年、風力発電の8年に比べて明らかに長期間である。そのため、大規模地熱発電所の新設は、長期的視野に立つ計画と遂行が不可欠である。
また、地熱発電では井戸を掘るのに1本当たりの掘削費は5億円を超し、日本での掘削成功率は3割程度とされる。そのため地熱発電の建設単価は100万円/kWと、風力発電の20万円/kW、太陽光発電の37万円/kW、原子力発電の45万円/kWに比べ高価である。
地熱発電の強み
一方、地熱発電は燃料を必要とせず、昼夜・天候を問わずに24時間の安定な発電運転が可能である。そのため設備利用率は57%と高く、風力発電の約21%、太陽光発電の約14%と比べても優れており、地域のベースロード電源として期待されている。
また、地熱発電はタービン発電機を国内で調達することが可能な純国産エネルギーであり、エネルギー自給率にも貢献する。再生可能エネルギーの中では発電コストが9.2~11.6円/kWhと安く、小規模にも関わらず大規模なLNG火力発電の10.7円/kWhとほぼ同等である。
特に、世界の地熱発電設備の日本製シェアは69%であり、三菱重工業(25%)、東芝(24%)、富士電機(20%)が製造している。技術レベルが高いのに国内の地熱発電開発が進まなかった原因は、地熱発電に関する長期的な展望を見誤ったためである。
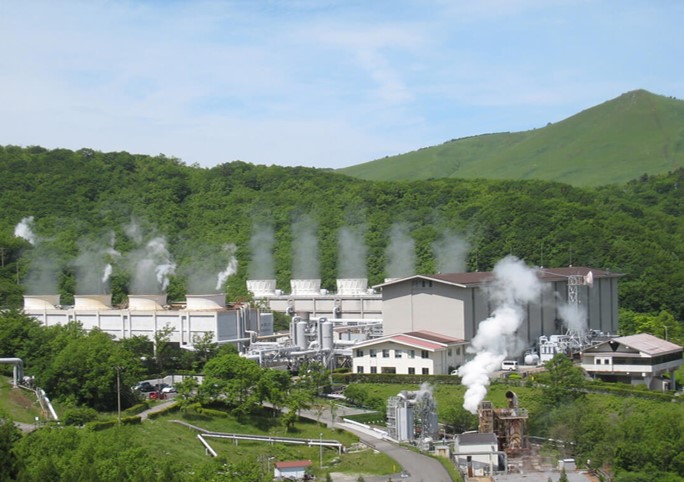
出典:資源エネルギー庁
今後の導入拡大に向けて
政府は2030年までに総出力:150万kWの目標を掲げるが、中小規模のバイナリー地熱発電所を地産地消の分散電源として拡大させる必要がある。既設の大規模地熱発電所は、経年的な発電効率の低下対策と、老朽化更新による「リパワリング」が喫緊の課題である。また、大手電力会社の積極的な参入が不可欠である。
2017年3月、NEDOが風力・地熱発電の導入に関する手続期間を半減できる前倒環境調査を公表。これにより3~4年を要した環境アセスメンを2年以内に短縮できるとした。引き続き、地熱資源調査の効率化と精度向上、さらなる環境アセスメント期間の短縮が必要である。
大規模地熱発電の新規開発を推進するために、政府は地熱発電に関して投資に見合う収益を改めて明示する必要がある。2022年度からは再エネの補助制度「FIP」が導入されたが、電力会社が固定価格で買い取る「FIT」とは異なり、先々のコスト試算が難しい。また、電力会社の地熱発電からの撤退が見えてきた。
政府による規制緩和が進められているが、掘削を伴う大規模地熱発電所の開発には地元温泉事業者や自然保護団体等から反対の声が上がる。これは井戸堀削や建造物設置による自然・環境・景観の破壊や、温泉源の湯量低下・枯渇等を危惧するためであり、政府の積極的な介入が不可欠である。
中小水力発電
伸びない中小水力発電
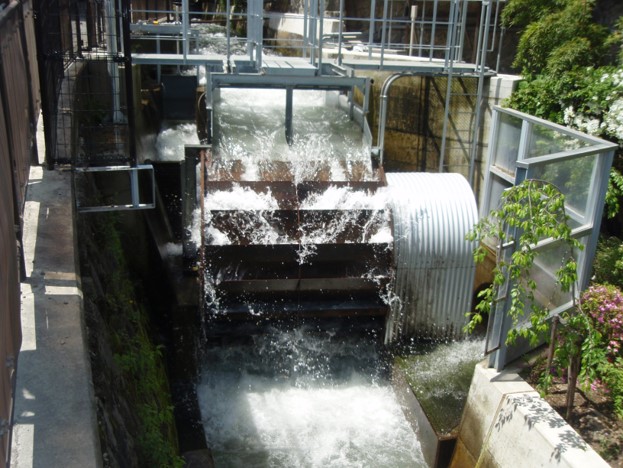
2022年度末時点で、中小水力発電の導入量は990万kWと無視できる発電量ではない。FIT/FIP認定済であるが未稼働分は37万kWある。しかし、2019年度末から2022年度末までの間に、追加稼働した中小水力発電は15万kW(5万kW/年)と伸び率が極めて少ない。
政府は2030年までに総出力:1040万kWの目標を掲げるが、中小水力発電の開発余地が奥地化すると共に大規模な開発余地が減少したため、開発期間が長期化し開発リスクが増大している。加えて、既存設備の老朽化も問題となっている。
今後の導入拡大に向けて
老朽化した中小水力発電設備の補修やリプレースは、発電事業者には大きな費用負担であり、事業からの撤退の原因ともなっている。政府は既存設備のリパワーリングやリプレースによる高効率化を積極的に推進し、発電電力量の増大を図るための仕組み作りを行う必要がある。
また、中小水力発電の導入拡大に関しては、地方自治体任せになっていないだろうか? 開発初期での流量調査や測量に関するコストが増大しており、今後、気候変動による流水量の変化を含め、政府としての積極的な支援により調査を進め、新規地点の開発を促進する必要がある。
バイオマス発電
バイオマス発電の中止・廃止
国内で稼働するバイオマス発電所の総発電出力は2022年時点で690万kWで、政府はこれを2030年度までに800万kWに引き上げる目標を掲げている。
一般廃棄物発電と産業廃棄物発電の、いわゆる「ごみ発電」による実力は300~400万kWで、政府は残りの400~500万kWを木質と食品・畜産等によるバイオマス発電でまかなう試算を行い、固定価格買取制度(FIT)で新規参入を募った。
バイオマス発電事業者協会によると、出力:1万kW以上の大型木質バイオマス発電所では、地元の国産材だけでは燃料をまかなえず、輸入材に頼らざるを得ない。しかし、輸入燃料価格の上昇が2020年後半から始まり、ロシアのウクライナ侵攻後の資源価格の高騰や円安が価格高騰に拍車をかけている。
その結果、大型の木質バイオマス発電所計画の中止・廃止の発表が続いている。木質バイオマス燃料の価格高騰による採算悪化は改善される見込みはなく、調達すらできない状況にあり、今後も輸入燃料を使う大型バイオマス発電所の中止・廃止が続く可能性は高い。
森林破壊を助長しない規制
一方、2019年度から経済産業省はパーム油で発電した電力の固定価格買取制度(FIT)での買取条件として、RSPO(Roundtable on Sustainable Palm Oil)認証の取得を要求している。森林破壊や児童労働などの問題が取り沙汰されるパーム油供給の持続可能性を担保するためである。
今後、RSPO認証取得の要求以前に確保していたパーム油で発電した電力は、FITで売電できなくなる。先行してパーム油発電を行っていた発電事業者は、認証取得の猶予期限である2022年3月末までに新たな調達契約を結ぶ必要があったが、必要量を確保するのは困難であった。
このような森林破壊を助長しない規制と燃料費の高騰が、パーム油バイオマス発電からの撤退を引き起こしている。FITによる売電価格で採算が合わなければ、撤退するのが当然の道筋である。このような認証と価格高騰はアブラヤシ殻でも始まっている。
早急な原点への回帰が必要
本来、バイオマス発電は地産地消の分散型電源として期待されていた。その本質を無視し、燃料を海外からの輸入材に依存して大型バイオマス発電を稼働させることを、FITにより推進した政府方針に問題があった。その後、森林破壊を助長しない規制などで、参加企業の首を絞めている。
一方で、欧州の環境NGOや研究者らは、木材を原料とするバイオマス発電は、すべて再生可能エネルギーの枠組から除外すべきだと訴え始めている。
木材を燃やして出るCO2を回収するには、燃やした木材と同じ量を植林して育てなければ持続可能にはならない。しかし、木材の栽培には数十年を要し、伐採、加工、輸送まで含めたCO2排出量を加算すると、「カーボン・ニュートラル」は成立しないという指摘である。
重要なのは、バイオマス発電の原点への回帰である。そのためには「国内林業の活性化」が不可欠である。当然のことながら、地道な「ごみ発電」による発電量の増加(回収率向上、設備更新)の努力も忘れてはならない。
適正なバイオマス発電所は基本的にCO2排出量が実質ゼロとみなされる。将来的にはCCS設備を付帯して大気中のCO2を減らすネガティブ・エミッション発電所としての活躍が期待されている。
バイオエネルギーを使って炭素を回収・貯留するプロセスはBECCS(Bio Energy with Carbon dioxide Capture and Storage)と呼ばれ、脱炭素の有力な手段になる可能性がある。
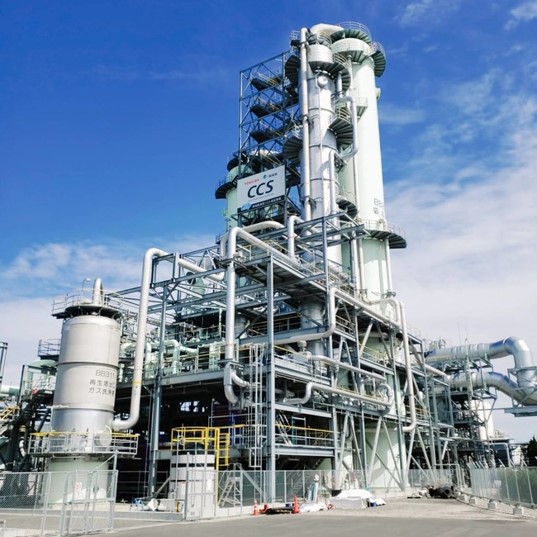
出典:東芝エネルギーシステムズ
電力貯蔵と送電網の整備
電力は需要と供給のバランスがとれないと周波数が乱れ、大規模停電につながる恐れがある。現在、変動性再生可能エネルギーの供給量が増えると、電力会社は火力発電の出力抑制などで対応をするが、それでも十分に対応できない場合は、太陽光発電や風力発電による電力を一時停止する。
この再エネ出力制御は、2018年に九州電力管内で離島以外では初めて行われた。その後、北海道、東北、中国、四国、沖縄電力管内でも実施された。抜本的な対策を施さなければ、再エネ出力制御の常態化を招き、再生可能エネルギーの導入意欲が削がれる。
政府が再エネ大量導入に向けて重い腰を上げたのが、「2022年1月の電気事業法改正で大規模系統用蓄電池の普及支援」と、「2023年2月の揚水発電所の維持・更新の支援」である。しかし、あまりに遅すぎた支援のために再エネ出力制御の常態化が始まっている。
一方、送電網の整備により再エネ出力制御は回避することができるが、長期間・膨大な費用を必要とするため、明確な長期展望が不可欠である。政府は2050年までの送配電網の整備計画をまとめ約6〜7兆円の投資を決定しているが、加速が必要である。
2018年4月、政府は老朽化した送配電網の維持・更新・拡充を進めるため、大手電力会社が送配電網の利用料として徴収する託送料金を、電力小売り業者に加えて再エネ発電事業者にも求める制度改革を進めている。負担が増えれば、再エネ推進の妨げとなるため再考する必要がある。
これまでの再生可能エネルギーを振り返る
再生可能エネルギーは、未来を変える大きな期待を担うはずであった。 しかし、既に完成している火力発電を軸とする社会システムを急速に転換することは難しく、その歩みは鈍化している。FIT、改正FIT、FIP──仕組みを作り替えても導入量は思うように伸びず、目標の達成はまだまだ遠い。
2012年:固定価格買取制度の導入
国内の再生可能エネルギーの普及に大きな影響を与えたのは、2012年7月1日に施行された固定価格買取制度(FIT:Feed in tariff)である。「電気事業者による再生可能エネルギー電気の調達に関する特別措置法(FIT法)」に基づき施行された。
FITの導入は、既にスペインやドイツなど欧州で実施されており、”電気料金の上昇”などの問題は発生するが、再生可能エネルギーの普及には一定の成果をあげたことから日本でも採用された。
FITでは5種類の再エネ(太陽光、風力、中小水力、地熱、バイオマス)について、特定供給者が発電した電力を一般電気事業者(大手電力会社)が一定期間、国が定めた高値で買い取ることを義務付けた。
結果論ではあるが、FIT施行により大手電力会社の再生可能エネルギー設備導入への自前投資は、大きく伸び悩むことになる。
大手電力会社が新電力なら買い取った再生可能ネルギー電力は、大手電力会社が所有する送電網を通じて、一般家庭や工場に送配電される。
再生可能エネルギー電力を電力会社に売電するには、設置場所を管轄する各地域の経済産業局に申請し、経済産業大臣の認定を受ける必要がある。通常、申請書類を提出してから認定を得るまでに1カ月程度を要し、その後、電力会社と特定供給者との間で固定価格買取契約が締結される。
再生可能エネルギー普及の目的で高値に設定された発電コストの増額分は、一般家庭や企業の電気料金に積み増され、賦課金(サーチャージ)として徴収される。
この賦課金は、標準家庭の年間負担額に直すと2012年は792円であったが、2013年度には1260円、2014年度2700円、2015年度5688円、2016年度8100円と急増したことで批判が高まる。
一方、2014年10月、大手電力会社5社が相次いで再生可能エネルギーの電力受け入れを中断した。変動性の太陽光発電の導入に偏ったのが原因で、大規模太陽光発電施設(メガソーラー)の新規認定が停止され、既存事業者の新増設を受け付けない事態が一時的に発生した。
経済産業省は、太陽光発電の買取価格の引き下げを実施し、入札制度の導入を進めるなど、2016年まで固定価格買取制度の下方修正を繰り返した。
2017年:改正FIT法の施行
FITにより再生可能エネルギーの導入量は増加したが、「未稼働案件の増加(FIT権利の売買)」、「国民負担の増大(電気料金の上昇)」、「地域との環境トラブル」などの課題が噴出し、制度の抜本見直しが行われた。2016年5月にFIT法の改正が成立し、2017年4月に改正FIT法が施行された。
【FIT法の主な改正点】
①太陽光発電設備導入の認定を取得した物件は早期に系統接続契約を完了し、新制度での認定取得を義務づけて発電事業計画全体が認定要件に必要とした。また、事業実施中の設備の点検・保守や事業終了後の設備撤去等の遵守を求め、違反した場合、改善命令・認定取消などの措置がとられる。
②電気料金を下げるため発電事業者にコスト削減を促し、導入が集中する太陽光発電には2019年度までの買取価格の低減を示した。
出力:2000kW以上のメガソーラーには2017年度から入札制度を導入し、募集容量と上限価格の範囲で低い入札価格から落札する競争方式を採用。
③設置に時間を要する地熱・⾵⼒・中小⽔⼒・バイオマスの導入拡大方針が示された。変動性の風力発電は買取価格の低減、その他の非変動性のものは、2019年度まで買取価格は一定値とし導入を加速する。
④電力消費量の多い製造業や非製造業は国際競争⼒維持・強化から賦課金は一律8割減免であったが、省エネ取組状況に応じて減免率に格差を設ける。
⑤2016年4月に実施された電力自由化を踏まえ、改正FIT法の施行後は、送配電事業者(電力会社の送配電部門)が買い取る。電力会社は送配電事業者から電力供給を受けて需要家に配給するが、実際の電力売買は卸電力取引所を通じたものが基本になる。
2022年:フィードインプレミアム(FIP)の導入
2022年4月からFITと併存する形でFIP制度の導入が始まる。FIP制度は「フィードインプレミアム(Feed-in Premium)」の略称で、欧州などで始められた電力市場価格と連動した買取価格設定の仕組みである。
FIP制度では、再生可能エネルギー発電事業者が卸市場で売電する時に、高すぎない一定のプレミアム(補助金)を上乗せすることで導入を促進するとし、電力1kWhの単価であるFIP価格(基準価格)を定める。
FIP価格(基準価格)=参照価格(売電収入)+ プレミアム(補助金)
ただし、参照価格=(卸電力市場の価格に連動して算定された価格+非化石価値取引市場の価格に連動して算定された価格)-バランシングコスト
*参照価格は市場取引などで発電事業者が期待できる売電収入で、電力市場価格に連動して1カ月単位で見直される。プレミアムも参照価格の変動などで変るため、1カ月ごとに更新される。
*発電事業者は発電量の計画値を決めて実績値と一致させる義務があり、差が生じた場合に費用を支払う。この費用を配慮したのがバランシングコストで、プレミアムの一部として手当される。
太陽光や中小水力など電源種別により、一定規模以上の大規模発電設備には新規認定でFIP制度が適用される。また、FIT制度が適用される電源でも、事業者が希望すれば太陽光・風力発電にFIP制度の新規認定を選択できる。FIT認定を受けた電源でも、事業者が希望すれば50kW以上はFIP制度へ移行が可能である。
例えば、太陽光発電の場合、50kW未満の発電所には従来通りFIT制度が適用され、50kW以上の発電所にはFIP制度が適用される。50〜1000kW規模の発電所はFIT制度とFIP制度を選択できるが、1000kW以上の発電所にはFIP制度が適用される。FIP価格での売電期間は、FIT制度と同様に20年間である。
以上、「改正FIT法の施行」や「FIPの導入」などの手を打ったが電気料金は上昇し続けた。標準家庭(月間300kWhを使用する家庭)の電気料金に積み増されて次にように増額徴収された。
2017年度の年間負担額の賦課金(サーチャージ)は9504円、2018年度10440円、2019年度10620円、2020年度10728円、2021年度12096円、2022年度12420円、2023年度5040円(市場価格高騰による差額縮小のため)、2024年度12564円、2025年度14328円、『2026年には15048円に達した。』
伸び悩む再生可能エネルギーの導入
ところで、日本における再生可能エネルギーの導入拡大は、1997年4月に施行された「新エネルギー利用等の促進に関する特別措置法(新エネルギー法)」に基づく、民間事業者への補助金制度の導入に始まる。
対象は、「新エネルギー法(施行令1997年6月20日政令第208号)8)の第1条で規定され、①太陽光発電、②風力発電、③太陽熱利用、④温度差エネルギー、⑤廃棄物発電、⑥廃棄物熱利用、⑦廃棄物燃料製造、⑧バイオマス発電、⑨バイオマス熱利用、⑩バイオマス燃料製造、⑪雪氷熱利用、⑫クリーンエネルギー自動車、⑬天然ガスコージェネレーション、⑭燃料電池。
⑧⑨⑩⑪は政令改正(2002年1月25日公布・施行)により追加されたものであるが、実用化段階に達しているとして水力発電、地熱発電、研究開発段階の海洋発電は、新エネルギーに指定されなかった。
2003年4月からは、全電気事業者に対して一定量の再生可能エネルギーの調達を義務づけた「新エネルギー利用に関する特別措置法(RPS:Renewables Portfolio Standard)」(RPS法)が施行された。
RPS法の対象は5種類の新エネルギーで、①風力発電、②太陽光発電、③バイオマス発電(廃棄物発電のうちバイオマス由来分を含む)、④流れ込み式水力発電(出力1000kW以下)、⑤バイナリー式地熱発電であり、大規模水力発電は含まれなかった。
RPS制度が施行された2003~2008年、大規模水力発電を除く再生可能エネルギーの設備設置容量の年平均伸び率は5%と報告された。
2009年8月にはRSP制度を補完する形で、「エネルギー供給構造高度化法」が施行された。非化石エネルギーの利用拡大と化石燃料の有効利用を促進し、エネルギー安定供給を確保する狙いである。
特に、電気事業者向けには住宅用(10kW未満)及び非住宅用(10kW 以上、500kW 未満)の太陽光発電による余剰電力を、適正な対価で買い取りを義務付けた余剰買取制度である。2009~2011年は、大規模水力発電を除く再生可能エネルギーの設備設置容量の年平均伸び率は9%にまで上昇した。
2010年以降に注目して、経済産業省が公表している電源別の発電電力量から、再生可能エネルギーによる発電電力量のみを切り出して見てみよう。
再エネの年平均伸び率は、RPS期5% → FIT期10〜12% → 2016年以降3%へと鈍化している。2024年は前年比1.1%にまで低下した。
一方で、2025年2月、第7次エネルギー基本計画が発表され、2040年の電源構成では再生可能エネルギー比率を40~50%に引き上げるとされた。
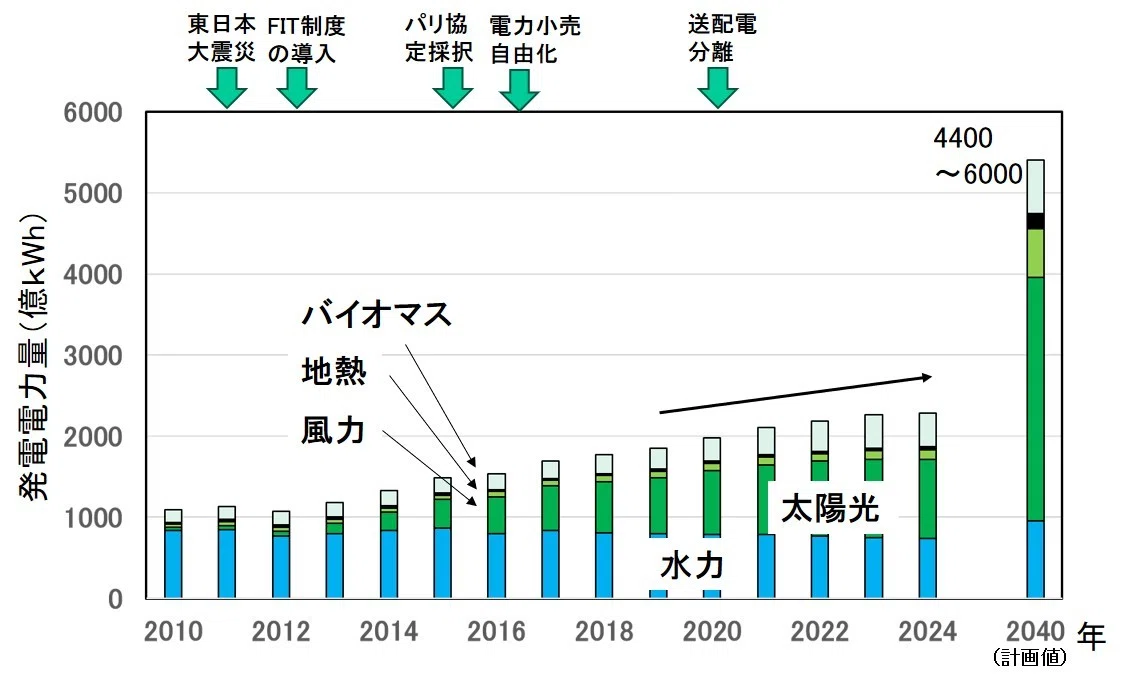
2012年7月の固定価格買取制度(FIT)の導入、2017年4月の改正FIT法の施行、2022年4月からFITと併存する形でのFIP制度の導入と、10年間超の試行錯誤で再生可能エネルギー普及をめざしてきたが、現状では政府の示す2040年の再生可能エネルギー導入目標を達成できる見込みはない。
中でも、導入が出力変動が顕著な太陽光発電に偏っている点や、水力発電の発電電力量が年々漸減するなど、再生可能エネルギー普及に向けた方針を抜本的に見直す時期に来ている。
再生可能エネルギー導入量は増えているものの、伸び率は2016年以降に大幅鈍化し、2040年目標の達成は困難である。そのため導入が順調とはいえない。
再生可能エネルギーの現状と今後
なぜ日本の水力発電は減り続けるのか──答えは“見えない老朽化”にある
水力発電は、日本の電力を長く支えてきた存在である。しかし、FITやFIPなどの中小水力発電の支援制度が整えられたにもかかわらず、発電電力”量”は年々減り続けている。これは中小水力発電設備の増加量よりも、大規模水力発電の老朽化による発電電力量の減少の方が大きいためである。
異常気象で降水状況が大きく変化している現状から、治水対策の見直しと並行して水力発電のパワーアップを真剣に進める必要がある。
FIT、改正FIT、FIPによる中小水力発電の導入支援
水力発電の開発の歴史は古く、政府は大規模水力発電の開発はほぼ終了して新規立地は少ないとし、2012年7月の固定価格買取制度(FIT)では、出力:3万kW未満の中小水力発電に限定して普及支援が進められた。
中小水力発電(出力:0.1~3万kW)について、当初に設定された買取価格は24円/kWhと高めで、買取期間は20年であった。
この買取価格は従来の売電価格の3倍近くで、自家発電用の水力発電設備を保有する企業が相次いで売電用に転換する検討を進め、異業種分野からの中小水力発電事業への参入表明も相次いだ。
2014年4月にはFITを既設の中小水力発電設備の更新にも適用できるよう、既設の電気設備と水圧鉄管を更新する「既設導水路活用型区分」(14~25円/kWh、20年)が新たに設定された。
2017年4月、「改正FIT法」の施行で、0.1~3万kWの出力区分が、0.5~3万kW(買取価格:20円/kWh、買取期間:20年)、0.1~0.5万kW(27円/kWh、20年)に分けられた。出力:3万kW以上の水力発電支援は引き続き行われなかった。
2019年頃から太陽光発電と風力発電のFIT買取価格が引き下げられたことで、中小水力発電が注目を集める。3万kW未満の中小水力発電は、他の再生可能エネルギーより有利な条件で売電できる。
資源エネルギー庁が示す2020年の発電単価(中水力10.9円/kWh、小水力25.3円/kWh)で比較すると、中小水力は有利な買取価格の設定で実質稼働年数が40年と長いのも中小水力の魅力である。
2022年4月からFITと併存する形でFIP制度が導入。0.1万kW以上の中小水力が対象で、市場売電価格に国からのプレミアム分を上乗せする方式で、0.1万kW未満の電源はFITとFIP制度のいずれかを選択できる。
2023年度に入り、0.5~3万kW(16円/kWh、20年)と買取価格が減額されたが、0.5万kW未満の中小水力発電は、当初に設定された買取価格は変更されなかった。
2010年以降の水力発電の発電電力量の推移
2010年以降に注目し、経済産業省が公表している電源別の発電電力量から、水力発電による発電電力量のみを切り出して見てみよう。この場合の発電電力量は水力発電規模に関わらず全体を含んでいる。
FIT制度が導入された2012年度~2015年度、水力発電の発電電力量の年平均伸び率は3.8~5.1%と順調に上昇する。これは電力会社や自家発を保有する企業以外に、異業種からの水力発電事業への参画が相次いだためである。
しかし、FIT、改正FIT、FIPにより中小水力発電の導入を推進する仕組みが作られたものの、2015年の871億kWhをピークに、2017年以降はー1.7%と明らかな減少傾向を示し、2024年は前年比ー1.8%である。
2015年以降の水力発電所の廃止もあったが、その多くは老朽化した小水力発電所である。新設の計画中止もあったが、安全上の問題と資材の高騰などが原因である。いずれも、総発電電力量の減少に及ぼす影響は寡少である。
一方、2025年2月、第7次エネルギー基本計画が発表され、2040年の電源構成では水力発電比率を8~10%(880~1200億kWh)に引き上げられた。近年、減少傾向を示す水力発電電力量から、2040年の目標値への到達は困難な状況にある。

FIT制度などにより中小水力発電の導入は成功した。しかし、中小水力発電が出力:3万kW以下と小容量であり、水力発電の総設備容量:約5000万kWに比べて寡少であり、発電電力量に及ぼす影響も僅かであった。
一方、現行制度では、出力:3万kW以上の中規模~大規模水力発電への支援は十分ではなく、総発電電力量の低下に影響している。
既設水力発電所の老朽化による出力低下の問題
近年、水力発電の設備容量は微増傾向にあるが、発電電力量は明らかに減少している。この原因を調査した結果、「既設水力発電所の老朽化による出力低下」が、大きな要因であることが報告されている。
「既存の一般水力発電の改修が進まなければ、発電電力量維持のために改修を行う場合と比較して、2030 年で約99億kWhの発電量が減少する可能性がある」との指摘である。『エネルギー・資源学会論文集』
国内の大水力発電所の運転開始時期は1960~1980年に集中しており、運転期間が40~60年を経過して老朽化が進んでいる。実際に、水車部品の腐食や土砂摩耗などによる効率低下が生じ、出力維持のために修理と部品交換が必要な状況にある。
FIT対象外である大規模水力発電所で最も新しいのは、岐阜県西部を流れる揖斐川上流に建設された中部電力の「徳山水力発電所1号機(出力:13.9万kW)」で、2016年3月に稼働した。2014年5月稼働の2号機と合わせた総出力は16.4万kWである。その後、国内では大規模水力発電所は稼働していない。

出力:3万kW以上の中大水力発電の多くは大手電力会社が保有している。大手電力会社は、発電単価の安い石炭火力や原子力再稼働に向けた設備投資に集中し、水力発電所の新設や設備更新への着手が遅れた。
大水力発電所の新設の立地が少ない現状を考えると、2040年をめざした既存の中大水力発電所の老朽化対策や設備更新が必須であり、国内の大水力発電所(出力:5万kW以上、85発電所)を対象としたリパワリングの義務化が、発電電力量の向上に最も有効である。
2025年9月、遅ればせながら経済産業省は水力発電の増強支援を発表する。水力発電所の設備老朽化が懸念されており、更新費用などの負担を減らして、2030年度までに年間発電量で計2億kWh増をめざすため、出力や電力量の向上可能性の調査や、出力増強の工事を補助する。
また、水力発電事業への参入を進めるために、有望地点の選定や事業計画の具体化に必要な調査と設計なども支援し、工事費の高騰も考慮し、2026年度概算要求に新規事業として20億円を盛り込むとした。しかし、2024年の減少幅(年間14億kWh)に比べて、目標の2億kWh増は寡少で、20億円の予算規模も十分ではない。
ハイブリッドダムへの期待
2014年の広島豪雨を契機に、線状降水帯という用語がマスコミで頻繁に使われ、2021年からは気象庁が予報用語として発表を開始した。既に10年以上にわたり、異常気象による洪水が各地で発生し多数の被害が発生している。
遅ればせながら2022年(令和4年)度から、気候変動への適応をめざす国土交通省と、カーボンニュートラル対応をめざす資源エネルギー庁は、協力して治水機能の強化と水力発電の促進を両立させる「ハイブリッドダム」の構想を推進している。

ダムのかさ上げによる治水機能の強化に加え、水力発電所の新設・増設をめざし、人工知能(AI)などを活用した気象予測を活用することで、ダムの活用拡大をめざすのがハイブリッドダムの主旨である。
なお、単体のダムに留まらず、上下流や流域の複数ダムの連携、ダム施設の活用、ダムの無効放流の発電への活用などの取組みも含まれる。
2024年10月、国土交通省中部地方整備局・木曽川水系ダム統合管理事務所・水資源機構徳山ダム管理所・中部電力は、2024年の出水期から徳山ダムと下流の横山ダムを連携して水位運用高度化操作の試行を始めた。洪水対応に支障のない範囲でダム貯水池に出水後の水を貯留し、3日間で約 275万㎥の水を水力発電に有効活用でき、両水力発電所の合計で約158.1万kWhの増電効果が確認されている。
ハイブリッドダムは、ダム改修の計画策定〜施工に長期間を要し、全国のダムで実現するには10~20年を要する。電力会社の大規模水力発電設備のリパワリングも同様で、ぶれない長期的な設備更新計画と制度設計が不可欠である。国土強靭化の一環で早急に推進すべきテーマであるが、政府の本気度が試される。
水力発電は日本のエネルギー安全保障にとって極めて重要である。電力会社が水力に十分な投資を行わない理由は、大規模水力の更新投資が経済合理性を持たないためである。老朽化設備の更新には莫大な費用がかかるため、更新費用の一部を政府が支援する仕組みが必要である。
すなわち、電力会社に水力増強を促すには、①中大水力のリパワリング義務化、②大規模水力へのFIP拡大、③ハイブリッドダムの全国展開加速、④更新費用の国費支援など、制度設計の抜本的な見直しが不可欠である。これらが整えば、水力は再び日本の国産エネルギーの柱として機能する。
太陽光発電が伸び悩む理由ーその構造的な問題を解きほぐす
FIT、改正FIT、FIPによる太陽光発電の導入支援
2012年7月のFIT施行で、太陽光発電は「出力:10kW以上」、「10kW未満」、「10kW未満ダブル発電*」に区分。買取価格と期間は、それぞれ40円/kWhで20年間、42円/kWhで10年間、34円/kWhで10年間で、当時の一般家庭の電気料金(20円台前半/kWh)と比べて2倍近い高価格が設定された。
*ダブル発電とは、10kW未満の太陽光発電と燃料電池などの自家発電の両方による発電と売電を行うケースで、買取価格は若干低く設定された。
FIT施行により大規模太陽光発電(メガソーラー)の設置が急速に進行し、加えて太陽光パネルの急激な値下がりなどから、電気料金引き下げを目的に買取価格の引き下げが毎年行われた。
その結果、2019年の10kW以上、10kW未満、10kW未満ダブル発電の買取価格は、それぞれ14円/kWh、24円/kWh、24円/kWhまで下がる。買取期間に変更はなかった。
2015年には、FITの認定件数が増えすぎて送電線の建設が追いつかず、受入れ余力が不足した電力会社が受け入れを拒否する問題が起きた。
2015年4月、北海道電力・東北電力・北陸電力・中国電力・四国電力・九州電力・沖縄電力の管区で、接続契約申込が受領された発電設備に「出力制御対応機器の設置」が義務付けられ、買取価格は+2円/kWhが付加された。
2017年4月施行の「改正FIT法」では、認定された太陽光発電設備が着工されない問題や、高い買取価格の権利を転売する問題などが生じ、新認定制度により対策が施された。
2020年4月、太陽光発電は、「出力:250kW以上」、「50~250kW未満」、「10~50kW未満」、「10kW未満」に区分された。
250kW以上は入札制度適用区分とされ、50~250kW未満は12円/kWh、10~50kW未満は13円/kWhで20年間、10kW未満は21円/kWhで10年間、買取価格が引き下げられた。
2022年4月、地球温暖化対策推進法の一部改正法である「改正地球温暖化対策推進法」が施行された。主なポイントは、①「2050年カーボンニュートラルの実現」を基本理念として法律に明記、②地方公共団体実行計画に再エネ利用促進などの実施目標を設定、③企業の温室効果ガス排出量情報のオープンデータ化である。
2022年4月、太陽光発電は「入札制度適用」、「地上設置50kW以上」、「事業用10~50kW未満」、「屋根設置50kW以上」、「屋根設置10~50kW未満」に区分された。
地上設置50kW以上は11円/kWhで20年間、事業用10~50未満は10円/kWhで20年間、屋根設置50kW以上は11円/kWhで20年間、屋根設置10~50kW未満は17円/kWhで10年間と、買取価格はさらに引き下げられた。
2023年2月末時点で、2050年 二酸化炭素(CO2)排出の実質ゼロを表明している 自治体は、東京都・京都市・横浜市を始めとする871自治体(45都道府県、510市、21特別区、252町、43村)で、表明している自治体の総人口は約1億2,455万人に達する。2025年4月からは、東京都の太陽光発電”設置義務化”が始まる。
2023年以降は、区分と買取価格が微妙に変動する。
2026年4月に、地上設置50kW以上は9.6円/kWhで20年間、事業用10~50kW未満は9.9円/kWhで20年間、屋根設置10kWh以上は19円/kWh(~5年)と8.3円/kWh(6~20年)で20年間、屋根設置10kW未満は24円/kWh(~4年)と8.3円/kWh(5~10年)で10年間とされた。
資源エネルギー庁が示す2020年の発電単価(事業用12.9円/kWh、家庭用17.7円/kWh)と比較して、当初の太陽光発電の買取価格は破格の高値であった。しかし、電気料金の高騰が問題となり、買取価格が継続的に引き下げられた結果、発電事業者の新規申請が減少した。
メガソーラーの集約化と開発支援廃止の動き
2025年4月、経済産業省は、2025年度から小規模太陽光発電事業者の集約に乗り出す。「長期安定適格太陽光発電事業者(適格事業者)制度」を導入・施行し、発電出力が5万kW以上で事業を引き継ぐ事業者を「適格事業者」として募集し、集約に向けた情報提供などの優遇措置を設ける。
2032年度以降に20年間の固定価格買取制度(FIT)が順次終了し、導入件数の34%を占める小規模事業者の大量撤退が予想されるための対策である。
2025年12月、メガソーラーの乱開発防止のため、政府は関係法令の改正や監視体制強化などの対策を表明する。市場価格に一定額を上乗せする電力買取支援制度を、2027年度から出力:1000kW以上のメガソーラーを対象外とするなどが盛り込まれた。
メガソーラーを巡っては、北海道の釧路湿原国立公園の周辺で森林伐採が進むなど一部で問題が顕在化していた。
2026年2月20日、第221回国会における高市総理施政方針演説が閣議決定された。エネルギー・資源安全保障に関して、「国産エネルギーを確保することが重要です。地域の理解や環境への配慮を前提に、サプライチェーンの強靱性確保を図りながら、脱炭素電源を最大限活用します。」とした。
特に、「再生可能エネルギーについては、同盟国・同志国と連携しつつ、ペロブスカイト太陽電池や次世代型地熱発電設備に係るサプライチェーンを国内に構築します。」と表明した。
2026年3月、経済産業省は大規模太陽光発電(メガソーラー)など地上設置型の産業用太陽光パネルで発電する事業者への補助を2027年度の新設分から取りやめる。FITによる産業育成が進み、支援が不要になったとの判断。
2026年5月、経済産業省は省令改正で、地面に据え付ける事業用太陽光発電所(出力:10kW以上)の補助を2027年度の新設分から廃止し、自立の時期に来ているとしてFIT・FIP対象外とする。
理由は、①FIT制度導入で太陽光の導入量が大幅増加、②導入コスト低下と③PPA(電力購入契約)など補助金に頼らない案件の増加、④自然環境や安全、景観等の課題の顕在化があげられている。
2010年以降に注目し、経済産業省が公表している電源別の発電電力量から、太陽光発電による発電電力量のみを切り出して見てみよう。
FIT制度が導入された2012年の太陽光発電の発電電力量の年平均伸び率は78.3%と異常に高い値を示した。しかし、買取価格の引き下げと共に、2014年以降の年平均伸び率は51.3%、31.6%、20.3%、13.8%、10.7%、14.0%、8.8%、7.5%、4.2%、2024年は1.7%と明らかに導入は減速している。
一方、2025年2月、第7次エネルギー基本計画が発表され、2040年の電源構成では太陽光発電比率は23~29%(2530~3480億kWh)に引き上げられた。しかし、メガソーラーの開発支援停止などの政策状況から、2040年の目標値への到達を見通すことは出来ない。

なぜ太陽光発電の発電電力量の伸びが鈍化しているのか?その答えは、長期展望に立たないバランスを欠いたFIT買取価格の設定が電気料金の価格高騰問題を引き起こし、その後の継続的な買取価格の低減が新規申請にブレーキをかけたためである。
さらに、2018年頃から頻発する「太陽光発電の出力制御」の問題は深刻である。電力貯蔵設備や他エリアへの送電能力を超えたため太陽光発電の変動を調整できず、太陽光電力の受け入れ中断の事態が全電力会社に広がった。
出力変動の著しい太陽光発電の導入にあたり、並行して電力貯蔵システムと系統増強は必須であったが、この対策が完全に遅れた。
さらに、2027年から予定されている事業用太陽光発電設備(出力:10kW以上)やメガソーラーへの開発支援の停止は、太陽光発電の発電電力量の停滞に追い打ちをかけることは間違いない。
次世代型太陽電池の開発現状について
2024年11月、経済産業省は、「次世代型太陽電池戦略」としてペロブスカイト太陽電池(PSC)の導入目標を策定。設置費用の補助などで発電事業者のコストを低減し、2040年に国内で約20GW(2000万kW)の導入をめざす。現在の太陽光パネルの発電能力(73.8GW)の約3割に相当する。
また、2040年の発電単価を現在のパネル型太陽電池と同水準の10~14円/kWhをめざし、コストが下がれば導入目標を約40GWに引き上げるとする計画が「第7次エネルギー基本計画」に盛り込まれた。
これに呼応して、2024年12月に積水化学工業はPSC量産に約3100億円を投じて堺市の新工場建設を発表。生産能力は100万kW/年程度(10年間で1GW)で、2030年までの稼働に政府は約1600億円を補助する。
液晶向け封止材などの技術を応用し、30cm幅のフィルム基板型で10年程度の耐久性とエネルギー変換効率15%を達成している。既存の生産設備で2026年3月から国内初となる30cm幅のフィルム型PSCの商用販売を始め、2026年4月から1m幅のPSC製品提供を開始した。
開発メーカーの多くはフレキシブルなフィルム基材型PSCの開発をめざしている。アイシンとパナソニックは窓への設置をめざして耐久性に優れるガラス基材型PSCの開発、カネカやシャープはシリコン系太陽電池に積層して変換効率を高めるタンデム型PSCの開発も進めている。
また、2024年11月、スタートアップPXPは、フレキシブル基板上にPSCとカルコパイライトを重ねたタンデム型太陽電池で変換効率26.5%を達成した。2027年3月に「カルコパイライト太陽電池」の量産を開始する。
開発段階で日本が先行したペロブスカイト型太陽電池(PSC)であるが、量産への投資に消極的な日本企業を尻目に、中国企業が量産工場を相次いで稼働させた。主力はシリコン系太陽電池に積層して変換効率を高めるタンデム型PSCである。
出遅れ感は否めないが、2025年7月、経済産業省はタンデム型PSCの支援に乗り出す。グリーンイノベーション基金を活用してカネカと長州産業を支援して開発を進め、2030年までに1GW/年の量産体制をめざす。
発電効率が従来型の1.5~2倍程度と高く、発電コストを従来型より1割程度安い12円/kWh以下に抑え、20年間程度の耐久性を実現して既存の太陽光パネルの置き換えをめざす。
ようやく国内での量産化が始まったPSCであるが、発電電力量が鈍化傾向にある国内の太陽光発電の導入に及ぼす影響は未知数である。
資源エネルギー庁によれば、現状のシリコン系太陽光発電の稼働年数は25年とされ、耐久性10年程度のPSCへの本格投資に二の足を踏む発電事業者は多い。今後の実用化に向けてエネルギー変換効率の改善のみならず、耐久性の向上が重要な開発課題である。
国内での太陽光発電比率の向上に向けて
ペロブスカイト型太陽電池(PSC)の開発目標は、①「安価なシリコン系太陽光パネルで世界を席巻した中国メーカーに対抗する次世代太陽電池市場の開拓なのか?」、あるいは②「国内での太陽光発電の導入拡大による脱炭素の推進なのか?」を明確に示す必要がある。
①「中国メーカーに対抗する次世代太陽電池市場の開拓」を進めるには、世界で通用する太陽電池専業メーカーを育成し、集中投資する必要がある。低価格競争で中国に負けたシリコン系太陽電池と同じ失敗を繰り返さない慎重な判断が求められる。
かつてシリコン系太陽電池では複数企業へと投資が分散し、各社の経営判断に任せた結果、リスク回避により生産縮小・撤退に至った。国内で多くの太陽光発電システムの納入実績を有する三菱電機、ソーラーフロンティア、京セラなどが、PSC事業に参画していない理由をよく考える必要がある。
②「国内での太陽光発電の導入拡大」の鍵は、既設の太陽光発電システムのリプレースにある。太陽光発電設備の寿命は、太陽光パネル: 20〜30年、パワーコンディショナ: 10〜15年で、リプレース事業は始まっている。
低コスト化が進めば、既設のシリコン系太陽電池の変換効率を高めるタンデム型PSCが中心になる可能性が高いが、国内メーカーの多くはフィルム基材型PSCの開発で新市場をめざしている。
『二兎追うもの、一頭も得ず』のことわざがあるが、政策目的が二方向にに分かれており優先順位が不明確である。政府の方針は①が優先で、その結果として②が達成できれば良いとの考え方のようであるが、、、
2025年2月、第7次エネルギー基本計画が発表され、2040年の電源構成では太陽光発電比率は23~29%(2530~3480億kWh)に引き上げられ、同年4月に政府は小規模太陽光発電事業者の集約に乗り出すことを公表した。
太陽光発電を含む再エネを新電力マターに位置付けた結果、大手電力会社の再エネ導入比率は極めて低いのが現状である。大手電力会社への太陽光発電の導入義務付けなど再加速への早急な対策が必要な時期にきている。
また、太陽光発電の発電電力量の向上に向け、電力貯蔵システムの導入による「出力制御からの脱却」が必須であり、大手電力会社へはエネルギー貯蔵システム(ESS)の拡充を義務付ける段階にきている。
政府は2040年に国内でのPSC設置で約20GWをめざすとし、エネルギー基本計画に盛り込んだ。20GWは国内の太陽光パネル(73.8GW)の約3割に相当するが、寿命も含めた経済性が重要でPSCにこだわる理由はない。
国内では経済的理由から安価な中国製を導入するケースが増えている。中国の太陽光サプライチェーン支配に脅威を感じる国々は、自給率向上に向けて動き出した。政府は京セラや長州産業などシリコン系太陽電池の国産パネルを堅持するるメーカーの保護・育成を表明すべきであろう。
PSCなど次世代太陽電池による新規分野での産業育成は重要課題であるが、多くの産業を支えるクリーンエネルギー供給の根幹となる太陽光発電の導入拡大は、より重要であることを念頭に置く必要がある。