カーボンニュートラル

はじめに

企業の脱炭素戦略は「理想」から「現実」へ(Ⅳ)

世界の鉄道業界は”電化”を最終的な脱炭素手段と位置付けている。欧米・中国は電化区間の拡大とグリーン電力の自前調達を進め、非電化区間ではハイブリッド車両や蓄電池車両など、実績のある技術へと方針を修正している。一方、北米は電化が困難なため、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料への移行を中心に現実路線を選択している。
はじめに
企業の脱炭素戦略は「理想」から「現実」へ(Ⅲ)

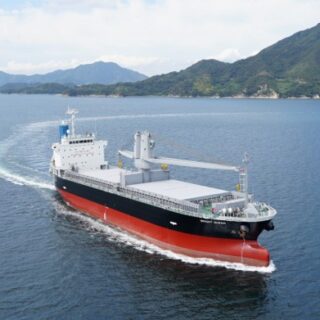
現在、現実解として浮上しているのが、デンマースクのマースクが主導する「グリーンメタノール Maersk」であるが、航空業界におけるSAFと同様に、”極端な供給量の不足”と”化石燃料の数倍”という高価格が、船社の経営を直撃している。
はじめに

企業の脱炭素戦略は「理想」から「現実」へ(Ⅱ)

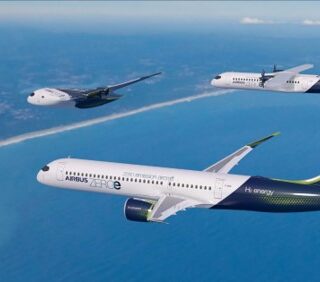
世界各国で持続可能な航空燃料(SAF)の導入に向けた義務化や法整備が進む一方、極端な供給不足と”化石燃料の数倍”という高価格が、各国の政策や航空会社の経営を直撃している。その結果、ニュージーランド航空は温室効果ガス排出削減の中間目標の撤回を公表した。
はじめに

企業の脱炭素戦略は「理想」から「現実」へ(Ⅰ)

「パリ協定」が発効して約10年を経過した今、一部の国・地域でカーボンニュートラル政策の見直しが始まっている。2020年3月~2023年5月の新型コロナウイルス禍(パンデミック)と、2022年2月に始まったロシアのウクライナ侵攻が世界的なインフレを引き起こした。これにより脱炭素化の潮目が大きく変わった。 2025年には米国トランプ政権が「パリ協定」から離脱し、原油・天然ガスの輸出を加速すると発表し、企業も経営方針の見直しを始めている。現時点では、「カーボンニュートラルからの完全離脱」を表明する企業はなく、多くの製造業で脱炭素やCO2排出量の可視化・削減の対応は継続されている。しかし、”カーボンニュートラルの理念”による高い目標を設定した製造業では、「経済合理性」と「技術の壁」により、現実的な目標へと見直す動きが始まっている。 特に、自動車、航空機、化学、鉄鋼などの製造業では、極端な100%脱炭素シナリオの見直しが本格化している。
はじめに

脱炭素の潮目が変わる:カーボンニュートラル政策の再構築(Ⅱ)

 「パリ協定」が発効して約10年を経過した今、一部の国・地域でカーボンニュートラル政策の見直しが始まっている。2020年3月~2023年5月の新型コロナウイルス禍(パンデミック)、2022年2月に始まったロシアのウクライナ侵攻が、世界的なインフレを引き起こした。これにより脱炭素の潮目が大きく変わったのである。加えて、2026年2月に始まった米国・イスラエルのイラン攻撃による中東情勢の不安定化が、エネルギー供給不安を引き起こし、世界的なインフレ(物価高)はさらに加速されている。 
はじめに

脱炭素の潮目が変わる:カーボンニュートラル政策の再構築(Ⅰ)

 「パリ協定」が発効して約10年を経過した今、一部の国・地域でカーボンニュートラル政策の見直しが始まっている。2020年3月~2023年5月の新型コロナウイルス禍(パンデミック)、2022年2月に始まったロシアのウクライナ侵攻が、世界的なインフレを引き起こした。これにより脱炭素の潮目が大きく変わったのである。加えて、2026年2月に始まった米国・イスラエルのイラン攻撃による中東情勢の不安定化が、エネルギー供給不安を引き起こし、世界的なインフレ(物価高)はさらに加速されている。 
はじめに

クリーン水素はイラン戦争でどうなる(Ⅴ)

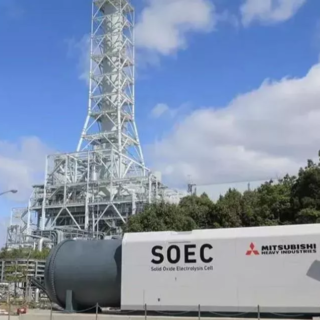
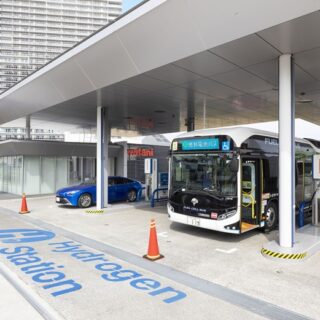
中国が主に推進しているのは、大規模化に向いている「アルカリ水電解型システム(AWE)」である。安価な水素を大量に製造するために適しており、既に大規模製造実証プラントが稼働している。太陽光パネル、EV(蓄電池)の次はグリーン水素で世界シェアを伸ばす動きは止まらない。「固体高分子型水電解システム(PEM)」は、AWEと比べてさらなる低コスト化が課題である。中小規模での分散設置に適しているため、工場や水素ステーションでの設置が進められている。売れないFCVと同じ問題を抱えていることに気が付いているのだろうか?
はじめに

クリーン水素はイラン戦争でどうなる(Ⅳ)

現在、世界的にみて「グリーン水素」をけん引しているのは中国である。実質的には「グレー水素」を使っているが、水素社会実現をめざした再エネの増設や水電解装置などの布石を着々と打っている。中国による水素シェア拡大を恐れた欧州は、2026年2月に大手電解装置メーカーがグリーン水素生産の拡大に向け新連合を結成した。太陽光パネル、蓄電池・EVでの失敗を繰り返さないために。
はじめに

クリーン水素はイラン戦争でどうなる(Ⅲ)

国際エネルギー機関(IEA)の試算では、天然ガスから製造するグレー水素のコストは0.5~1.7ドル/kg、ブルー水素のコストは1~2ドル/kg、グリーン水素のコストは3~8ドル/kgと報告している。今後の技術の進歩により、再エネ由来のグリーン水素のコストは確実に下がる傾向を示す。一方で、天然ガスから製造するグレー水素とCCS技術のプラスにより割高となるブルー水素のコストは、いずれも天然ガス価格の変動の影響を受ける。長期的にみればグリーン水素を地道に追及することが必要である。
はじめに

クリーン水素はイラン戦争でどうなる(Ⅱ)

一般に、化石燃料由来の水素やアンモニアは製造時にCO2を排出するため、政府は将来的にCCSなどでCO2排出量の実質ゼロを確約するなどの条件下で、「ブルー水素」への支援を進めている。短期的にみれば「ブルー水素」の逃げ道を作ったことで、カーボンニュートラルの実現は先延ばしとなる。イラン戦争による天然ガス価格の高騰は「グレー水素」の高騰に直結し、CCSプロセス分が加算される「ブルー水素」は「グリーン水素」よりも高価格となる可能性が見えた。このイラン戦争を一過性の問題とせずに、水素サプライチェーン全体を見て安定供給可能な水素戦略が必要である。