ゼロエミッション発電を実現するためには、現行のLNGコンバインド・サイクル発電を経て、送電ロス低減に有効な小型分散型電源には水素燃料電池(SOFC)、中型電源は水素タービン/水素エンジン発電、大型電源は水素コンバインド・サイクル発電を実現する必要がある。
一方、バイオマス発電所は基本的にCO2排出量が実質ゼロとみなされるが、将来的にはCCS設備を付帯して大気中のCO2を減らすネガティブ・エミッション発電所として増設が期待される。
火力発電の未来予測

ゼロエミッション発電を実現するためには、現行のLNGコンバインド・サイクル発電を経て、送電ロス低減に有効な小型分散型電源には水素燃料電池(SOFC)、中型電源は水素タービン/水素エンジン発電、大型電源は水素コンバインド・サイクル発電を実現する必要がある。
一方、バイオマス発電所は基本的にCO2排出量が実質ゼロとみなされるが、将来的にはCCS設備を付帯して大気中のCO2を減らすネガティブ・エミッション発電所として増設が期待される。
発電用に供給されるエネルギー源は、バイオマスを除き一次エネルギーから二次エネルギーへと移行する過渡期にある。CO2ゼロを実現するためは、火力発電用燃料としてバイオマス燃料、水素あるいはアンモニア燃料、合成燃料(e-fuel)の供給が基本となる。
再生可能な生物資源であるバイオマスとそれを原料にしたバイオ燃料、再生可能エネルギーで発電した電力で製造したグリーン水素あるいはグリーンアンモニア、カーボンリサイクルにより製造された合成燃料(e-fuel)である。しかし、発電用には低コスト化と、十分な供給量の確保が必須である。
経済性が重要視される発電用燃料に関して、グリーン水素やグリーンアンモニアにはLNG並みの低コスト化が要求される。これらの低コスト化が達成されるまでの”つなぎ”として、LNGコンバインド・サイクル発電にはCCS設備を付帯ことによる延命措置が有効となる。
次世代火力発電のトレンド
現在に至るまで高効率化と低炭素化を目指し、経済産業省プロジェクトとして先進超々臨界圧火力発電(A-USC)、1700℃級高温ガスタービン、石炭ガス化コンバインドサイクル発電(IGCC)、石炭ガス化燃料電池複合発電(IGFC)、ガスタービン燃料電池複合発電(GTFC)が進められてきた。
しかし、世界的に脱石炭火力発電所が進められている現状では、1980年代から進めてきた微粉炭を燃料とする先進超々臨界圧火力発電(A-USC)、石炭ガス化コンバインドサイクル発電(IGCC)、石炭ガス化燃料電池複合発電(IGFC)の開発は、次世代火力発電を担うものではない。
また、LNG 燃料を使う1700℃級高温ガスタービン、ガスタービン燃料電池複合発電(GTFC)についても、水素燃料を使う家庭用・業務用燃料電池による分散電源化と、水素・アンモニア燃焼タービンによる大規模発電の開発へと、早急な開発構想の見直しが必要である。
実際に、2009~2011年始められた定置型燃料電池による家庭用PEFCの実用化は、2010年代後半には業務用SOFCへ移行し、マンションや工場向けが商品化されると共に、分散電源として燃料電池発電所の設置が始まり、スマートグリッドの中心的な構成要素として期待されている。
一方で、2030年代の水素利用の普及拡大を見据え、中小型水素ガスタービン、大型水素ガスタービン、大型水素ガスエンジンの技術確立が進められている。
バイオマス発電
2020年代に入ると、急速にバイオマス発電所へのCCS設備の導入が始まった。基本的にバイオマス発電所はCO2排出量が実質ゼロとみなされるため、CCS設備が稼働すれば大気中のCO2を減らす「ネガティブ・エミッション(負の排出)発電所」となる。
バイオマス発電所からCO2排出量を削減する取り組みは、CO2貯留まで含めてベックス(BECCS:Bio Energy with Carbon dioxide Capture and Storage)と呼ばれ、気候変動に関する政府間パネル(IPCC)の第5次評価報告書でも、BECCSが脱炭素の有効な手段になる可能性を指摘している。
バイオマス発電所以外に、バイオマスからの水素製造やバイオプロセスで発生するCO2を回収・貯留するプロセスもBECCSに含まれる。また、CCSで回収したCO2は、地下貯留以外に、化学品、燃料、セメントなどの製造原料などに使われて貯留・固定化される。将来に向け、BECCS増強が期待される。
火力発電のCCSからDACCSへ
BECCSによるCO2削減には、バイオエネルギー資源の持続可能な供給量や食料生産との競合から限界がある。そのため「2050年カーボンニュートラル」を実現するため、排出が避けられない分野からの残余排出をBECCSのみで処理することは困難で、大気中からCO2除去する必要がある。
そのため、直接空気回収(DAC : Direct Air Capture)技術により、大気中から直接CO2を回収し、貯留まで行うDACCS(Direct Air Carbon Capture and Storage)が、ネガティブエミッション技術(NETs)の一つとして、注目を集めている。
しかし、大気中に含まれるCO2濃度は約0.04%と極めて低いため、大量の空気を効率よく処理する必要がある。そのためDAC設備の高効率化と低コスト化は必須課題で、今まさに研究開発中である。現在は、米国で100万トン/年の大規模DACプラントの建設が始まり、量産効果が期待されている。
2050年のCO2削減ポテンシャルは、DACCSが29億トン/年と予測されている。ただし、CO2削減ポテンシャルは、分離したCO2の貯留地を確保できるか否かで大きく左右される。そのため、地下貯留以外の様々なCO2固定化方法の研究開発が、低コスト化開発と並行して進められている。
これまでの火力発電を振り返る
カーボンニュートラルを掲げながらも、燃料供給の不安にさらされる度に石炭火力へ戻る──そんな“揺らぎの連鎖”が、日本のエネルギー事情を縛り続けている。エネルギー政策はどのようにぶれてきたのか?
2011~2014年:福島第一原発事故前後の火力発電
1997年12月、地球温暖化防止京都会議で「先進国は2008~2012年の間に1990年比で温室効果ガスの排出を約5%削減」の目標が採択された。「京都議定書」であるが、これにより国内での石炭火力発電所の新設が事実上不可となった。既に、忘れられた過去の話である。
しかし、2011年3月の東日本大震災以降、国内では石炭火力発電所の新設計画が目白押しとなる。原発の再稼働が見通せない電力会社や、独自電源を持とうとする新電力各社が、燃料コストの安さと資源供給の安定性から石炭火力発電所の新設を計画した。
これを後押しするように、2014年4月、政府は第4次エネルギー基本計画を閣議決定し、石炭火力発電は「重要なベースロード電源」と位置付け、老朽火力発電所のリプレースや高性能機の新増設をめざすとした。
また、LNG火力発電は「ミドル電源」の中心的な役割とし、石油火力発電は「ピーク電源及び調整電源」と位置付けて限定活用するとした。
2015~2019年:「パリ協定」発効後の火力発電の抑制
国内の石炭火力発電所の新設は、2015年4月時点で43基、設備容量で2120万kWにのぼった。その状況に対し、2015年6月に環境省は石炭火力発電所の新設計画に対し、環境影響評価(環境アセス)法に基づき異議を唱える。
これを受けて経済産業省は「省エネ法」の告示を変え、2016年からの新規制適用を発表。推進側:経済産業省と抑制側:環境省のせめぎあいである。
【「省エネ法」による新規制】
①石炭火力発電を火力発電全体の50%程度(電力量ベース)に抑え、CO2排出量の少ないLNG火力発電を50%以上とする。具体的には高効率の超々臨界圧発電(USC、発電端効率・LHV基準で39~41%)を基準とし、低効率の石炭火力の廃止や休止を求める。
②「エネルギー供給構造高度化法(高度化法)」を制定し、電力会社に非化石電源比率(原子力発電+再エネ)を44%以上に引き上げることを要請。ただし、努力義務であり法的罰則のない法律である。
以上の経済産業省の対策に応じて、環境省は2016年2月に石炭火力発電所の新設計画を、新規制を遵守する条件付きで容認する。
2016年2月、大手電力会社と新電力各社の計36社(国内の販売電力シェア99%以上)が、「電気事業低炭素社会協議会」を発足させた。各社は年度ごとにCO2削減計画を策定・実施・評価して見直し、協議会が進捗状況を経済産業省などに報告する監視の役割を担う。
2016年11月に「パリ協定」が発効し、「産業革命前からの気温上昇を2℃未満にし、1.5℃未満に収まるよう努力」の目標に向け、世界各国がCO2排出量の削減に動き出す。
国連に提出した日本の目標は、「短期は2020年時点の温暖化ガス排出量を2005年比で3.8%以上の削減」、「中期は2030年に2013年に比べて26%の削減」、「長期は2050年に2013年比80%の削減」である。
「パリ協定」を受けて、2017年から環境省による石炭火力発電所の新設計画の抑制が行われた。環境省は環境アセスに基づく意見書を出すが、管轄する経済産業省は多くの新設を認可した。
【大型石炭火力発電所の新設の例】
■2017年8月、愛知県で中部電力が進める武豊火力発電所(石炭+木質バイオマス混焼、総出力:約107万kW)の新設計画について環境省は異議を表明したが、2022年8月に営業運転が開始された。
■2018年1月、中国電力が島根県で進める三隅火力発電所2号機(石炭+木質バイオマス混焼、総出力:約100万kW)の増設計画に環境省は異議を表明したが、2022年11月に営業運転が開始された。
■2018年3月、神戸製鋼所が進める神戸製鉄所火力発電所3, 4号機(石炭、総出力:約130万kW)の新設計画に環境省は異議を表明したが、2022年2月に3号機、2023年2月に4号機に営業運転が開始された。等々
一方、電力自由化で新電力に顧客を奪われた大手電力会社は、新設中止や、30年以上の老朽化した石油・石炭火力の建て替え中止・廃止を進める。
高効率の最新鋭機の導入でCO2排出量と発電コストは下げられるが投資回収が不透明、また老朽化火力は保修費用が高額となり設備利用率が低下して利益が出せない、結果的に火力発電所は漸減方向に向かう。
【火力発電所の計画中止、休止・廃止の例】
■2017年3月、中国電力とJFEスチールが千葉市で進める蘇我石炭火力発電所(総出力:約107万kW、2024年運転開始)に、環境省は環境アセスに基づく意見書を提出。2018年12月、事業性が見込めないため中止。■2017年8月、関西電力とJXTGエネルギーが千葉県市原市で進める石炭火力発電所の建設中止を発表。電力自由化で、関西電力は首都圏での電力販売事業の供給拠点と位置付けたが、投資回収が困難と判断。
■2018年3月、JXTGエネルギー、清水建設、静岡ガスは共同出資する清水天然ガス発電所(総出力:110万kW、2021年運転開始)の計画を中止。事業採算性に加え、地元反対を受けての白紙撤回である。
■2018年4月、電源開発が明石市の高砂火力発電所1, 2号機(出力:25万kW×2基)の高効率石炭火力発電所(USC)への建て替え中止を発表した。
■2019年3月、関西電力は30年以上の老朽火力である和歌山県の海南発電所1~4号機(石油、総出力:210万kW)の廃止、御坊発電所2号機(石油、出力:60万kW)の休止を発表した。等々
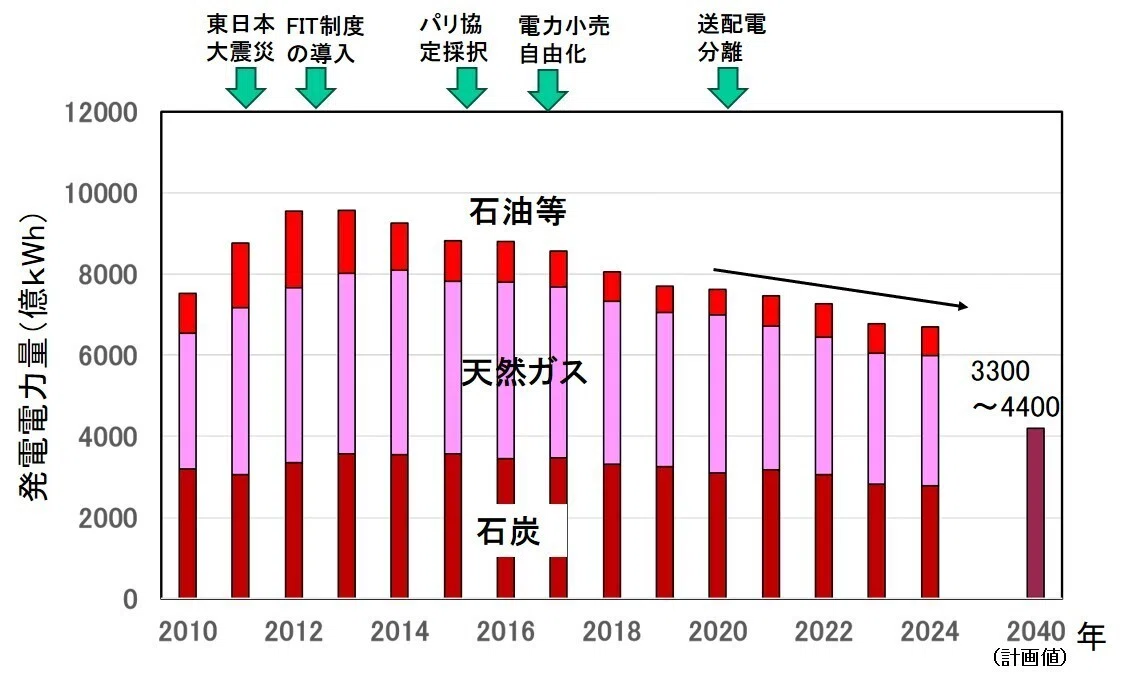
2010年以降に注目して、経済産業省が公表している電源別の発電電力量から、火力発電による発電電力量のみを切り出して見てみよう。
福島第一原発事故以降、原発の相次ぐ停止による電力不足を、休停止していた火力発電所の再稼働で乗り切るため火力発電電力量が急増する。
その後、「パリ協定」などによる石炭火力発電の抑制で発電電力量が漸減するが、福島第一原発事故前のレベルに戻るのは2020年で10年を要した。
2020年~現在:カーボンニュートラルをめざして
2020年7月、経済産業省が国内石炭火力発電所の計140基を対象に、1990年代前半までに114基ある「非効率発電所」のうち100基程度を、2030年までに段階的に休廃止する方針を発表する。
電力各社の非効率石炭火力発電量に上限を設定し、徐々に上限を下げて発電容量を減らすよう法令や制度を改正する。プラント輸出は禁止せず、非効率石炭火力のみ輸出支援を行わない。
ただし、北海道、沖縄、島嶼など電力環境に特殊事情がある地域と防災用の一部施設は事情を考慮する。
2020年10月、政府は2050年までに温室効果ガスの排出を全体としてゼロにする「2050年カーボンニュートラル」を宣言する。
しかし、新型の高効率発電所26基は維持・拡大としたため、石炭火力全廃に動く欧州に比べて手緩い感は否めず、2019年のCOP25~2025年のCOP30まで、日本は6回連続で不名誉な「化石賞」を受賞する。
【政府が廃止をめざす「非効率石炭火力」とは】
①発電効率が40%以下の亜臨界圧(Sub-C、蒸気温度:540~570℃、蒸気圧:16.7MPa、発電効率:38%以下)、②超臨界圧(SC、蒸気温度:566℃以下、蒸気圧:22.1MPa、発電効率:38~40%)の114基が対象である。
【維持・拡大する「高効率石炭火力」とは】
③超々臨界圧(USC、蒸気温度:566℃以上、蒸気圧:22.1MPa、発電効率:41~43%)、④石炭ガス化複合発電(1300℃~1500℃級IGCC、発電効率:46~50%程度)の26基を維持・拡大する。
性能でUSCやIGCCを上回る⑤石炭ガス化燃料電池複合発電(IGFC)は、電源開発と中国電力などが開発中であるが低コスト化が課題。
経済産業省によると大手電力会社の「非効率石炭火力」が占める割合は、沖縄電力(55.1%)、北海道電力(38.8%)、Jパワー(36.8%)、中国電力(27.4%)、東北電力(26.1%)、北陸電力(24.6%)、JERA(7.4%)、関西電力(0%)。それ以外に鉄鋼・化学・製紙業界などでも「非効率石炭火力」の自家発電設備が運用されている。
2021年4月、経済産業省は「非効率石炭火力」を減らすため、石炭火力の発電効率を43%とする新基準を設定する。2019年度時点で大手電力会社では発電効率40%以上は31基で、43%以上は2基にとどまる。
新基準は達成できなくても罰則や強制的な措置は設けない緩いもので、基準より低い場合に指導・助言で実効性を担保する計画である。
2022年2月に始まったロシアによるウクライナ侵攻の長期化と、2026年2月に始まった米国・イスラエルによるイラン攻撃などによる中東情勢の不安定化が、世界的に原油や天然ガスなどの燃料供給不安を引き起こす。
これを受け、2026年3月、経済産業省は2026年度に限り非効率石炭火力発電所の稼働制限(設備利用率を50%未満とする)を解除し、代替調達しやすい石炭を利用して電力の安定供給を確保する方針を示す。
石炭火力から抜け出せない大手電力会社の動向
2013年以降、火力発電電力量は減少傾向を示し、2020年にようやく福島第一原発事故前のレベルに戻ったことは前述の通りである。
参考までに、2010年の総発電電力量(11494憶kWh)に占める火力発電電力量(7521憶kWh)の割合は65.4%で、その内訳は石炭(3199億kWh)、LNG(3339億kWh)、石油(883億kWh)である。
2020年の総発電電力量(9985憶kWh)に占める火力発電電力量(7614憶kWh)の割合は76.3%で、その内訳は石炭(3039億kWh)、LNG(3888億kWh)、石油(633億kWh)である。
紆余曲折の結果、発電単価の安い石炭火力は微減に留まり、石油火力の減少分をLNG火力が増加して補っている。
大手電力会社は、燃料費の安価さや既存設備の活用余地から石炭火力を維持せざるを得ない状況にある。そのため「非効率石炭火力」の廃止と共に「高効率石炭火力」の新設、「バイオマス混焼」による石炭火力の延命を進めているのが現状である。
【「非効率石炭火力」の廃止】
①2020年10月、非効率石炭火力の割合が低いJERAは、共同運営を含めて国内8か所の石炭火力発電所を、2030年までに全て停止・廃止すると発表。
②北海道電力は2027年以降に老朽化が進んだ砂川発電所(3.4号機)を廃止、2030年までに知内発電所を廃止すると発表。
③構造転換を急ぐ中国電力は、2024年1月に下関発電所1.2号機を廃止し、2023年4月に水島発電所2号機を廃止した。
④九州電力は、老朽化に伴い2026年3月に豊前発電所2号機、2026年6月に苅田発電所新1号機を廃止した。
⑤北陸電力は、富山新港火力発電所1号機の電力需要増を見極めるため、2024年度➡2028年度へ廃止の延期を発表。福井火力発電所三国1号機を2028年3月末までに廃止する
⑥四国電力は、Jパワーなどと共同出資する土佐発電所を2025年3月で廃止。
【「高効率石炭火力」の新設】
①2023年6月、JERAは超々臨界圧(USC)の横須賀発電所1号機(石炭、出力:65万kW)、同12月、横須賀発電所2号機(石炭、出力:65万kW)の営業運転を開始した。
②2023年6月、四国電力は超々臨界圧(USC)の西条発電所1号機(石炭+木質バイオマス、出力:50万kW)の営業運転を開始。2022年3月廃止の旧1号機(石炭+木質バイオマス、出力:15.6万kW)のリプレースである。
③2023年10月、電源開発は老朽化した松島火力発電所1号機の廃止、2号機の休止を発表。2号機は最新鋭設備「石炭ガス化IGCCによるCO2フリー水素発電、出力:50万kW」に更新し、2028年の運転開始予定。
【「バイオマス混焼」による石炭火力の延命】
石炭火力発電比率が高い北海道電力、中国電力、九州電力、北陸電力、電源開発は、石炭火力の延命のためバイオマス燃料を混ぜる混焼による非効率石炭火力発電設備の「*見掛けの発電効率向上」を進める。
*発電効率(=発電量/投入エネルギー)を見掛け上あげる方策
効率の定義から発電量を増すか、投入エネルギーを減らす必要がある。現行の「省エネ法」では、石炭とバイオマスを混焼する場合、バイオマスの投入エネルギー分を分母から差し引いて効率を計算できる。
そのため、発電効率が40%以下の非効率の亜臨界圧や超臨界圧機でも10%程度のバイオマスを混焼すれば、発電効率41%以上の超々臨界圧と同等以上の発電効率とみなせる。
しかし、バイオマス燃料(木質ペレット等)の火災・爆発事故が多発。
①2023年3月にバイオマス燃料供給設備で火災が発生した関西電力舞鶴発電所1,2号機では、設備改修と安全対策を実施し混焼を再開した。
②2024年1月に火災・爆発事故が発生したJERA武豊火力発電所5号機では、2026年度末頃のバイオマス混焼の再開をめざしている。
③2023年9月に大規模な爆発事故を起こした中部電力・東急不動産などが運営する米子バイオマス発電所では、設備復旧を断念し廃止を決めた。
以上、「パリ協定」の発効により脱石炭火力発電が進む中で、日本の2024年総発電電力量(9911億kWh)に占める火力発電電力量(6690億kWh)は減少傾向にあるが構成比率は67.5%と依然として高く、その内訳は石炭(2785億kWh)、LNG(3194億kWh)、石油(711億kWh)である。
政府主導で「非効率石炭火力」の休廃止が進められたが、「高効率石炭火力」へのリプレースと新設も進められた。結果として、火力発電の総発電電力量は漸減傾向にあるものの、第7次エネルギー基本計画で示された2040年の目標にはまだまだ遠いのが現状である。
現在、またしても世界的に原油や天然ガスの供給不安が広がり、エネルギー安全保障の重要性が増している。燃料供給が揺らぐたびに石炭火力へ戻らざるを得ない状況を、私たちは半ば受け入れてしまってはいないだろうか。
今、再生可能エネルギーと原子力を含む自給率向上を、短期的な燃料事情に左右されない『軸』として確立できるかどうかが問われている。
火力発電業界のカーボンニュートラルの見直し
世界の火力発電企業は、①AI・データセンター等による電力需要の急増、②再生可能エネルギーの大量導入に伴う調整力の確保、③ネットゼロ目標とエネルギー安全保障の両立の影響を受け戦略を見直している。
各国のアプローチは異なるが、火力発電業界はいずれも「ネットゼロの最終目標は維持しつつ、中間目標や手段を現実的に修正する」という共通のパターンが見える。
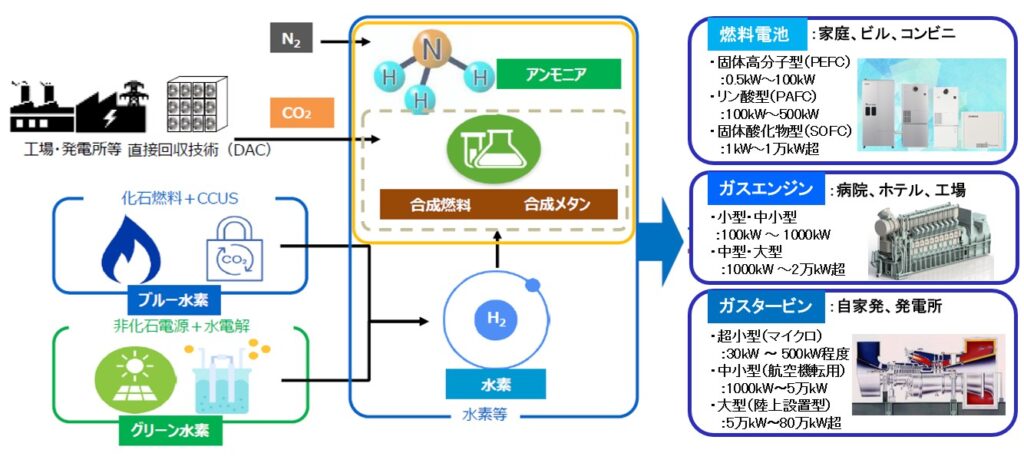
現時点で、石炭にアンモニア、天然ガス(LNG)に水素を混ぜる混焼によりCO2排出を減らす検討や、排出されるCO2を回収して地中に貯留(CCS)・有効利用(CCUS)する技術の実用化が検討されている。また、最終解と目されている水素・アンモニア専焼によるゼロエミッションの実証が行われている。
中国の火力発電企業
中国政府は「2030年までのカーボンピークアウト、2060年までのカーボンニュートラル」の目標「3060目標」を堅持し、第15次五カ年計画(2026~2030年)に向けて質的成長へと政策を見直している。
2030年の総発電設備容量を現在の約40億kW→54億kWに増大し、そのうち風力・太陽光:28億kW以上、年間発電量:4兆kWh超(総発電量の30%超)とする。水力・バイオマスを約15%、原子力を約5%、石炭・LNG火力を50%と構成比を示している。
■中国華能集団(CHNG):「3060ダブルカーボン目標」を維持。エネルギー安全保障や電力需給の安定化を最優先し、石炭火力のクリーン化や高効率化への改修、調整電源としてバックアップ機能を維持する。
一方、再生可能エネルギーの大量導入に加え、高温ガス炉などの次世代原子力や、EVトラックの自動化、蓄電池プロジェクトなど、実効性の高いクリーン技術への投資・開発を継続している。
■国家能源投資集団(CHN Energy):「3060ダブルカーボン目標」を維持しつつ、石炭火力発電を調整電源として維持・活用する現実路線をとる。一方、太陽光発電や風力発電の設備容量を驚異的なスピードで拡大し、従来の石炭火力主体から非化石エネルギーへの移行を加速している。
■中国大唐集団(China Datang Corporation):「3060ダブルカーボン目標」を維持するが、「第15次5カ年計画(2026–2030年)」に向けた動向や環境目標の未達・遅れを受けた政策修正に伴い、環境保護や低炭素エネルギーへの転換比率の引き上げ、環境・脱炭素指標に対する評価の厳格化を進める。
インドの火力発電企業
インド政府は「2070年までのネットゼロ達成」、2032年の総発電設備容量:約900GWのうち約66%を非化石燃料で賄うと中間目標を強化した。電源構成比率は太陽光:364GW、風力:122GW、大型水力:89GW、原子力:19.6GW、石炭:260GWとしている。
加えて、2037年の総設備容量:約1121GWのうち約68%を非化石燃料で賄うと目標を引き上げた。太陽光:509GW、風力:155GW、大型水力:78GW、原子力:22GW、石炭:315GWを示している。
■インド国営発電公社NTPC:「2070年までのネットゼロ達成」の目標に沿い、2037年までに発電容量を250GWへ大幅に拡大し、安定供給する新戦略を発表した。2037年までに再生可能エネルギーを現在の約12GW→136GWへと引き上げ、非化石電源の割合を段階的に高める。
また、2047年までに30GWの原子力発電導入の計画、既存石炭火力のSMRへの置き換えの調査、CO2からメタノールを生産するCCUS実証と、蓄電システム(BESS)と揚水発電の導入も進める。
急速に経済発展を遂げてきた中国とインドは、既存の石炭火力発電を中心として総発電電力量の大幅拡大により増大する電力需要に対応し、その中で再生可能エネルギーと原子力の導入により非化石電源比率を段階的に高めることで、脱炭素を進める狙いである。
韓国の火力発電企業
政府は「2050年までのネットゼロ達成」を掲げ、2035年のGHG排出削減目標を53〜61%減(2018年比)とする方針。しかし、AIデータセンターや半導体クラスターの推進で、2040年までに約27.7GWの新規電力需要が見込まれ、エネルギー安定供給を優先し、急速な脱炭素への投資を制限している。
2026年8月には、石炭火力発電の延命策であるとし、アンモニア混焼からの撤退を表明した。
■韓国電力公社(KEPCO):燃料費高騰や公共料金凍結の影響で、200兆ウォン(22.6兆円)を超える巨額負債を抱えており、脱炭素や電源構成の見直しが進められている。
特に前政権の脱原発方針が修正され、原発の運転延長や新設再開を進めている。再生可能エネルギーの拡大目標は維持し、調整用電源としてLNG火力の活用や、LNG+水素混焼発電を推進。石炭火力の段階的な廃止方針は継続するが、電力安定供給のため既存設備の保全や柔軟な運用を維持する。
欧州ドイツの火力発電企業
EUは「2050年までのネットゼロ達成」を掲げ、2040年までに90%削減(1990年比)の中間目標を維持。一方2026年7月、欧州委員会はEU ETS(排出量取引制度)を、2030年代後半(大部分は2038年)まで特定産業への一部無償排出枠の延長を提案し、企業の負担軽減を図る。
■RWE(ドイツ):「2040年までのネットゼロ達成」を掲げ、2022年10月、脱石炭火力の廃止期限を当初の2038年から2030年への前倒しを決定。洋上・陸上風力発電、太陽光発電、蓄電池の推進と、LNG火力発電の水素燃料化に巨額投資を進める。
一方、ロシアのウクライナ侵攻に伴う天然ガス供給不足や政策の不確実性により、電力安定供給のため一時的に石炭火力を稼働させて調整を行うなど、エネルギー安全保障上の問題を抱える。
ロシアのウクライナ侵攻に伴う影響を最も大きく受けた欧州は、一時的に石炭火力を復活させ、1年間で米国・カタール・アルジェリアなどの天然ガス供給に切り替えた。石炭火力の早期廃止は維持しつつ、再生可能エネルギー増設と調整電源として天然ガス・水素火力発電への転換を加速している。
米国の火力発電企業
現政権の大幅な方針転換により、連邦レベルの環境規制が緩和される方向で、化石燃料の増産と環境規制の撤廃に向けて大転換が進められている。
■アメリカン・エレクトリック・パワー(AEP):AIやデータセンターによる急激な電力需要の増加や、事業を展開する各州(特に化石燃料に理解を示す地域)との方針調整により、「2045年のネットゼロ目標」は維持するも、中間目標や達成時期の再調整(スローダウンや柔軟化)を進めている。
再エネへの急速な移行を見直し、天然ガス・石炭火力などをより長く維持・活用する可能性が高い。
■デューク・エナジー(Duke Energy):「2050年までのネットゼロ目標」を維持するが、ノースカロライナ州などでの法改正に伴い、2030年の中間削減目標(約70%削減)を撤廃・見直して、石炭火力発電の延命と調整用電源としてLNG火力発電の活用を表明する。
また、再エネの急速な導入を抑制し、将来の主力電源として先進的原子力発電の導入をめざす。
政権交代により、米国では化石燃料の活用を長期化させる現実路線を強めている。一方で、火力発電の将来を見越しての再生可能エネルギーの増設と原子力発電への転換を着実に進めている。
以上のように、”最終目標(ネットゼロ)は維持しつつ、中間目標や達成手段を現実的に見直す”とした動きが世界のメガトレンドで、急速な脱炭素化からエネルギー安全保障へと潮目が変わったことは明らかである。
次に、東京電力と中部電力の火力部門が統合された国内最大発電会社JERAの動きを見てみよう。
日本の火力発電企業
政府は2025年2月に「第7次エネルギー基本計画」および「GX2040ビジョン」を閣議決定し、「2050年までのネットゼロ達成」に向け、中間目標(2035年度60%減、2040年度73%減)の設定と、原発の最大限活用や再生可能エネルギーの主力電源化を柱とする政策改訂を行った。
■JERA:「JERAゼロエミッション2050」を維持し、急速な脱炭素から市場環境に合わせて脱炭素投資を調整しつつ継続する。2026年夏は、LNG燃料が高騰した場合に石炭火力を併用して電気料金を抑制する。
碧南火力で石炭+アンモニア20%の混焼を実証し、2029年度の商用運転用に液体アンモニア貯蔵タンク(16万トン)を建設中。2024年11月に袖ケ浦火力構内で、小規模な水素専焼発電で商用化を開始した。
再エネは、海外プロジェクト投資で培った開発・運営ノウハウをベースに、国内洋上風力の普及を牽引し、調整用のLNG火力発電や系統用蓄電所と組み合わせた安定運用の仕組みづくりを進める。
各国・企業の様々なアプローチの中で、日本のJERAは、平時のLNG火力と非常時の石炭火力のバランス運用を基本として、将来に向けてCCUS、アンモニア混焼や水素専焼、洋上風力とLNG火力・蓄電池の組み合わせなど、既存インフラを活かしながら段階的にゼロエミッションへ向かう優等生的戦略を表明している。
世界では「ネットゼロ達成」を掲げて、多くの火力発電企業が”再生可能エネルギー増設”と”原子力の導入”を表明し、非化石電源比率の向上をめざしている。日本の電力会社は”原子力の導入”に偏って投資を進めているのが現状である。
一方、エネルギー安全保障から、各国で再エネ調整用としてLNG火力+CCS/CCUSの検討が進められている。日本ではLNG火力の水素混焼、石炭火力のアンモニア混焼など延命策が進められている。
CCS・CCUS・アンモニア・水素燃料は、インフラ整備・高コスト・入手性や、ライフサイクルCO2排出量、社会受容性など多くの課題を抱えており、世界的には火力発電の延命策と位置づけられている。