
ゼロエミッション自動車の実現に向け、現行の蓄電池性能の観点から、ガソリン車・ディーゼル車はハイブリッド車(HEV)を経て、小中型車(小型バス、小型トラックを含む)は電気自動車(BEV)に向かい、バス・トラックなどの大型車は燃料電池車(FCEV)化の方向が見えてきた。
超大型車に関しては、水素エンジン車の可能性があるが、性能と経済性の両面から燃料電池車との比較が必要である。
自動車の未来予測

ゼロエミッション自動車の実現に向け、現行の蓄電池性能の観点から、ガソリン車・ディーゼル車はハイブリッド車(HEV)を経て、小中型車(小型バス、小型トラックを含む)は電気自動車(BEV)に向かい、バス・トラックなどの大型車は燃料電池車(FCEV)化の方向が見えてきた。
超大型車に関しては、水素エンジン車の可能性があるが、性能と経済性の両面から燃料電池車との比較が必要である。
現在、自動車に供給されるエネルギー源が、一次エネルギーから二次エネルギーへと移行する過渡期にある。BEVやFCEVを購入できない、あるいは購入しない国々や人々を対象に、CO2ゼロを実現するためは、バイオ燃料、合成燃料(e-fuel)、水素の供給が重要である。
すなわち、再生可能エネルギーで発電した電力、その電力を使って製造したグリーン水素、あるいはバイオマスを原料としたバイオ燃料や、カーボンリサイクルにより製造された合成燃料(e-fuel)である。しかし、実現にはガソリンや軽油並みの低コスト化と、十分な供給量の確保が重要である。
経済的理由により化石燃料から製造されたガソリンや軽油、化石燃料を使う火力発電で発電した電力、化石燃料を改質して得られた水素を使う限り、CO2ゼロの目標は達成されない。
一方、国内ではバス・トラックの運転者不足が深刻化し、「2024年問題」が追い打ちをかけている。その結果、都市部でもバス会社が路線の廃止や減便を余儀なくされ、物流業界でもトラック輸送量の大幅減少が懸念されている。
政府は、脱炭素化で有利な鉄道・船舶での輸送への移行を推進するとしているが、限定された動きとなるため、ゼロエミッション自動車の実現に向けた努力は加速する必要がある。
次世代自動車の電化トレンド
次世代自動車の鍵を握るのは、低環境負荷を実現するためのエネルギー供給である。BEVでもFCEVでも同じであるが、その根底にあるのは再生可能エネルギーで発電した電力、またはその電力を使って製造したグリーン水素の使用である。既に、欧米中を中心に、その方向に舵を切っている。
経済産業省資源エネルギー庁「エネルギー白書2023」によると、2021年における国内の電力供給比率は、火力発電83.2%、原子力3.2%、水力3.6%、再生可能エネルギー10.0%である。高まる火力発電偏重からの脱却が必要である。この10数年間の政府の甘い見通しが、日本の現状を招いている。
現在、2017年頃に欧州を中心に動き出したEVシフトが、自動車の最大市場である中国を巻き込み急速に進行している。過渡期利用のHEVを経て、世界の次世代自動車のメガトレンドはBEVに確定した。これには搭載される蓄電池の性能向上と、充電インフラの整備拡充が大きく影響している。
一方、従来から大型・長距離移動に有利とされてきたFCEVであるが、水素ステーションの整備が都市部に集中しており、韓国、米国、中国でFCトラックやFCバスの商用化が始まった。しかし、グリーン水素の供給が実現する2030年前後までは、FCEVの市場拡大は難しい。
グリーン水素は明らかに再生可能エネルギーで発電した電力よりも割高となるため、低コスト化が必須である。そのため、蓄電池の性能向上が進めば、EVバスやEVトラックの実現の可能性が高まり、FCバスやFCトラックの出番はさらに遅れる。
バイオ/合成燃料と水素エンジン車
国際エネルギー機関(IAE)によればエンジン車のピークは2030年前後で、ピークを過ぎてもすぐに消滅することはない。特に、電化の遅れている発展途上国などでは、従来の内燃機関の延長線上でバイオ燃料車や利用や水素エンジン車により、CO2排出量の抑制を進める需要が高まる可能性がある。
自動車向けバイオ燃料の製造
自動車向けバイオ燃料の製造・利用は、米国やブラジルが先行している。最近になり、日本でも企業主体で検討が開始され、2022年7月、「次世代グリーンCO2燃料技術研究組合」がENEOS、スズキ、SUBARU、ダイハツ工業、トヨタ自動車、豊田通商の6社により設立された。

同組合では、「2050年カーボンニュートラル」実現のため、バイオマスの利用、生産時の水素・酸素・CO2を循環させて効率的に自動車用バイオエタノール燃料製造のための技術研究を推進する。そのため、①~④の研究領域を対象としている。
① エタノールの効率的な生産システムの研究
② 副生酸素とCO2の回収・活用の研究
③ 燃料活用を含めたシステム全体の効率的な運用方法の研究
④ 効率的な原料作物栽培方法の研究
カーボンニュートラ燃料の最大の課題は、低コスト化と需要に応じた供給量の確保にある。ENEOSは単独でもNEDO支援を受け「合成燃料の製造技術開発」を進めており、2024~2028年にパイロットプラント(生産量:18000kL/年級)を稼働し、2040年頃までの自立商用化を目指している。
バイオ燃料車の開発
2022年6月、自動車メーカー各社が、富士スピードウェイで開催された24時間の「スーパー耐久シリーズ2022」で、カーボンニュートラ燃料に対応したエンジン開発を進めると発表した。
■トヨタ自動車は、水素エンジン搭載の「ORC ROOKIE GR86 CNF Concept」で耐久レースに参戦。アイルランドP1 Racing Fuels製の燃料で、再生可能エネ電力による合成燃料(e-fuel)と、第二世代バイオメタノールをガソリンに変換したMTG(Methanol to Gasoline)の混合。
■SUBARUは、水素エンジンを搭載した「トヨタGR86」の兄弟車の「Team SDA Engineering BRZ CNF Concept」で耐久レースに参戦。燃料はGR86と同じ。
■日産自動車は、ファレディーZの新型車「Nissan Z Racing Concept」(230号車)がレースに参戦。使用燃料はアイルランドP1 Racing Fuels製の合成燃料(e-fuel)である。
■マツダは、ディーゼル車「MAZDA2 Bio concept」で耐久レースに参戦。ユーグレナの100%バイオディーゼル燃料「サステオ」*を採用した。2022年発売の新型SUV「CX-60」から搭載する直列6気筒ディーゼルエンジンは、B5バイオディーゼル燃料対応である。
*サステオは、ユーグレナ油脂(約10%)と廃食油(約90%)をブレンド後、不純物除去の前処理と低分子化するための水熱処理を施して、C10~C20に精製するため水素化処理を施す。得られた精製植物油(HVO:Hydrotreated Vegetable Oil)を蒸留処理でナフサ成分を分離して製造する。
現在の価格は約1万円/Lであるが、2025年に25万kL/年の商業プラントを稼働させて250円/Lを目指す。2022年6月からユーグレナと中川物産が名古屋市の名港潮見給油所で、サステオを20%混合した軽油を300円/Lで一般販売している。
水素エンジン車
水素を燃料とする水素エンジンは、FCEVと同様に原理的にはCO2を排出しない。また、既存のレシプロエンジンの改良で対応できるため、FCEVに比べて初期投資は少なくて済む。
2022年6月、トヨタ自動車は水素を燃焼させて走る「水素エンジン車」の市販方針を発表した。2021年から耐久レースに参戦して技術実証を続けており、FCEV用水素タンクの搭載ではガソリン車よりも走行距離が短いため、液体水素燃料の搭載を検討している。
米国自動車部品大手ボルグワーナーは、合成燃料(e-Fuel)、アンモニアの他に水素燃料対応のエンジン開発を進めている。圧縮天然ガス(CNG)車向け燃料噴射装置を改良した水素インジェクターの最適化で、希薄燃焼により高負荷運転でもNOxが大幅低減できる。
2022年8月、従来のエンジン部品業界では生き残りに向けた動きが出ている。2022年7月、リケンと日本ピストンリングが共同持ち株会社「リケンNPR」を設立して経営統合し、残存者利益を狙える競争力や体力を維持する。リケンは、新潟県柏崎事業所で水素エンジンの実機評価を2022年5月に開始。
異業種からの参入
米国Apple(アップル)、中国滴滴出行(ディディ)、ソニーグループなどが、BEVへの参入を表明している。ソニーはデザイン・センサー・音響システム・第5世代通信(5G)・エンターテインメントなど車載システムのほか、次世代型移動サービス「MaaS(マース)」のソフト分野に集中する。
2022年3月、本田技研工業とBEV事業での提携を発表し、9月に共同出資会社「ソニー・ホンダモビリティ」を設立し、2025年に開発したBEVを発売する。共同出資会社がBEVの設計や開発、販売を手掛け、生産は本田技研工業に委託する。
2022年10月、ソニー・ホンダモビリティは、第1弾BEVを2025年内に販売すると発表した。2026年春に北米向け、2026年後半から日本にも出荷する。BEVは北米のホンダ工場で生産し、オンライン販売を中心とし、自動運転技術は一定の条件下で運転操作が不要になる「レベル3」を目指す。
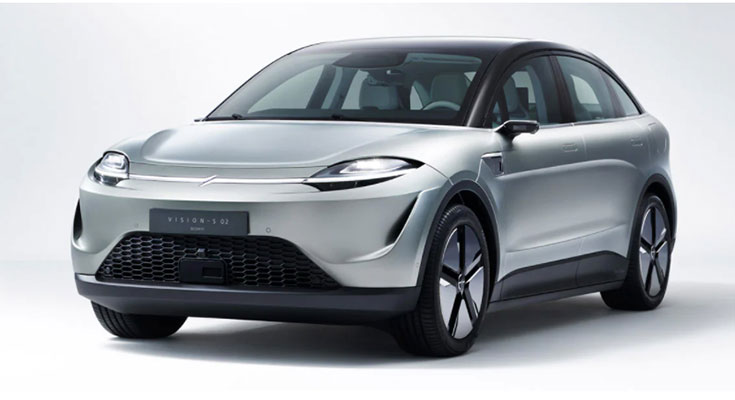
2020年代に入り、BEV市場への新規参入が本格化してきた。ガソリン車の部品点数は約3万点で、BEVは部品点数が4~5割少ないことが、異業種からの参入障壁を下げている。加えて、モーターや蓄電池、半導体が中核部品となり、BEVはソフトで制御されるようになる。
また、自動運転による新規市場の拡大がIT関連企業を引きつけており、従来の自動車の概念を超えた大変革を起こす可能性が期待される。
劣勢の日本メーカーを奮起させるために、テスラを超える斬新なBEV事業のコンセプトが現れることを期待したい。
自動車業界の「全面EV化」のトーンダウン
欧米や新興国の一部で、電気自動車(EV)補助金の縮小や充電インフラの未整備によるEV需要の成長鈍化が発端となり、2024〜2026年に世界の自動車市場は“EV一本化”から“多様化”へと構造転換が始まった。
すなわち、欧米・日本・中国のメーカーによる「2030年までの全面EV化」の急進的な目標が撤回され、ハイブリッド車(HV)やプラグインハイブリッド車(PHV)が再評価され、エンジン車の活用も並行する「現実的な全方位への戦略への修正(マルチパスウェイ戦略)」が進められている。
日本の自動車メーカー
2026年4月、経済産業省・資源エネルギー庁や日本自動車工業会は、電気自動車(EV)だけでなく、ハイブリッド車(HV)、プラグインハイブリッド車(PHV)、燃料電池車(FCV)、さらに合成燃料(e-fuel)やバイオ燃料を活用する内燃機関(エンジン)の改良など、あらゆる選択肢を排他せずにCO2削減を打ち出した。
■本田技研工業(Honda):「2040年までにEV・FCVの世界販売を100%にする(ガソリン車・HVゼロ)」という従来目標を撤回し、北米向けの一部EVモデルの開発中止、カナダでのEV工場と電池工場の無期限停止を決定し、需要が多いHVとガソリン車を北米販売の軸とする戦略に切り替える。
■SUBARU(スバル):「2030年にEV販売比率を50%」とする目標や、2028年度にパナソニックエナジーと車載電池工場を新設する計画を先送りし、2028年に予定した自社開発EV4車種の発売を延期する。量産EVはすべてトヨタ自動車との共同開発車。EV開発投資は減らし、HV・ガソリン車に振り向ける。
■トヨタ自動車:2021年12月に全方位戦略を発表、その後の市場動向により2023年4月に「EVファースト」を宣言し、西欧で2030年までに新車販売におけるEV比率を50%、2035年には新車すべてEVやFCVなどにすると発表したが、2026年5月に次世代EV工場の再編・開発計画の見直しを発表した。
■日産自動車:欧州で掲げていた「2030年までに全車EV化」を撤回。EV投資を縮小して、HVを欧州・中東で拡大する。三菱自動車とPHV(アウトランダー)の共同開発を強化する。三菱自動車は東南アジアでEVより需要の高いPHV・HVで拡大を狙う。

中国と韓国の自動車メーカー
中国は新エネルギー車(NEV)の優遇でEV、PHV、FCVの普及を国家主導で推進すると共に、低炭素燃料なども含めた現実的かつ段階的なCO2削減を模索。韓国は、急激なEVシフトからHVを織り交ぜた現実路線への見直しと、代替燃料の法制化を進めている。
■BYD(中国):欧州でのEV販売が伸び悩み、2025年以降の欧州工場計画の見直し。中国国内でもEV需要が頭打ちとなり、2024〜2026年の新車投入の半数以上がPHVと急拡大している。
■吉利汽車(Geely)グループ:欧州ブランド(Volvo、Polestar、Lotus)全体でEV計画を見直し。Polestarは販売不振によりEV専業路線を縮小、PHVの継続を決定。LotusもEV専業化計画を延期。
■現代自動車・起亜(Hyundai/Kia):欧米でのEV販売が想定を下回り、EV専用工場の投資ペースを抑制。北米でのHV販売が過去最高でHV・PHVのラインアップを急拡大。GMとのハイブリッド技術協業の検討などHVの国際展開を強化。
米国の自動車メーカー
政権移行に伴い、EVシフト政策や排ガス規制は次々と覆され、内燃機関(ガソリン車・ハイブリッド車)を容認して優遇する方針へと大きく舵を切っている。
■テスラモーターズ(Tesla motors):販売成長率が急低下したため、低価格車(Model 2)計画を事実上撤回し、既存モデルの改良に集中する。サイバートラックの生産を縮小し、工場投資のペースダウンを公表。EV専業メーカーであるが、事業計画の縮小を明確化している。
■ジェネラルモータース(GM):「2035年までにガソリン乗用車の販売をやめる」との目標を撤回し、ミシガン州などのEV・電池工場における生産計画の削減や無期限延期、本田技研工業との量販価格帯EV共同開発の中止、ハイブリッド技術を持つ現代自動車などとの協業を模索している。
■フォード (Ford):欧州で掲げていた「2030年までに乗用車を全車EV化する」の目標を撤回。南部テネシー州の新工場でのピックアップトラック型EVの生産を中止し、ガソリン車を生産する。ケンタッキー州のEV用工場を大規模データセンター向け蓄電池などの生産に転換する。
欧州の自動車メーカー
2025年12月、欧州委員会はメーカーに課される2035年のCO2排出削減目標が、2021年比で「100%削減」から「90%削減」へと緩和され、環境性能の極めて高いPHVやHV、高性能なエンジン車を2035年以降も新車として継続販売できる道が開かれた。
■ステランティス(Stellantis):「2030年までにEV比率100%」の方針を柔軟化し、2025年以降も欧州でPHV・HVの販売継続を発表。北米でジープ・RAMの大型EVの販売計画を縮小し、ガソリン車・HVのラインアップを維持する。EV専用プラットフォーム(STLA)への投資ペースを抑制し、PHV比率を高める。
■ボルボ・カーズ (Volvo Cars):「2030年までに完全なEV専業メーカーになる」という目標を撤回。2030年時点で電動車(EV・PHV)の販売比率を90〜100%へ見直し、HVの販売も継続する方針へ修正した。
■メルセデス・ベンツ (Mercedes-Benz):「市場が許す限り2030年までに全車EV化する」の目標を見直し、2030年以降もガソリン車やHVの開発・製造を継続する。
■フォルクスワーゲングループ:「2026年以降のエンジン車の新規開発を終了」の目標を撤回し、EVに加え次世代エンジン車やPHVも販売する。米国でのEV生産は終了。ポルシェの「2030年までに新車販売台数の80%以上をEV」とする目標を修正した。ベントレーも完全EV化の目標を2035年へ延期した。
■BMWグループ :ロールス・ロイスは「2030年までに全車種をEV化する」としていた従来の目標を撤回し、V12エンジン搭載車を2035年前後まで継続生産する方針へ戦略を修正した。
そもそも「全面EV化」だけではカーボンニュートラルは達成されない。化石燃料を燃やしてCO2を排出しながら発電した電力をEVにチャージするなら、ガソリン車と大差はない。現時点では、化石燃料による火力発電比率を下げることが最優先課題である。
EV需要鈍化の深刻さは、先頭を走るEV専業メーカー『テスラ』の計画縮小で象徴される。加えて、中国EVメーカーのPHVへの急転換により、世界最大市場の潮流が変わった。今後は、EV充電インフラ未整備であるインド・東南アジア・中南米などの新興国でのPHV・HVが拡大する。
EUグリーンディールの修正(CO2排出量の削減率の緩和、エンジン車販売規制の例外措置など)により、欧州メーカーの“ほぼ全社”がEV100%目標を撤回した。2021年12月にトヨタ自動車が公表した『全方位戦略』は、結果論ではなく“市場構造を踏まえた合理的判断”であったことが示された。