世界の原子炉開発は、「第1世代と呼ばれる黎明期の原子炉」に始まり、「第2世代である現行の軽水炉など」が続き、現在導入が始まっている「第3世代と呼ばれる改良型軽水炉など」へと進められてきた。小型軽水炉(SMR)は、第3+世代に位置付けられている。
2005年2月に、「第4世代の原子力システムの研究及び開発に関する国際協力のための枠組協定」が締結され、2030年代の商業導入を目指して13カ国+1機関により、「新型炉」の開発が進められている。
第4世代原子炉開発の動き
非軽水炉型の新型炉は、第4世代の原子炉である。すなわち、世界の原子炉開発は、黎明期の原子炉(第1世代)に始まり、現行の軽水炉等(第2世代)、現在導入が始まっている改良型軽水炉など(第3世代)と進められてきた。なお、小型軽水炉(SMR)は第3+世代と位置付けられている。
米国では電気出力:30万kW以下の軽水炉を「SMR」と呼び、非軽水炉型の原子炉は出力に関係なく「新型炉」と定義し区別している。また、英国では出力:100万kW以下の小型軽水炉を「SMR」と呼び、非軽水炉型は先進モジュール炉(AMR:Advanced Modular Reactor)と呼び区別している。
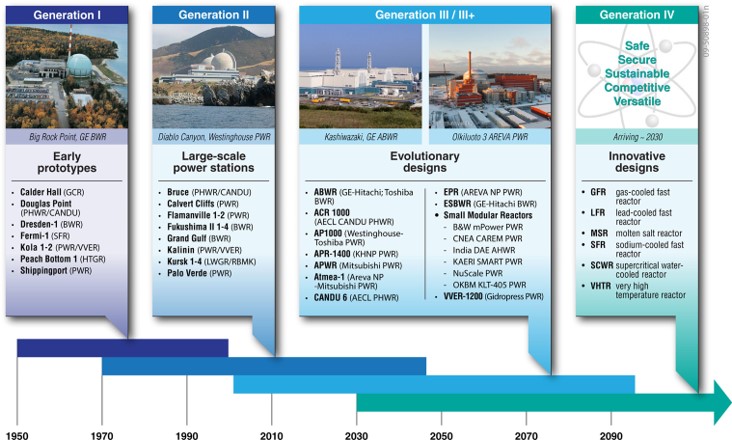
2005年2月、「第4世代の原子力システムの研究及び開発に関する国際協力のための枠組協定」が締結され、2030年代の商業導入を目指し、主要各国により新型炉の開発が進められている。
第4世代の原子炉開発とは:
■1999年、米国は第4世代(GIF:Generation IV)の概念を提唱した。
■これを受けて、2001年7月に「第4世代原子力システム国際フォーラム」が発足。
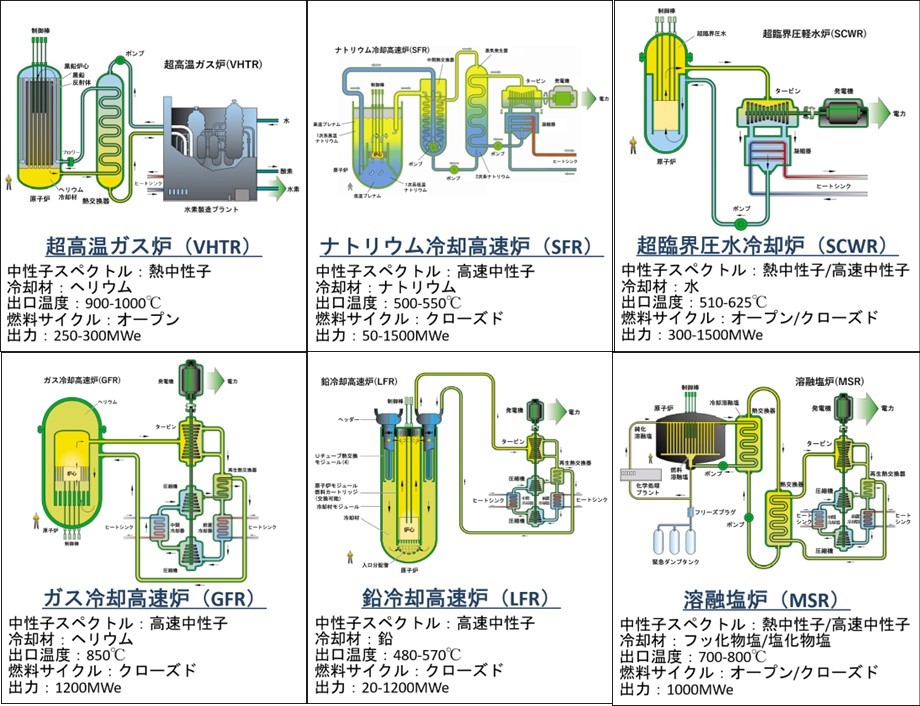
■2002年7月、研究・開発課題として6システム(ガス冷却高速炉(GFR)、鉛冷却高速炉(LFR)、溶融塩炉(MSR)、ナトリウム冷却高速炉(SFR)、超臨界水冷却炉(SCWR)、超高温ガス炉(VHTR))を選定。
■2005年2月、「第4世代の原子力システムの研究及び開発に関する国際協力のための枠組協定」が締結。2030年代の商業導入を目指し、アルゼンチン、豪州、英国、カナダ、韓国、日本、ブラジル、フランス、米国、南アフリカ、スイス、欧州原子力共同体(ユーラトム)、中国、ロシアが開発を推進している。
■2015年2月、枠組協定が、2025年2月28日まで延長された。
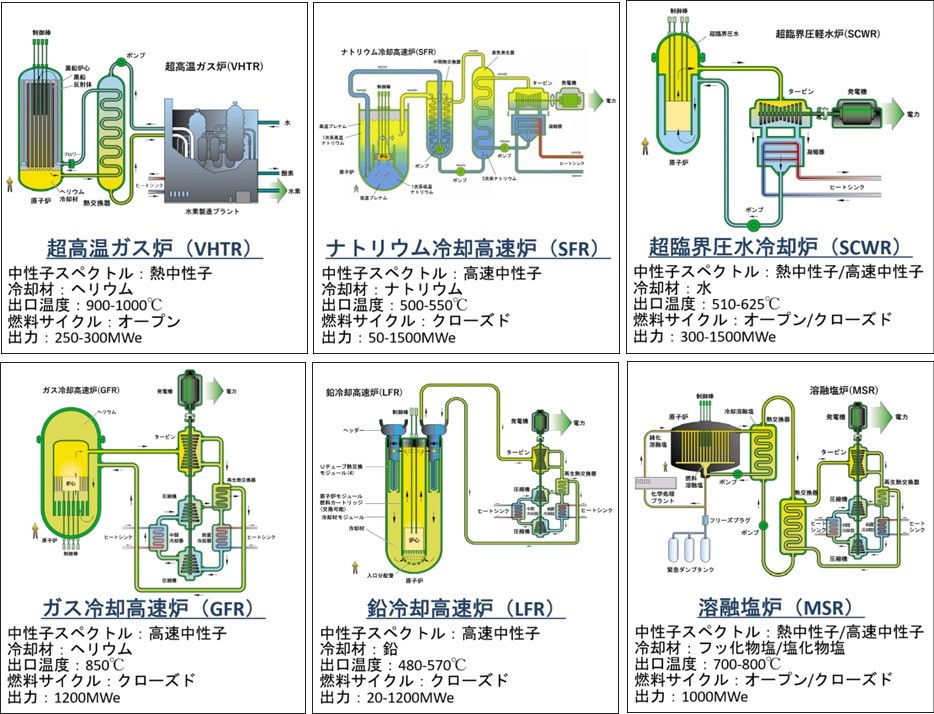
近年、電気出力:30万kW以下の小型モジュール炉(SMR:Small Modular Reactor)が、世界で注目を集めている。本来、SMRはモジュール化により工場内で組み立て、ユニットとして輸送・設置する炉の総称である。
しかし、米国では電気出力:30万kW以下の軽水炉を「SMR」と呼び、非軽水炉型の炉は出力に関係なく「新型炉」と定義している。また、英国では出力:100万kW以下の小型軽水炉を「SMR」と称し、非軽水炉型の先進モジュール炉(AMR:Advanced Modular Reactor)とは区別している。
本稿では、米国方式の分類に従い小型軽水炉である「SMR」と、非軽水炉型の「新型炉」の開発動向を区別し、非軽水炉型の「新型炉」を中心に開発動向をレビューする。
次世代原子炉用の核燃料
ロシアのウクライナ侵攻に端を発して、欧米各国はエネルギー安全保障の観点から原発向けの低濃縮ウラン(LEU)燃料の脱ロシア化を進めている。また、非軽水炉型の新型炉の多くでは従来の軽水炉用よりウラン濃縮度の高い「HALEU燃料」の使用が検討されているが、HALEU燃料でも脱ロシア化が始まっている。
低濃縮ウラン(LEU)燃料の供給
米国原発で使う低濃縮ウラン燃料(ウラン235が5%未満)は、英独蘭の合弁会社ウレンコ(ニューメキシコ州)からの供給に加え、ロシアに2割を依存しており経済制裁の対象外としている。
欧州はさらにロシアへの依存度が高く、ハンガリーやスロバキアなど5か国にロシア製原発が計18基あり、ロシア製の低濃縮ウラン燃料を使っている。
欧州連合(EU)は、ロシアのウクライナ侵攻に対して計11回の対ロシア経済制裁を発動してきた。しかし、原子力関連はハンガリーの反対で除外された。現在も、ハンガリーとトルコでは、ロシア製原発「VVER-1200」(PWR、出力:119.9万kWe)の建設が進められている。
一方で、2022年6月、チェコは核燃料の調達先をフランスのフラマトムなどに切り替える契約を締結した。ウクライナは米国ウエスチングハウスと協定を結び、ウラン燃料供給と原発「AP1000」(PWR、100万kWe)の導入を9基に拡大した。スェーデン、スロバキアもロシア以外からの核燃料の調達を検討している。
また、フィンランドはロシアからの核燃料調達の契約終了後、米国ウェスチングハウスに切り替える方針で、ロスアトムと進めていた原発建設計画も中止するなど、脱ロシア化を進めている。
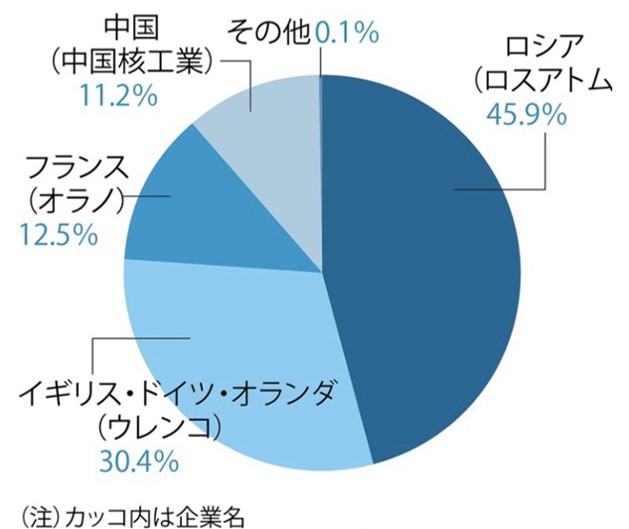
出典:世界原子力協会
2024年8月、欧州原子力共同体(ユーラトム)供給局は、欧州域内における燃料供給に関する2023年の年次報告書を公表。EU域内(27か国)では103基の原子炉が運転中で、2023年の原発による発電電力量は5,876億kWh、総発電電力量に占める原発の割合は約23%であった。
EUの天然ウランの調達先は、カナダが約33%(4,801トンU)、ロシアが約23%(3,419 トンU)、カザフスタンが21%(3,061トンU)、ニジェールが約14%(2,089 トンU)で、EUの天然ウランの91%以上を4か国が供給。カナダからの供給が前年比約86%増、ロシアからの供給も約73%増と大きく伸長した。
ロシアからの供給増は、ロシアのウクライナ侵攻による地政学的緊張を受けたVVER用燃料備蓄の影響であり、現段階ではEUのロシア依存の高まりとして解釈すべきではないとした。
高純度低濃縮ウラン(HALEU)燃料の開発
非軽水炉型の新型炉の多くでは、従来の軽水炉用核燃料よりもウラン濃縮度を増した「HALEU燃料」の使用が検討されている。しかし現在、HALEU燃料の製造をロシア国営企業ロスアトムの系列企業が独占しているため、核燃料の脱ロシア化が欧米を中心に始まっている。
高純度低濃縮ウラン(HALEU:High-Assay Low-Enriched Uranium)燃料は、 天然ウランに0.7%しか含まれない核分裂反応を起こすウラン235を、5~20%まで高めた核燃料である。従来の原発で使用される燃料は濃縮度が5%未満であり「LEU」と分類されるが、濃縮度が5~10%のものは「LEU+」と分類される。
海軍船舶用の高濃縮ウランに比べて低濃縮とすることで核兵器への転用を防ぎ、一方で従来の低濃縮ウランよりも少量で大きなエネルギーを発生させることができるため、原子炉の小型化や燃料交換頻度を下げるために有効で、放射性廃棄物の排出量も少ない利点がある。
また、濃縮度10%までの低濃縮度燃料(LEU+)は、既設原子炉の他、先進炉や小型モジュール炉(SMR)を含む次世代原子炉で、出力増強等による経済性向上が期待できる。
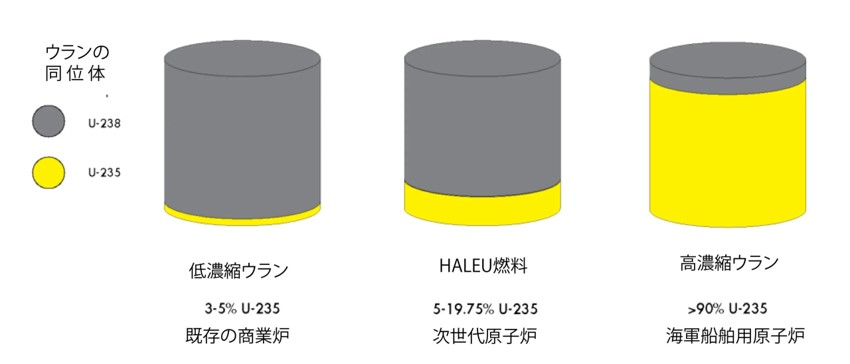
2025年2月、経済産業省は令和6年度原子力の利用状況等に関する調査(国内外における原子力・核燃料サイクル関連動向等調査)報告書を公表している。
各国における原発用核燃料製造の現状
米国の核燃料製造の動き
米国は海外企業の濃縮サービスに多くを依存し、現時点で米国内で稼働する商業用ウラン濃縮施設はニューメキシコ州ユーニスのウレンコUSAの工場のみである。2028年以降、米国ではロシアからの低濃縮ウランの輸入を原則禁止する方向で、核燃料製造が喫緊の課題となっている。
一方、米国は1960年代には使用済み燃料の再処理・再利用の最前線にいたが、1972年に再処理プログラムを停止している。
2022年10月、テラパワーはGE・日立の合弁企業グローバル・ニュークリア・フュエル・アメリカズ(GNF-A)と、ノースカロライナ州ウィルミントンで次世代原子炉用の核燃料製造施設の建設で合意。2023年の建設開始を予定している。
テラパワーが開発する次世代原子炉は、溶融塩エネルギー貯蔵システムを組み合わせた「ナトリウム冷却型高速原子炉」で、HALEU燃料を使用する。2021年6月に、ワイオミング州に次世代原子炉の実証プラント建設を発表し、同年8月には、世代原子炉向けウラン燃料の国内サプライチェーン構築を提唱した。
2023年6月、セントラス・エナジー(旧USEC)は、オハイオ州パイクトンの米国遠心分離プラント(ACP)でのHALEU燃料の製造を、原子力規制委員会(NRC)が承認したと発表。2019年11月にエネルギー省(DOE)と結んだ契約で、独自開発の新型遠心分離機「AC100M」16台によるカスケードをACPサイト内に建設する。
2023年末までにHALEU燃料の実証製造を開始し、当面は900 kg/年の製造をめざす。最終的に商業規模の120台まで拡大し、HALEU燃料の約6000 kg/年の製造を検討している。
2023年8月、オクロはウラン濃縮企業セントラス・エナジーとの協力拡大を表明する。2021年、両社はオクロ製マイクロ高速炉「オーロラ(Aurora)」に装荷するHALEU燃料の製造施設の建設を、オハイオ州南部で進める基本合意を締結している。
2023年8月、米国規制委員会(NRC)は国内商業炉に濃縮度5%超の燃料装荷を初認可した。これにより、サザン・ニュークリアはボーグル2号機で濃縮度6%までの事故耐性燃料(ATF)の装荷が可能となる。
2023年10月、オハイオ州にあるセントラス・エナジーの工場で小型次世代原子炉用向けのHALEU燃料製造が開始された。同11月には、米国はセントラスへの約1.5億ドル(約230億円)の補助を決めた。
2024年1月、DOEは、原発向けの低濃縮ウラン(ウラン235が3~5%)の生産体制を、約22億ドル(約3200憶円)の予算を投じて設備増強を支援する方針を公表した。エネルギー安全保障の観点から、日英仏加と協力して、脱ロシアの国際的な供給網構築をめざす。
1993年、米国は核不拡散のためロシアの核兵器用の高濃縮ウランを低濃縮ウランに作り直して購入することで合意し、安い製品の輸入を続けたことで国内の核燃料産業が衰退した。
2024年2月、GEベルノバは、傘下のグローバル・ニュークリア・フュエル(GNF)が濃縮度8%までの燃料製造、輸送、挙動解析で米国原子力規制委員会(NRC)から認可を取得した。ノースカロライナ州ウィルミントンにあるGNFの施設は、濃縮度8%までの燃料製造の認可を持つ米国初の商業施設となる。
NRCは同時に、GNFが自社のRAJ-II輸送コンテナを利用して濃縮度8%までの燃料集合体の輸送を認可し、濃縮度5%を超える燃料解析が可能な先進的原子力解析法の許認可トピカルレポート(LTR)も承認した。
2024年2月、オラノUSAは、米国シャイン・テクノロジーズと軽水炉の使用済み燃料を再処理するパイロット施設(処理能力:100トン/年)を米国で共同開発する協力覚書を締結した。
再処理・回収された核物質は既存炉や新規炉の燃料に再利用し、再処理過程で抽出された放射性核種は産業や医療に利用する。サイト選定を2024年末までに行い、2030年代初頭に運転を開始する。
2024年8月、「ロシア産ウラン輸入禁止法」が施行される。一方、DOEが国内のウラン濃縮能力の強化、商業用核燃料の供給源多様化、安定供給を目的に狙いとして27億ドル(約3,820億円)を拠出するなど、燃料のサプライチェーン強化に向けた動きが活発化する。
2024年9月、オラノUSは、遠心分離方式によるウラン濃縮施設の建設候補地にテネシー州オークリッジ市を選定。テネシー州が2023年に5,000万ドル(約71億円)を投じて創設した原子力基金を活用して建設される。
2025年1月、スタートアップのスタンダード・ニュークリアは、テネシー州オークリッジの施設でDOEからHALEU燃料を受領した。スタンダードはHALEUを高温ガス炉向け「TRISO(3重被覆層燃料粒子)」を製造し、先進炉開発企業ラディアント・インダストリーズに供給される。
2025年8月、ラディアントが開発するヘリウム冷却マイクロ炉「Kaleidos」(出力:約0.12万kWe)はDOEの「原子炉パイロットプログラム」で対象炉に選定され、アイダホ国立研究所内の国立原子炉イノベーション・センターのマイクロ炉実験機で、2026年に実証試験を行う計画である。
2025年9月、グローバル・レーザー・エンリッチメント(GLE)は、ノースカロライナ州ウィルミントンの試験ループ施設で実証試験を完了し、レーザーウラン濃縮が商業的に実現可能である性能データを収集した。2025年を通じて実証プログラムを継続し、数百kg規模の低濃縮ウラン(LEU)を生産する。
合弁企業GLE(豪サイレックス・システムズ51%、加カメコが49%)は、サイレックス独自の分子法レーザーウラン濃縮技術の独占行使権を有する。同社はケンタッキー州でもパデューカ・レーザー濃縮施設(PLEF)を計画しており、2025年7月にはNRCに建設・操業に向けた認可申請を完了している。
認可取得後、2012年11月のDOEとの劣化六フッ化ウラン(DUF6)の長期購入契約に基づき、2030年までにオハイオ州のガス拡散濃縮工場(PGDP)でDUF6の再濃縮を開始。PLEFでは20万トン以上のDUF6を再濃縮し、最大6000tSWU/年の生産能力となる。GLEは、ウランの転換から濃縮までを一拠点で行う。
2026年1月、DOEは、今後10年間に総額27億ドル(約4000億円)を投じ国内ウラン濃縮能力の強化を支援する。低濃縮ウラン(LEU)とHALEUの供給支援を、次の3社に各9億ドルづつ随時発注契約する。
●American Centrifuge Operating(セントラス・エナジー社の子会社):HALEU濃縮能力の構築
2019年以降、DOEと連携して遠心分離機技術の実証を進め、2023年にHALEUの実証生産を開始。2025年12月に遠心分離機の製造を開始し、今回の支援で段階的に増設し、2029年頃の商業規模の稼働をめざす。
●General Matter(ゼネラル・マター):HALEU濃縮能力の構築
ケンタッキー州パデューカにあるガス拡散法を用いたウラン濃縮工場跡地(2013年閉鎖)を活用し、HALEU濃縮施設の建設・運用をめざす。
●Orano Federal Services(オラノ):LEU濃縮能力の拡大
テネシー州オークリッジに新設する大型ウラン濃縮施設に約50億ドル(約7,500億円)を投資する計画で、DOE資金もこの事業に充当される。
●グローバル・レーザー・エンリッチメント(GLE):レーザー濃縮など次世代ウラン濃縮技術の開発
DOEは約2,800万ドル(約42億円)を配分し、従来の遠心分離方式とは異なる技術の実用化をめざす。
2026年6月、ウレンコUSAは、ニューメキシコ州ユーニスにある同国唯一の商業用ウラン濃縮施設の生産能力を約50%増強する。数十億ドルを投資し、新たに遠心分離式濃縮プラント施設を建設、カスケード最大24基、2100tSWU/年の生産能力を追加する。2032年から順次稼働し、2036年までの完成をめざす。
既存濃縮プラントの生産能力は4300tSWU/年で、米国の濃縮ウラン需要の約1/3を占める。2027年には700tSWU/年の拡張プロジェクトが完了し、今回の拡張計画で2030年代の総生産能力:7000tSWU/年以上となる。ウレンコがオランダ、ドイツの濃縮プラントの拡張計画と併せ、合計4,600 tSWU/年を拡張する一環。
英国の核燃料製造の動き
英国政府は、2050年までに原子力発電設備を最大2400万kWまで拡大し、国内電力需要の約25%を賄う方針である。そのためイングランド北西部の核燃料生産拠点を強化し、長期的な国内核燃料供給体制を構築し、海外需要にも応えることでロシア製燃料への世界的な依存度を減らす方針である。
2020年代末までに英国に核燃料製造能力を取り戻すために、政府と産業界は協働している。ロシアは現在、世界の核燃料製造能力の約20%、ウラン濃縮能力の約40%のシェアを持つ。
2023年7月、英国エネルギー安全保障・ネットゼロ省(DESNZ)は、国産核燃料のサプライチェーン構築を支援する国内8プロジェクトに対し、原子燃料基金(NFF)から総額2,230万ポンド(約41.5億円)を拠出する。NFFは、原子力事業者が国産核燃料を使用する選択肢を増やすことを目的としている。
8つのプロジェクトには、①英国スプリングフィールドにある米国ウェスチングハウスの原子燃料製造工場の拡張・アップグレード、②HALEU燃料製造を含む多様な燃料製造への支援(1,050万ポンド、約19.5億円)、③カーペンハーストにあるウレンコのウラン濃縮工場での低濃縮ウランとHALEU燃料製造への支援(950万ポンド、約17.6億円)、④ニュークリア・トランスポート・ソリューションズのHALEU燃料輸送パッケージの開発支援(100万ポンド以上、約1.9億円)、⑤モルテックスFLEXの熔融塩炉の製造に必要な機器製造と運転支援(120万ポンド、約2.2億円)などが含まれる。
2024年1月、英国政府は3億ポンド(約558億円)を投じて、HALEU燃料の製造計画を立ち上げる。加えて、1,000万ポンド(約18.6億円)を投じて英国内で他の新型燃料の製造技術や設備を開発する。英国では、2030年代初めには先進的モジュール炉(AMR)の運転開始が見込まれている。
2024年5月、英国政府は、英国に本拠地を置く濃縮業者のウレンコに1.96億ポンド(約382.9億円)を拠出し、最大10トン/年のHALEU燃料の製造能力を有するウラン濃縮工場の建設を支援する。新工場は2031年までに操業開始する予定。
EUの核燃料製造の動き
エネルギー安定供給と脱炭素化の観点から原子力発電を再評価し、ロシア産化石燃料への依存度を低減し2027年までの輸入廃止を掲げる。東欧諸国で稼働するロシア型軽水炉(VVER)用燃料対応は、米国ウェスチングハウスの代替燃料供給プログラムにEUが助成を行い、供給源の多様化を進めている。
欧州内は、フランスのオラノ(Orano)やウレンコ(Urenco)が、ウラン濃縮・加工で重要な役割を担う。
2023年1月には、スロバキアのモホフチェ3号機(VVER-440)が送電を開始。2005年に着工し、同年5月には完成まで約18年間を要した欧州初のEPR(欧州加圧水型炉)であるフィンランドの「オルキルオト3号機」(172万kWe)が営業運転を開始。
一方、2023年4月、ドイツは残る原発3基を閉鎖し、2011年3月時点で所有していた商業炉全17基を全廃した。その結果、2023年末現在、EU域内で運転する原子炉は、12か国・計100基である。
2024年8月、原子力分野では、欧州委員会(EC)と欧州原子力共同体(Euratom)供給局(ESA)が、欧州で運転するロシア設計のVVER型原子炉への燃料供給の多様化を進めている。その結果、VVERを運転する加盟国(ブルガリア、チェコ、フィンランド、ハンガリー、スロバキア)の5社のうち、4社が2023年末までにロシア以外の供給先と代替燃料の供給に関する契約を締結した。
しかし、特定の医療用RIや研究炉用燃料は、依然としてロシアへの依存が続いている。
フランスの核燃料製造の動き
フランスは原子力開発当初から、使用済み燃料を再処理してウランとプルトニウムを回収・再利用する燃料サイクルを確立し、放射性廃棄物の放射能量と処分量の大幅削減を図ってきた。
Orano(オラノ、旧Areva)が中心となり、ウラン濃縮、燃料成型加工、使用済み燃料の再処理を行う。ラ・アーグ再処理工場では、約1080トン/年の使用済燃料を処理し、プルトニウムを抽出する。マルクールにあるメロックス工場では、抽出されたプルトニウムと再処理ウランを混合し、MOX燃料として再利用する。
現在、フランスの原子力発電量の約10%はMOX燃料起源であり、今後、使用済みMOX燃料の再処理により最大約40%にまで上昇する可能性がある。MOX燃料には再処理から回収されたプルトニウムのみが使用されている。再処理による回収ウラン(RepU)は、再濃縮して既存の軽水炉燃料として利用が可能である。
2013年に回収ウランの処理を中断したが、2024年2月にクリュアス原子力発電所2号機(PWR、出力:95.6万kW)で全炉心装荷により運転を再開した。国営フランス電力(EDF)は、2027年から130万kW級原子炉での回収ウラン利用を計画し、2030年代には毎年装荷される燃料の30%以上をめざす。
2019年9月、フランス政府は資金難で高速炉実証炉「ASTRID」の中止を発表した。そのため、2019年12月、JAEA、三菱重工業、三菱FBR、フランス原子力・代替エネルギー庁、フラマトムの間で、ナトリウム冷却高速炉のあらたな開発協力を締結してシミュレーションや実験などを進めている。
2023年9月、オラノは、南部トリカスタンのジョルジュ・ベスII(GB-II)濃縮工場の生産能力を30%以上増強する計画を明らかにし、同工場でHALEU燃料を製造するため規制手続きを開始した。
2024年3月、フランスは燃料サイクル戦略を2040年以降も継続することを決定し、既存の燃料サイクルプラントの運転期間を延長し、新たなMOX燃料製造プラントと再処理プラントの研究を開始する。
①ラ・アーグ再処理工場とメロックスMOX燃料製造工場の運転期間を2040年以降に延長するためのプログラムの実施、②ラ・アーグ・サイトにおける新たなMOX燃料製造プラント建設に向けた研究の開始、③2045~2050年までに、ラ・アーグ・サイトにおける新たな再処理プラント建設に向けた研究の開始。
2025年6月、ニジェール政府は、オラノとニジェール政府系企業が1968年から共同出資してきたウラン採掘合弁企業ソマイールの国有化を発表。2023年7月の軍事クーデター後、フランスとニジェールの関係は悪化しており、オラノはカザフスタン、ウズベキスタン、ナミビア、オーストラリアなど調達多様化を進めている。
ニジェール政府はオラノに対して、推定埋蔵量20万トンで世界最大級とされているイムラレン鉱山の操業許可を2024年6月に取り消す。オラノは同年12月、ニジェール政府に対し複数の国際仲裁手続きを開始した。
中国の核燃料製造の動き
中国核工業集団(CNNC)を中心に、ロシアやフランスなどからの技術支援で導入した核燃料サイクル(濃縮・加工・再処理)の国産化を加速している。低濃縮ウランの半分を輸入に頼りつつ、甘粛省で大規模な再処理工場を建設中で、福建省で高速増殖炉「CFR-600」(2基)を建設中である。
ウラン濃縮は、四川省蘭州で高性能遠心分離機を工業化し、自給できる体制を整えつつある。燃料加工は四川省宜賓市に製造工場を有し、内モンゴル自治区包頭市でも建設中である。再処理は軍事目的のプラントを甘粛省で1970年初めから稼働し、2006年に蘭州で再処理パイロットプラントが完成した。
一方で、中国科学院上海応用物理研究所では、トリウム燃料を用いた液体燃料型溶融塩実験炉で、核燃料の変換に成功している。
2025年8月、福建省で実証炉の高速増殖炉「CFR-600」(2基)の1号機が稼働したと考えられる。燃料は2018年6月に中露間で締結された協定に基づきロシアが供給し、2022年に初期燃料は提供済み。提供した燃料やCFR-600で生成されるプルトニウムは平和利用に限定される。建設中の2号機も、完成に近づいている。
一方、甘粛省の404工場は核兵器用プルトニウム生産工場であったが、現在はCNNC傘下の中核404有限公司が運営し、軍事用と民生用にエリアが区分される。民生用の再処理施設は1998~2005年にかけて建設され、2010年に使用済燃料を用いたホット試験が実施された。
同じ甘粛省には、CNNC傘下の中核龙瑞科技有限公司による使用済燃料再処理工場を3つとMOX燃料工場が建設中。処理能力は200トンHM/年、第1再処理工場は2015年に着工、完成は2025年をめざす。2020年から第2再処理工場は2020年に着工。2018年にはMOX燃料工場(20トン/年)の地質調査が発注された。
2025年11月、中国科学院は、上海応用物理研究所が中心となり建設した液体燃料型トリウム溶融塩実験炉(出力:2000kW)が、初めてトリウム・ウラン核燃料の変換に成功した。これにより、溶融塩炉型の原子炉によるトリウム資源の利用が技術的に可能であることが証明された。
実験炉は2020年1月に着工し、2024年6月に定格出力での運転を実現し、同年10月に世界で初めて溶融塩炉へトリウム燃料を投入した。中国は豊富なトリウム資源を有するためエネルギー安全保障上有効であり、高温の液体溶融塩を冷却材とするトリウム溶融塩炉は、常圧運転、高温出力などの特性を有する。
日本の核燃料製造の動き
ウラン原料はオーストラリア、カナダで、加工・輸入元として英国などから輸入している。ウラン濃縮は青森県六ケ所村で日本原燃が新型遠心分離機による濃縮事業を実施し、軽水炉用燃料の加工を三菱原子燃料(MNF、PWR用燃料の製造・輸送、三菱重工系)、グローバル・ニュークリア・フュエル・ジャパン(GNF-J、BWR用燃料、GEベルノバ・日立系)、原子燃料工業(NFI、BWR用燃料、東芝系)が実施している。
使用済み燃料は再処理してウランとプルトニウムを回収し、軽水炉で再利用する燃料サイクルの構築を推進している。現在、青森県六ヶ所村で日本原燃が、使用済燃料の再処理と、MOX燃料の製造工場を建設中。
1993年に着工したが、ガラス固化技術の開発などや、原子力規制委員会の審査基準(自然災害・テロ対策)への対応により、27回以上の延期を繰り返している。
高速炉は、使用済み燃料に含まれるプルトニウムを分離・回収して再利用する「核燃料サイクル」の中核となる。国内では、1977年に初臨界を達成した基礎段階の実験炉「常陽」、1994年に初臨界を達成した発電できる原型炉「もんじゅ」を開発した。しかし、トラブルが相次いだ「もんじゅ」は、2016年に廃炉が決定した。
2024年8月、日本原燃は、六ヶ所再処理工場、MOX燃料工場の竣工目標を、それぞれ「2026年度中」、「2027年度中」に延期すると27回目となる延期を発表した。
同社はこれまで、六ヶ所再処理工場は「2024年度のできるだけ早期」、MOX燃料工場は「2024年度上期」を竣工時期として、設備工事計画認可の審査、工事、検査に取り組んできたが、2024年9月以降も審査への対応が継続すると判断。原子力規制委員会の審査会合を踏まえ、新たな竣工目標を検討するとしていた。
非軽水炉型の「新型炉」の開発動向
米国では電気出力:30万kWe以下の軽水炉を「SMR」と呼び、非軽水炉型の炉は出力に関係なく「新型炉」と定義して区別している。また、英国では出力:100万kW以下の小型軽水炉を「SMR」と称し、非軽水炉型の先進モジュール炉(AMR:Advanced Modular Reactor)とは区別している。
本稿では、米国方式の分類に従い小型軽水炉である「SMR」と、非軽水炉系の「新型炉」の開発動向を区別し、各国における非軽水炉系の「新型炉」の開発動向をレビューする。
米国
2020年前後から、米国では原子炉開発に多くの予算が投じられ、少なくとも7基が2020年代末の運転開始をめざして開発を進めている。実績のある小軽水炉(SMR)から各種の新型炉に至るまで、いずれも大手原子炉メーカーやスタートアップによる民間企業中心の開発で政府支援を受けている。
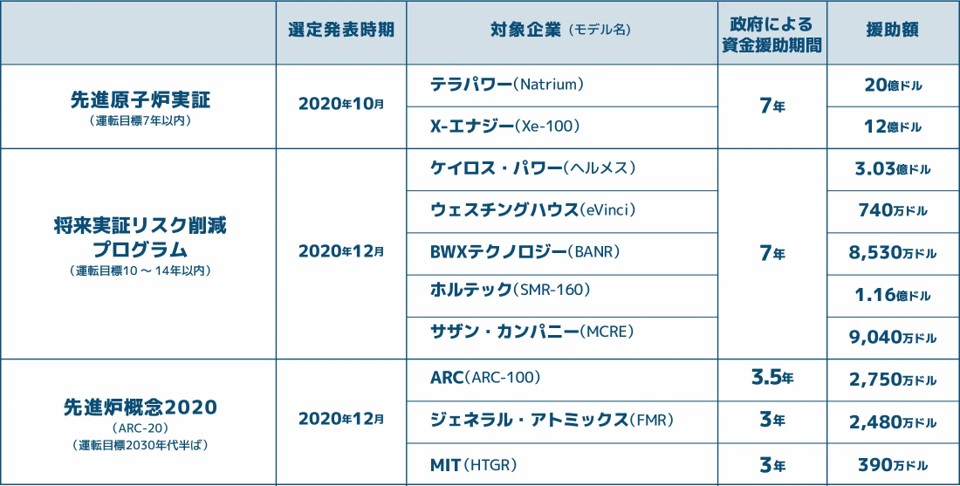
2020年5月、米国エネルギー省(DOE)は新型炉実証プログラム(ARDP)を開始し、公募で選ばれた新型炉開発プロジェクトに対して資金支援が行われている。
具体的には①先進原子炉実証(運転開始目標7年以内、民間企業負担率は50%以上)、②将来実証リスク削減(運転開始目標10~14年以内、民間企業の負担率は20%以上)、③先進炉概念2020(ARC-20、運転開始目標2030年代半ば)の3カテゴリーがあり、10企業が参画している。
その他、航空宇宙局(NASA)と エネルギー省(DOE)は共同で「宇宙探査用核熱推進技術の開発」、国防総省(DOD)は遠隔地で電力を得る技術開発「プロジェクト Pele (ペレ)」を立ち上げ、企業支援を行っている。
2025年5月、トランプ大統領は、米国の原子力産業の再活性化をめざす4つの大統領令に署名した。①原子力規制委員会(NRC)の改革、②エネルギー省(DOE)における原子炉試験の改革、③原子力基盤の活性化、④国家安全保障のための先進原子炉の導入である。
具体的な目標として、「2050年までに原子力の発電能力を現行の4倍」、「目標達成のため行政機関による審査プロセスの迅速化」、「核燃料の自給化(脱ロシアと核燃料サイクルの強化)」、「既存炉の発電能力向上、SMRを中心に先進原子炉で世界を先導、軍事基地へのSMRの設置推進」を掲げている。
2026年4月、米空軍省(DAF)は、軍事基地向けにマイクロ炉の導入を進める「Advanced Nuclear Power for Installations:ANPI」プログラムで、ラディアント(Radiant Industries)、ウェスチングハウス(WE)、アンタレス・ニュークリア(Antares Nuclear)の3社を選定した。2030年までに少なくとも1サイトでの稼働をめざす。
米国防総省(DOD)傘下の国防イノベーション・ユニット(Defense Innovation Unit:DIU)と共同で推進される。DIUは民間技術の軍事転用を進める国防省組織で、スタートアップ企業との連携などを担い外部電源への依存低減を図る。米軍基地の多くは民間電力網に依存し、有事や災害時の電力確保が課題とされている。
2026年6月、Antares Nuclearの「Mark-0」、Valar Atomicsの「Ward 250」に続き、Deployable Energyのマイクロ炉「Unity」が、アイダホ国立研究所(INL)でゼロ出力臨界試験を完了した。
これで、2025年5月の大統領令「エネルギー省における原子炉試験の改革」で設定された7月4日(独立記念日および建国250周年)までに少なくとも3基の先進炉を臨界に到達させるという目標が達成された。「Unity」は、コンパクトな0.1万kWe級の水減速・ガス冷却式の原子炉で、遠隔地のコミュニティ、緊急対応活動、防衛任務、重要インフラのレジリエンス強化、産業用エネルギー需要など、幅広い用途への活用が想定されている。
X-エナジー(X-energy)の小型高温ガス炉「Xe-100」
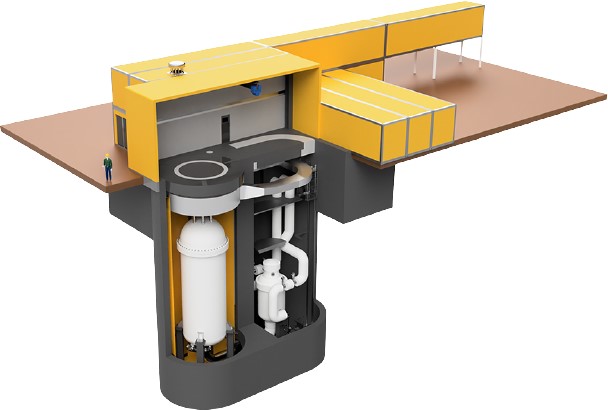
米国企業による「新型炉」開発の代表は、高温ガス炉に関するX-エナジーの開発である。ペブルベッド型小型高温ガス炉「Xe-100」は、熱出力:20万kW、電気出力:約8万kWeである。4基設置した発電プラント(総出力:32万kWe)を標準とし、高温熱供給(炉心出口温度:750℃)で海水淡水化や水素製造をめざす。
2017年3月、運転寿命60年の「Xe-100」の概念設計を開始。一方、2018年11月、専用の4重被覆の燃料粒子「TRISO:TRi-structural ISOtropic」の製造工場の予備設計を進めるため、濃縮ウラン企業のセントラス・エナジー(旧USEC)と新たなサービス契約を締結した。
2021年4月、米国エネルギー省が、「Xe-100」(出力:7.5万kWe)の基本設計の完了を公表。ワシントン州の公益電気事業社エナジー・ノースウエスト、グラントPUDと、初号機の設置に向けて覚書を締結した。
国外では、2019年11月にヨルダン原子力委員会と、2022年7月にカナダのオンタリオ州政府と、「Xe-100」の利用可能性検討の協力合意書を交わした。
2022年8月、米国ダウ(Dow)はテキサス州メキシコ湾岸シードリフト市の施設に、「Xe-100」を4基設置する原子力発電所(総出力:32万kWe)の建設で基本合意した。2030年頃までに「Xe-100」実証炉を完成させる計画で、X-エナジーへの出資も公表した。
2023年7月、エナジー・ノースウエストは、ワシントン州内で最大12基の「Xe-100」を建設するための共同開発合意書(JDA)に調印した。同社コロンビア発電所(BWR、121.1万kW)の隣接区域での建設を計画し、2030年までに1号機の稼働をめざす。

ところで、「Xe-100」に装荷するのはTRISO燃料粒子である。ウラン235の濃縮度が5~20%の低濃縮ウラン(HALEU燃料)を、黒鉛やセラミックスで4重被覆した粒子型燃料である。
2022年4月、商業規模の「TRISO-X燃料製造施設(TF3)」をテネシー州オークリッジの「ホライズンセンター産業パーク」内に建設すると発表。特殊な核物質(カテゴリーⅡ)の取り扱いに関する許可申請を原子力規制委員会(NRC)に提出し、早ければ2025年にも操業可能となる。
TRISO燃料粒子は2028年の運転開始を見込む「Xe-100」以外の、他社開発中の新型炉でも使用する。
2022年10月、「TRISO-X(TF3)」を建設するため、X-エナジー子会社のTRISO-Xがテネシー州オークリッジで起工式を実施。TF3の初期段階の生産量は「Xe-100」12基分に相当する8トンU/年(ウラン換算)で、2030年代初頭までに16トンU/年の生産量をめざす。

2025年1月、韓国のゼネコンDLE&CはXーエナジーに2000万ドルを投資した。両社は「Xe-100」のプラント運営とメンテナンス技術を共同で開発中である。
2026年3月、IHIはXーエナジーと、高温ガス炉分野の協業可能性を検討・推進する非拘束の覚書(MOU)を締結した。高温ガス炉「Xe-100」等のグローバル展開を見据え、原子炉系機器の設計、エンジニアリング、製造、サプライチェーン構築など、幅広く協業の可能性を検討する。
MOU対象は、原子炉圧力容器・原子炉内構造物・蒸気発生器の圧力容器と内部構造物・クロスベッセルなど。米国では商業規模での確保が難しい高度な原子力製造能力をIHIは有していると評価している。
2026年3月、米国電力会社タレン・エナジーとペンシルベニア州を中心に系統運営機関PJM管内で、出力合計で100万kWe級の「Xe-100」導入を評価する基本合意書を締結した。4基構成の「Xe-100」(出力:8万kWe×4)を3か所以上での導入をめざす。
現在、X-エナジーは、米国ダウ(Dow)、Amazon、英国セントリカ(Centrica)と導入や投資、電力購入で合意し、合計1100万kWe超の発電プラントを計画中としている。
2026年6月、開発中の高温ガス炉「Xe-100」について、英国の包括的設計審査(GDA)を申請した。GDAは、英国で初めて導入される炉型を対象とした設計認証審査で、審査は2029年末までに完了する見込み。
今回の申請は、X-エナジー社と英エネルギー企業セントリカ(Centrica)が英国で最大600万kWe規模の導入を目指す計画の一環で、北部のハートルプールへ12基のXe-100発電所の建設を計画している。
2026年8月、Xエナジーはセントラス・エナジーと、高純度低濃縮ウラン(HALEU)および低濃縮ウラン(LEU)の濃縮サービスの長期供給契約を締結。これにより、高温ガス炉「Xe-100」(8万kWe)の燃料調達リスクが大幅軽減され、計画する計1,150万kWeの商用炉の初期燃料需要の一部を賄うことができる。
ナノ・ニュークリア・エナジーの小型高温ガス炉「KRONOS MMR」
ウルトラセーフニュークリア(USNC)は小型モジュール式高温ガス炉「MMR(Micro Modular Reactor)」(熱出力:1.5万kW、電気出力:0.5万kWe)を開発中であった。用途に応じて電力と高温熱(炉心出口温度:630℃)の供給を可能とし、TRISO燃料に用いて20年間にわたり燃料交換の必要がない。
一次冷却材にヘリウムガス、外部電源や人為的な介入なしに作動する重力駆動冷却システムや、事故時に放射性物質の放出を防ぐ格納システムなどの受動的安全システムが組み込まれている。しかし、2025年1月、ナノ・ニュークリア・エナジーに買収され事業は引き継がれた。
2020年12月、米国原子力規制委員会(NRC)が、USNCの「MMR」の設計認証申請を承認した。2021年6月、開発したイリノイ大学アーバナ・シャンペーン校(UIUC)が学内で将来的に「MMR」を建設するため、NRCに意向表明書(LOI)を提出している。
一方、2019年3月、カナダのオンタリオ・パワー・ジェネレーション(OPG)とUSNCの合弁企業であるグローバル・ファースト・パワー(GFP)が、カナダ原子力研究所(CNL)チョークリバー・サイトにおける「MMR」の初号機建設に関して、カナダ原子力安全委員会(CNSC)にサイト準備許可(LTPS)を申請した。
2022年8月、USNCは、「MMR」用の燃料であるTRISO燃料粒子とセラミック・マイクロカプセル(FCM)燃料のパイロット製造施設を、テネシー州オークリッジで開所した。
1960年代に米国と英国で開発されたTRISO燃料粒子は、ウラン酸化物の核に黒鉛やセラミックスを4重に被覆しているが、2000年以降にDOE傘下の国立研究所が改良を重ねた結果、USNCが特許を持つ「FCM燃料」は黒鉛マトリックスの代わりに炭化ケイ素(SiC)マトリックスを使用する。

2025年1月、ナノ・ニュークリア・エナジー(NANO Nuclear Energy)、USNCから買収したモジュール式マイクロ炉を「KRONOS MMR」に名称変更。0.02㎢未満のコンパクトな設置面積で、最大出力:4.5万kW(1.5万kWe)、低濃縮ウラン(LEU)やHALEU燃料を使用する。
「KRONOS MMR」は、NANO社で進めてきた可搬型マイクロ炉「ZEUS(ゼウス)」ならびに「ODIN(オーディン)」(非軽水炉型、熱出力:1000~1500万kW)の開発で確立した技術基盤を強化・補完する。
また、併せて取得した可搬型高温ガス冷却マイクロ炉「Pylon」を「LOKI MMR」に名称変更。出力:100kWe~3000kWeまで出力調整が可能で、長期的な宇宙探査への原子力利用の取組みをめざす。2027年までに米アイダホ国立研究所(INL)内での実証用テストベッドで「LOKI MMR」の試運転をめざす。
2026年1月、ナノ・ニュークリア・エナジーは、韓国のダンソク(DS Dansuk)と、MMRを韓国における開発、現地化、展開協力に関するMOUを締結した。ダンソクは主要な現地産業コーディネーターとして、サイト選定、サプライチェーンの現地化、規制・制度面における関係者との連携を支援する。
運転員の介入や外部電源なしに自動停止し安全状態を維持する「walk-away safe設計」を特徴とし、停電時にも独立して稼働可能な完全自律マイクログリッド機能の確立をめざす。一方、韓国では工場や産業施設にマイクロ炉を併設し、電力網に負担をかけない「ワン・ファクトリー、ワンMMR」構想を進めている。
2026年6月、マイクロ炉「KRONOS MMR」について、米国原子力規制委員会(NRC)が建設許可申請(CPA)を受理した。建設サイトはイリノイ大学アーバナ・シャンペーン校で、「KRONOS MMR」を研究炉として導入する。今後、NRCによる本格的な審査段階へ移行する。
ナノ社は審査が2027年中に完了し、早ければ、2027年後半に建設を開始する見通しを示している。
BWXテクノロジーズの小型高温ガス炉「BANR」
米国防総省(DOD)は「プロジェクトPele」による先進的な可搬式超小型炉(マイクロリアクター)の実証に向け、X-エナジーと共にBWX Technologies(BWXT)を選定した。米国航空宇宙局(NASA)も月面での原子炉設置に向けて設計案を募るなど、マイクロリアクターの活用範囲が広がりつつある。
2022年6月、DODが「プロジェクトPele」で、小型高温ガス炉「BANR」(熱出力:5万kW、電気出力:1000~5000kWe、炉心出口温度:800℃)を選定した。2024年までにアイダホ国立研究所内に設置し、HALEU燃料のTRISO燃料粒子を使用する。燃料の交換間隔は5年を想定する。
2022年12月、BWXTはDODが軍事用に建設計画を進めている米国初の可搬式マイクロ原子炉用の燃料として、TRISOの製造をバージニア州リンチバーグの施設で開始した。HALEU燃料を3重に被覆した粒子燃料であるTRISO燃料を、DOEは高温に耐えて腐食に強い堅牢な核燃料と高く評価している。
原型炉は、市販の輸送用コンテナを使い、鉄道やトラック、船舶、航空機等で安全かつ速やかに運搬するため、長さ約6mの機器を内蔵した複数モジュールでの構成とする。組立開始から72時間以内に稼働でき、撤収では7日以内の停止後に冷却・接続切断・分解・輸送機器への積載を可能にする。
2024年6月、BWXTとワイオミング州は、2023年からマイクロ原子炉「BANR」(HTGR、1000~5000kWe)の建設の実行可能性を検討中で、新たな契約を締結した。7月にはBWXTがBANRの設計、システム開発および周辺機器などで、カンザス州の建設会社バーンズ&マクドネルと協力協定を締結した。
一方、米国最大のウラン埋蔵量を有するワイオミング州エネルギー公社は、TRISO燃料製造施設の立地評価に向けて、子会社BWXTアドバンスド・テクノロジーズと協力協定を締結。今後約1年半で、州内の建設候補地や施設の設計、コスト、人材、サプライチェーン、許認可などの観点から、立地評価を実施する。
2025年7月、BWXTはバージニア州リンチバーグのAdvanced Technologies施設で、TRISO燃料を製造するためのCVD炉を設置・試験したことを発表した。
2026年6月、米国Elementl Powerはオハイオ州南東部メイグズ郡で、GVH製の小型モジュール炉(SMR)「BWRX-300」(30万kWe)の採用を計画し、先行作業協定(Early Works Agreements: EWA)を締結した。
2022年設立の独立系発電事業者で、規制下にある電力会社や独立系発電事業者、技術サプライヤーと協力し、2035年までに米国で合計発電設備容量1000万kWe以上の原発実用化をめざす。2025年5月には、Googleとサイト候補3地点での資金提供に関する契約を締結した。
Elementl powerはオハイオ州の公共電力会社American Municipal Power社から約2.8㎢の建設予定地を取得し、60万kW分について系統運用者PJMへ系統接続を申請し、建設費は民間資金で賄い電気料金への転嫁は行わない方針である。初号機の建設は2030年に開始、2034年の運転開始をめざしている。
2026年10月、BWXTは、カナダのプロディジー・クリーン・エナジー、先住民族のパビノー・ファースト・ネーションおよびイール・リバー・バー・ファースト・ネーションが、カナダ東部ニューブランズウィック州のベルデューンに設置を計画する洋上の可搬型原子力発電所(Transportable Nuclear Power Plant, TNPP)の商用パイロット事業に、自社のマイクロ炉「BANR」が採用されたことを明らかにした。同事業では、ベルデューンに最大5万kWeの発電能力を持つTNPPを建設し、2030年代初めの運転開始をめざす。
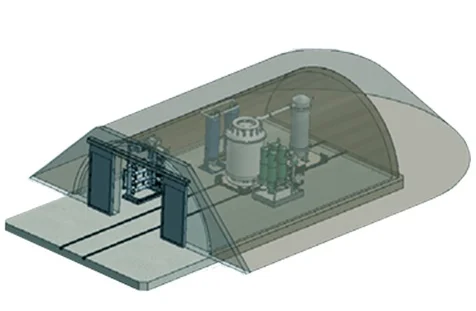
Valar Atomicsのマイクロ高温ガス炉「Ward 250」
2026年2月、米戦争省(国防総省)とエネルギー省(DOE)は、試験用マイクロ炉「Ward 250(燃料未装荷)」を米空軍のC-17グローブマスターIII機に搭載し、カリフォルニア州のマーチ空軍予備役基地からユタ州のヒル空軍基地に輸送し、サン・ラファエル・エネルギー研究所(USREL)へ運搬した。
「Ward 250」は、ヘリウム冷却、TRISO(3重被覆層・燃料粒子)燃料の高温ガス炉(出力:0.5万kW)のマイクロ炉で、軍独自のエネルギーインフラを整備するための試験・評価が行われる。
2026年6月、試験用マイクロ炉「Ward 250」が、DOEの原子炉パイロットプログラム(RPP)の一環として、ゼロ出力臨界試験に成功した。ヘリウム冷却、TRISO(3重被覆層・燃料粒子)燃料利用、出力:0.5万kWeで、試験はユタ州エメリー郡のサン・ラファエル・エネルギー研究所(USREL)で実施された。
「Ward 250」は、2025年5月の大統領令「エネルギー省における原子炉試験の改革」で設定された7月4日までに少なくとも3基を目標とする臨界を達成した2基目の先進炉となる。
テラパワーとGE日立・ニュクリアエナジーの高速炉「Natrium」
高速炉に関しては、1951年12月に米国で世界初となる高速実験炉EBR-1(出力:100kWe)が稼働した。その後、原型炉「CRBR」の設計・製作が進められたが、建設費高騰で計画が中止された。1978年10月、実証炉の設計研究が開始されたが、その後の進捗はなく米国は高速炉開発から撤退した。
2019年6月、GE日立・ニュクリアエナジーが、小型モジュール式高速炉「PRISM」をベースに設計したナトリウム冷却高速炉「多目的試験炉(VTR:Versatile Test Reactor)」の建設で、日米政府間で研究協力の覚書を締結し、安全に関する研究開発などの協力が進められた。
TerraPower(テラパワー)とGE日立・ニュクリアエナジー(GEH)は、小型モジュール式高速炉「PRISM」を基に「Natrium」(出力:34.5万kWe、炉心出口温度:540℃)の共同開発をめざす。テラパワー開発の溶融塩蓄熱システム(容量:100万kWh)と組み合わせ、ピーク時出力:50万kW×5.5時間以上稼働する。
現在、急速に普及している再生可能エネルギーの出力変動を、「Natrium」で調整するのが狙いである。
2020年8月、テラパワーとGEHは、商業用発電・エネルギー貯蔵システムの開発を発表。原子炉を小型化し、非原子力の機械・電気機器を原子炉建屋外に設置、設備の大半を原子力グレード規格から一般的な工業規格に変更するなどの低コスト化を進め、2028年の実用化をめざす。
2021年11月、実証炉「Natrium」(出力:34.5万kWe)をワイオミング州ケンメラーの石炭火力発電所跡地に建設することで、西部6州に電力を供給するパシフィコープと合意し、2024年3月に建設を開始した。また、2023年3月、パシフィコープは2033年までに、さらに2基の「Natrium」をユタ州で建設すると公表した。
一方、2022年1月には、「Natrium」開発を進めているテラパワーと、日本原子力研究開発機構、三菱重工業、三菱 FBR システムズは技術協力で合意した。
2026年1月にはIT大手のMetaと、2035年までに最大8基の導入に向けた開発支援契約を締結。また2026年2月、英国における包括的設計審査(GDA)が開始され海外展開も進みつつある。
2026年3月、米原子力規制委員会(NRC)は、テラパワーが西部ワイオミング州で計画し、日本の企業なども技術協力する次世代高速炉「Natrium」(出力:34.5万kWe)の建設を許可した。傘下のUS SFR Owner(USO)に対する発給で「ケンメラー発電所1号機」を、日米連携で2030年頃の運転開始をめざす。
2024年3月にNRCに建設許可申請を提出し、2025年5月のトランプ大統領令で認可手続きを短縮化し、建設審査は18か月未満で完了。今後、運転認可申請とNRCによる承認が必要である。
「Natrium」は、必要に応じて最大50.0万kWeまで出力を高める熔融塩を用いたエネルギー貯蔵システムを備えている。2025年10月、英国の安全・環境基準への適合性を確認する包括的設計審査(GDA)に申請し、2026年2月に英政府が受理している。
2026年4月、ワイオミング州ケンメラーで先進炉「Natrium」の原子炉部の建設を開始した。米国で実用規模の高速炉が初めて建設段階に入る。再生可能エネルギーの変動を補完する柔軟な電源として位置づけられ、エンジニアリング・調達・建設(EPC)はBechtelが担当する。
原子炉建屋基礎への初コンクリート打設は2027年を予定し、全体の完成は2030年を見込む。同プロジェクトは2024年6月に起工式が行われ、原子炉以外の建設が先行して進められていた。
2026年6月、米テラパワーは開発するNatrium炉および併設するエネルギー貯蔵プラントの迅速な商用化と展開に向けて、韓国のHD現代ならびにHD現代建設(HDEC)と契約を締結。HD現代との供給枠組み契約では、傘下のHD現代重工業(HHI)をNatrium炉の原子炉格納構造物(RES)の優先製造者に指定した。
HD現代に加え国内外で大型炉の豊富な建設実績を有するHDECを含む3者間契約を締結し、Natrium炉の複数炉展開、製造、サプライチェーン、建設、事業スキームの構築を含む包括的な協力を進める。

出典:テラパワー
テラパワーの「MCFR」とサザン・カンパニーの「MCRE」
テラパワーが開発する塩化物溶融塩高速炉「MCFR(Molten Chloride Fast Reactor)」は、燃料と冷却材に塩化物溶融塩を使い、高温運転(炉心出口温度:755℃)が可能で発電効率が高い。
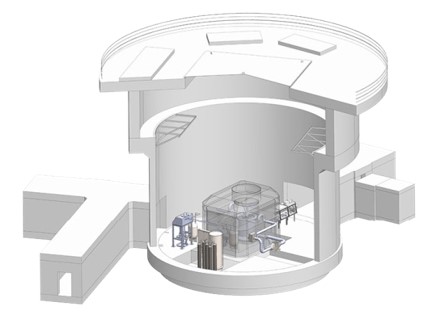
2021年11月、米国大手電力のThe Southern Company(サザン・カンパニー)は、高速炉タイプの溶融塩実験炉「MCRE(Molten Chloride Reactor Experiment)」の設計・建設・運転を行う協力協定をDOEと締結した。「MCRE」は、共同開発を実施するテラパワー「MCFR」の商業版である。
テラパワーのほか、アイダホ国立研究所(INL)、コア・パワー、オラノ・フェデラルサービス、米国電力研究所(EPRI)、3M(スルーエム)が参画する共同プロジェクトで、INL敷地内に「MCRE」(熱出力:500kW未満)を建設して、2026年の運転開始をめざしている。
2023年5月、米国務省と原子力規制委員会は、93%の高濃縮ウランを使う「MCRE」計画の低濃縮ウランへの変更を要請。海外諸国に新型炉開発でウラン濃縮度を核兵器級に上げる口実を与えないためである。
出典:The Southern Company
オクロ(OKLO)の「Aurora」
スタートアップのOklo(オクロ)が開発するのは、ヒートパイプ冷却方式のナトリウム冷却高速炉「Aurora(オーロラ)」(熱出力:4000kW、電気出力:1500kWe、炉心出口温度:>500℃)である。HALEU燃料を使い、燃料交換なしで20年間の熱電併給を行う。アイダホ国立研究所(INL)に設置し、2025年の運転開始をめざす。
1964~1994年までアイダホ州で稼働した実験増殖炉Ⅱ(EBR-Ⅱ)の設計・運転をベースにしている。
2020年2月、INLは、オーロラ初号基用燃料をEBR-Ⅱの使用済燃料から回収して提供する。DOE支援を受けて、電解精製技術を使い放射性廃棄物を転換して先進的原子炉燃料を製造するほか、使用済燃料のリサイクルを図る技術の商業化を進める。
2023年5月、マイクロ高速炉「オーロラ」(出力:1500kW~1.5万kWe)をオハイオ州南部に2基建設し、同地域の4郡で構成される「オハイオ州南部の多様化イニシアチブ(SODI)」と土地利用に関して合意した。
2023年8月、ウラン濃縮企業セントラス・エナジーと協力拡大の新たな覚書を締結した。既に、2021年にHALEU燃料の製造施設建設に向けた協力で基本合意書を締結していたが、今後は、「オーロラ」建設とHALEU燃料の製造を協力して進め、オハイオ州南部を重要ハブとする。
2025年6月、米空軍省(DAF)と国防兵站局(DLA)エネルギー部は、アラスカ州アイルソン空軍基地向けに電力と蒸気を供給する「オーロラ」発電所の配備に向けて、発注意向書を発出した。
2025年9月、アイダホ国立研究所(INL)サイトで初のオーロラ発電所「オーロラ-INL」の起工式が開催された。金属燃料を使用するナトリウム冷却高速炉のマイクロ炉(出力:1.5万~5万kWe)で出力は柔軟に調整可能で、少なくとも20年間は燃料交換なしで熱電併給できる。
「オーロラ-INL」はDOEが新たに設立した原子炉パイロットプログラムに参加し、2025年内に建設運転一括認可(COL)申請を予定している。
一方、オクロ社は、テネシー州オークリッジにあるオークリッジ・ヘリテージ・センターの約100 haの敷地に、総額16.8億ドルを投じて、先進燃料センターにおける第一フェーズとして燃料リサイクル施設を設計、建設、操業する計画を発表した。使用済み燃料を先進炉向けの燃料に変換し、国内に供給する狙いである。
ケイロスパワー(Kairos Power)の「KP-FHR」
スタートアップのケイロスパワーが開発するフッ化物塩冷却高温炉「KP-FHR、Kairos Power Fluoride salt-cooled High temperature Reactor)」(熱出力:32万kW、電気出力:14万kWe、炉心出口温度:650℃)は、冷却材に低圧のフッ化リチウムやフッ化ベリリウムを混合した溶融塩を使用する。
燃料には、高温ガス炉で使われるTRISO燃料粒子を使用し、運転中の供給を可能とする。
2030年代初頭の商業規模完成をめざし、現在は低出力の非発電実証炉「Hermes(ヘルメス)」(熱出力:3.5万kW)を、テネシー州オークリッジの米国エネルギー省の「東部テネシー技術パーク(ETTP)」に建設し、2026年の運転開始をめざしている。
2023年12月、米国原子力規制委員会(NRC)は、発電を伴う実証炉「ヘルメス」(熱出力:3.5万kW)の建設許可を発給した。現在、NRCは「ヘルメス」の隣接区域で、同炉を2基備えた実証プラント「ヘルメス2」を建設するための許可申請書を審査中で、2028年までの発電運転をめざしている。
2024年10月、グーグルは新興ケイロス・パワーと電力の購買契約を締結した。AI向けにデータセンターで電力需要が高まるためで、今回の契約では50万kW分の電力供給を見込む。まずは2030年までにSMRを稼働させ、2035年までに追加配備して段階的に発電量を増やす計画としている。
2025年8月、米国テネシー峡谷開発公社(TVA)は、ケイロス・パワーがオークリッジで建設を計画するフッ化物塩冷却高温炉の実証プラント「ヘルメス2」から出力:最大5万kWeのPPAを締結した。TVAの送電網を経由し、テネシー州とアラバマ州にあるGoogleのデータセンターに電力を供給する。
2026年4月、テネシー州オークリッジにあるDOEの「東部テネシー技術パーク(ETTP)」で、フッ化物塩冷却高温実証炉「ヘルメス2」の起工式を開催した。ケイロスは、ニューメキシコ州アルバカーキの製造開発拠点で「ヘルメス2」の機器モジュールを製造し、オークリッジへ輸送して組み立てる。
ヘルメス、ヘルメス2の両プロジェクトの建設大手は、Barnard Construction Companyが担当する。
ジェネラルアトミックス・エレクトロマグネティック・システムズ(GA-EMS)の「FMR」
GA-EMSが開発中のFMRは、出力:4.4〜5万kWeのヘリウム冷却小型モジュール高速炉である。工場で製造して現地で組み立てるモジュール式で、2030年代の商業運転をめざしている。4モジュール(17.6万kWe)または6モジュール(26.4万kWe)の構成で拡張可能である。
従来の原子炉の約33%に対して電気への変換効率は42%に高め、GA-EMSが開発した炭化ケイ素複合被覆管「SiGA®」で軽水炉用UO2燃料を被覆した事故耐性燃料を使い、最高1600℃までの高い耐久性を有する。
2020年10月、フランスのフラマトムと、GA-EMS技術に基づくモジュール式小型ヘリウム冷却高速炉(FMR、出力:5万kWe)の共同開発を発表。工場製造後に現地組み立てすることで建設費の大幅低減を実現。燃料交換は約9年間不要とし、受動的安全性を備え、冷却材にヘリウムガスを使用し水源を必要としない。
再エネの出力変動による負荷追従運転にはガスタービン(直接ヘリウム・ブレイトンサイクル)を採用し、発電機の出力変化速度は最大で毎分20%、通常運転時の効率も42%と高める。また、原子炉出力の自動制御とターボ機器により炉内温度を一定に保ち、負荷追従運転にともなう熱サイクル疲労の影響を緩和する。
2030年初頭にFMRの設計・製造・建設・運転の技術を実証し、2030年代半ばまでに商業建設する。
2025年11月、新型ヘリウム冷却高速炉「FMR」の概念設計を完了した。米国エネルギー省の先進原子炉実証プログラムの一環として実施し、今後、2030年代の実証に向けた予備設計段階に移行する。出力:4.4万kWeで、空冷システムと組み合わせて遠隔地や乾燥地帯での設置を可能とする。
独自の炭化ケイ素複合材被覆の高アッセイ低濃縮ウラン(HALEU)燃料で運転する。サンプル燃料棒の試作も実施し、アイダホ国立研究所で放射線照射試験を受けており、その安全性を検証した。FMR燃料棒「SIGA」は、商用サイズ3ft,6ft,9ft,12ft(約3.65m)も実現した。

アンタレス・ニュークリア(Antares Nuclear)の「Mark-1」
スタートアップのアンタレス・ニュークリアは、核燃料にTRISO粒子燃料と高濃縮ウラン(HALEU)を採用し、冷却システムにはポンプ不要のナトリウムヒートパイプを利用し、発生した熱で窒素ガス閉サイクルガスタービンを駆動して発電するマイクロ炉の開発を進めている。
2026年6月、米エネルギー省(DOE)は、DOEの先進炉設計の開発・試験・認証の迅速化を目指した「原子炉パイロットプログラム」の一環として、アンタレス・ニュークリアが開発したナトリウムヒートパイプ冷却炉である先進マイクロ炉「Mark-0」が、アイダホ国立研究所(INL)でゼロ出力臨界試験に成功した。
DOE・INL・BWXテクノロジー(BWXT)・米陸軍が協力しており、2027年に商用モデル「Mark-1」(出力:100~1000kWe)でのフル出力発電実証、2028年に軍事施設への実用配備をめざしている。
カナダ
カナダ原子力研究所(CNL)の導入計画
カナダ政府は北部遠隔地域でのエネルギー源として小型軽水炉(SMR)と新型炉に注目しており、2018年11月にロードマップを策定し、2020年12月にアクションプランを公表した。
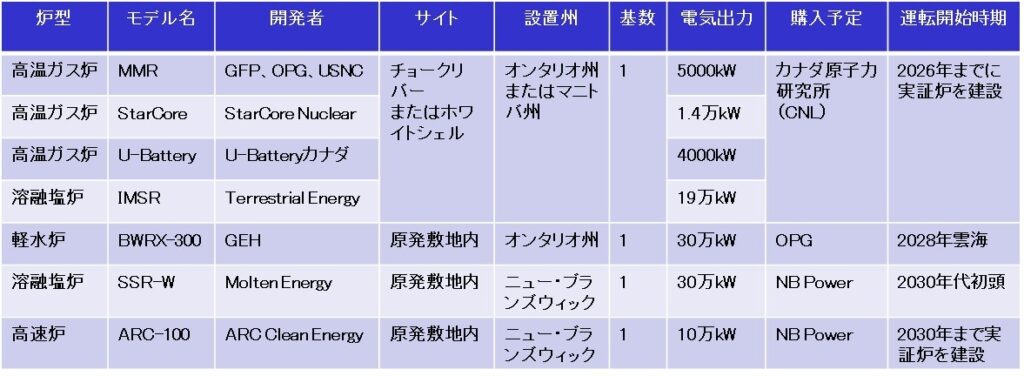
2026年までに、カナダ原子力研究所(CNL)チョークリバー・サイトあるいはホワイトシェル・サイトに実証炉を建設する計画で、2018年に溶融塩炉のTerrestrial Energy、高温ガス炉のStarCore Nuclear、Global First Powerチーム 、U-Battery カナダの4社が選定され、カナダ原子力安全委員会(CNSC)が審査中。
なお、Global First Powerチームは、カナダGlobal First Power(GFP)、カナダOntario Power Generation(OPG)、米国USNCで構成。U-Batteryカナダは、ウラン濃縮大手の英国URENCOが率いる企業連合のカナダ支社。Terrestrial Energy(TEUSA、テレストリアル・エナジー)は、カナダを本拠地とする米国企業。
(熱出力:40万kW、電気出力:19.4万kW)
出典:Terrestrial Energy
州政府の導入計画
2019年12月、3州(オンタリオ州・ニュー・ブランズウィック州・サスカチュワン州)の州政府がカナダ国内でSMR を開発・建設するための協力覚書を締結。これを受けて、2021年4月、3州の電気事業者が共同で実施したSMR開発の実行可能性調査結果が公表された。また、アルバータ州も協力覚書に参加した。
オンタリオ州の州営電力企業オンタリオ・パワー・ジェネレーション(OPG)は、GEH 製の小型軽水炉「BWRX-RX300」(出力:30万kWe)計4基をダーリントン原子力発電所サイト内に、2028年までに建設する。また、次フェーズで最大4基のSMRの最初の1基を、2032年までにサスカチュワン州内で完成させる。
ニュー・ブランズウィック州では,米国ARC 製のナトリウム冷却・プール型高速中性子炉「ARC-100」(出力:10万kWe)の実証炉を2030年までに完成させる。
また、英国Moltex Energy製の燃料ピン型溶融塩炉「SSR-W:Stable Salt Reactor-Wasteburner」(出力:30万kWe)と廃棄物リサイクル施設を2030 年代初頭までに稼働可能にする。
2024年1月、カナダのキャピタル・パワーとオンタリオ・パワー・ジェネレーション(OPG)は、SMR「BWRX-300」(出力:30万kWe)のアルバータ州での建設をめざして協力を合意した。技術面だけでなく事業運営も含めた実現可能性調査を2年以内に完了し、その後の取り組みでも協力を継続する。
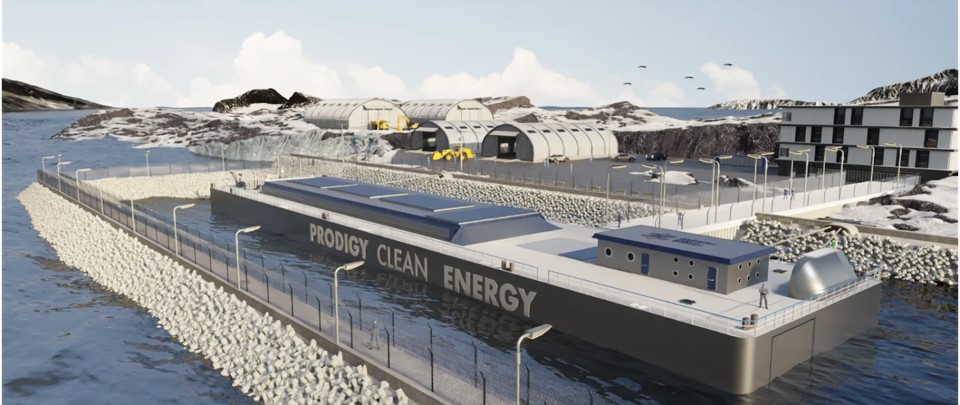
2024年1月、可搬型原子力発電システムの開発を行うカナダのプロディジー・クリーン・エナジーは、米国ウェスチングハウス(WH)と協力し、2030年までにWE社製マイクロ原子炉「eVinci」(熱出力:1.4万kW、出力:0.5万kWe)を搭載する洋上可搬型原子力発電所の、カナダで初の設置をめざすと発表した。
ヒートパイプ冷却式原子炉の「eVinci」の燃料交換は約8年間隔で、単一または複数の原子炉を搭載した可搬型発電所を、海岸線の設置場所に曳航して設置し、60年後の運転終了時に撤去する。既に、概念設計と規制要件の調査は完了している
2025年5月、カナダ・オンタリオ州エネルギー鉱山省は、オンタリオ・パワー・ジェネレーション(OPG)が申請していたダーリントン原子力発電所プロジェクト(DNNP)の4基の次世代SMRの建設計画の最初の1基の着工を承認した。2029年末までに建設を完了し、2030年に送電網に接続する。
2026年4月、OPGは、ダーリントン新・原子力プロジェクト(DNNP)サイトで、初号機の原子炉建屋基礎となるベースマット・モジュールを設置した。DNNPでは、GEベルノバ日立ニュークリアエナジー製SMR「BWRX-300」(30万kWe)×4基を建設する計画である。
ベースマット・モジュールは直径:37m、重量:約953トン。世界最大級のクローラークレーンを用いて、原子炉建屋シャフト地下約35mの所定位置に据え付けられた。モジュール化鋼・コンクリート複合材であるDiaphragm Plate Steel Composite製の構成部品を、製造・溶接・組み立てた。
英国
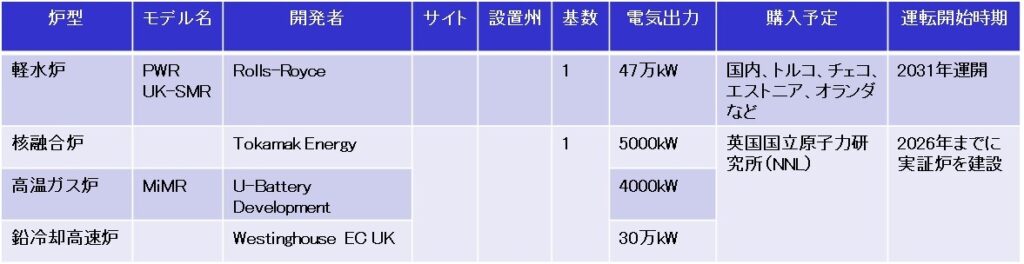
Rolls-Royce(ロールス・ロイス)主導の企業連合が、既存技術をベースにPWR型の小型軽水炉「UK-SMR」(熱出力:127.6万kW、出力:47万kWe)を開発中、2031年の初号機の運転開始をめざす。
一方で、2017年12月、ビジネス・エネルギー・産業戦略省(BEIS)は、次世代新型原子炉プログラム開発で世界のリーダー的地位を獲得するため、原子力産業界に対する包括的な支援方策を公表し、「AMR実行可能性・開発プロジェクト」を開始した。
英国政府は、2018年から先進モジュール炉(AMR)の実行可能性調査を進め、2020年7月、最終的に核融合炉開発でTokamakEnergy、鉛冷却高速炉開発でWestinghouse Electric Company UK、高温ガス炉開発でU-Battery Developmentsの3社を選定した。
2020年11月、政府はCO2排出量実質ゼロ実現のため、「グリーン産業革命に向けた10ポイント計画」を発表。計画には先進原子力基金(最大3.85億ポンド)の創設が含まれ、SMR設計開発に最大2.15億ポンド、AMR研究開発に最大1.7億ポンドを投資し、2030年代初頭までにSMR初号機とAMR実証炉の導入をめざす。
2021年7月、BEISは「グリーン産業革命に向けた10ポイント計画」と「エネルギー白書」に基づき、2030年代初頭までの「AMR RD&Dプログラム」を発表した。すなわち、最も有望なAMRとして、高温の熱利用が可能な高温ガス炉を選定し、実証スケジュールを明らかにした。
英国ウレンコ(Urenco)社傘下のU-Battery Developmentsは、超小型高温ガス炉(熱出力:1万kW、電気出力:4000kW)を開発している。冷却材はヘリウムガスで、燃料はTRISO燃料を採用する。
英国政府の支援を受け、日本原子力研究開発機構(JAEA)などとも連携しながら2020年代後半〜2030年代初頭の初号機建設をめざしている。
英国ウェスチングハウスは、小型鉛冷却高速炉「LFR」(熱出力:95万kW、電気出力:45万kWe)の開発を進めている。超臨界圧蒸気発電システムなどの採用で、約47%の高い発電効率を達成。独自の蓄熱システムと組み合わせて、ピーク時には最大60万kWe MWeをグリッドへ供給できる。
2025年6月、英政府はロールス・ロイスSMRを優先権者に選定・採用する方針を発表。政府機関のGreat British Energy–Nuclearが2023年7月から約2年間で、SMRを選定する国際コンペを実施してきた。
2025年11月、Great British Energy–Nuclearは、北ウェールズのアングルシー島ウィルヴァを英国初のSMR建設地として正式に選定した。SMR(PWR、47万kWe)×3基を建設して送電網に接続し、政府は25億ポンド(約4,700億円)を投じて民間投資と国内サプライチェーンの強化を図る。
海外展開も見据えており、最初の輸出先としてチェコ(Czechia)が挙げられている。
2025年12月、2018年創業の英国CORE POWER(コアパワー)に、尾道造船や今治造船など10社以上の日本企業が合計約8000万ドル(約120億円)を出資し、「溶融塩高速炉(MCFR)」を用いた浮体式原発や原子力船の開発を進める。「浮体式原発」はロシアが実用化で先行している。
2028年に原子炉の陸上試験を実施し、2032年頃の商業化をめざす。コアパワーは米国TerraPower(テラパワー)と溶融塩高速炉の開発で協業し、米国の電力会社やフランスの核燃料サイクル企業とも協力、両社は2026年初頭にもジョイントベンチャーを設立して開発を加速する計画である。
2026年6月、コアパワーは、米国BWXテクノロジー(BWXT)が開発したSMR「mPower」を浮揚式原子力発電所(Floating Nuclear Power Plants: FNPP)へ搭載するための実行可能性調査を開始した。電気出力:約19.5万kWeの第3世代+の一体型加圧水型炉で、技術・規制・事業面から検討する。
本調査は、2030年代半ばまでにFNPP市場投入をめざす米国主導の海事民生用原子力プログラム「リバティ」の一環で、コアパワーの資金で実施される。コアパワーは、将来の民間商業用原子力推進船の実用化をめざし、主要なEU港への寄港に関する安全性および規制上の考慮事項の調査結果を発表している。
2026年8月、米国ワシントンD.C.で米運輸省海事局(MARAD)と協力覚書(MOC)を締結した。米国籍の原子力商船の実用化に向け、商業、産業、規制面での取組みを加速する。連邦機関と民間企業の協力は初で、同社は準備が整えば、2028年にも米国で原子力推進商船の初建造開始をめざしている。
コアパワーは米国内に原子炉の搭載、初期燃料装荷、試験、試運転、燃料交換・取出しなどを担う「原子力統合・ライフサイクル造船所」の整備を計画している。船体の建造は日本や韓国などの同盟国が担い、米国内の専用造船所では、原子力関連の工程・保守に必要な専門能力を重点的に構築する。
コアパワーは、米テキサス州のコーパスクリスティ港湾局と同港の「海事原子力対応能力」を調査するMOCを締結した。同港に浮体式原子力発電所を設置し、港湾や周辺地域に安定した電力を供給する拠点として活用することや、将来の原子力商船の寄港地とする可能性を検討する。
フランス
2021年10月、フランスは10億ユーロ(約1300億円)を投じてSMR開発を進めると表明。同年11月にはCOP26において大型軽水炉(EPR=欧州加圧水型軽水炉)の建設再開を宣言し、原子力依存を電力供給の5割まで引き下げる方針(現在はおよそ7割)を事実上撤回した。
2023年6月、フランス電力(EDF)・子会社のNUWARD・ベルギーのTractebelは、フランスのPWR型SMR「NUWARD」(熱出力:54万kW×2、電気出力:17万kWe×2)の技術開発の協力強化の枠組み協定に調印。
SMRロードマップによれば、2025~2030年に「NUWARD」の詳細設計と正式申請を計画し、同期間中の設計認証とサプライチェーンの開発を経て、2030年に初号基を着工し、建設期間を約3年としている。
2025年10月、パリに拠点を置く先進炉開発企業ニュークレオは、米国の先進炉・燃料サイクル開発企業オクロが開発する発電所向けに、米国内での先進燃料製造・供給インフラ開発に関する共同契約を締結し、最大20億ドル規模を投資する計画を発表した。
2026年4月、スタートアップのニュークレオは、米国における鉛冷却高速炉(LFR、48万kWt)およびMOX燃料製造施設の設置に係る将来的な許認可取得に向け、米国原子力規制委員会(NRC)との事前申請の協議を開始した。米国市場参入に向けた規制プロセスへの本格的な着手である。
ニュークレオは、フランス中部で原型炉「LFR-AS-30」(出力:3万kWe級)の建設を計画し、2032年までの稼働をめざしている。同炉の燃料となるMOX燃料製造施設も、フランス国内での整備を想定している。
スウェーデン
2026年5月、スウェーデン・スタートアップのブリカラ(Blykalla)は、ストックホルムの北約200kmのノルスンデット(Norrsundet)に、同国初となる鉛冷却高速炉(LFR)の商用発電所を建設するため、スウェーデン政府に申請書を提出した。米国オクロとも協力関係にあり、米国市場での展開も視野に入れている。
モジュール炉の鉛冷却高速炉炉(AMR)「SEALER(5.5万kWe)」を6基、合計33.0万kWeを設置する。独自開発したアルミニウム添加鋼材により、液体鉛環境下での耐腐食性を向上させた。計画は、土地・環境裁判所やスウェーデン放射線安全局(SSM)などによる審査を経て、イェヴレ市の承認が必要となる。
ロシア
ロシアは、旧ソ連時代からナトリウム冷却型高速炉の研究開発を進めている。スベルドロフスク州エカテリンブルグ市にあるベロヤルスク発電所では、1981年11月にはエカテリンブルグ市ベロヤルスクで3号機の原型炉「BN-600」(出力:60万kWe)が営業運転を開始した。
1984年にはベロヤルスクでタンク型実証炉「BN-800」の建設が始まるが、ソ連崩壊により建設が中断され、2006年に再開される。2016年10月から4号機の「BN-800」(出力:88万kWe)が営業運転を開始する。ハイブリッド炉心(ウラン燃料+MOX燃料)から、燃料交換時に順次MOX燃料への置き換えが進められた。
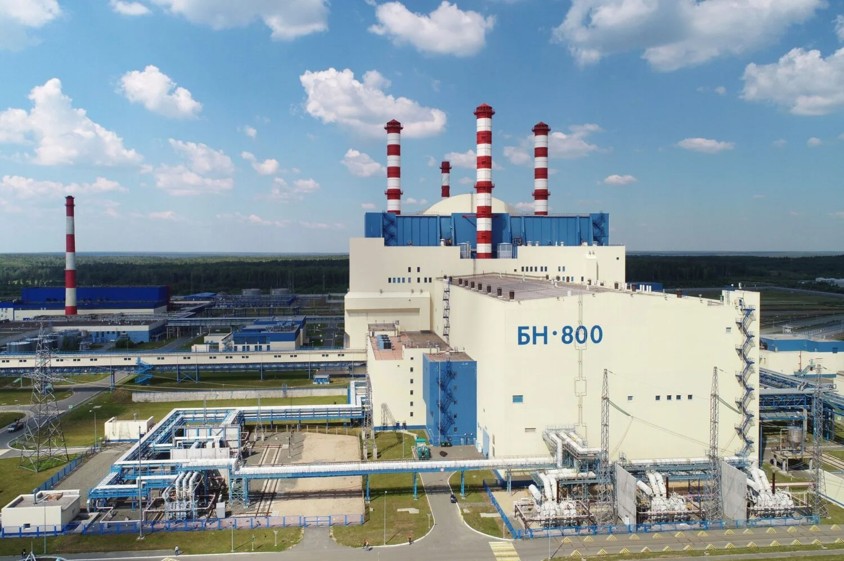
2022年10月、ロシア国営原子力企業ROSATOM(ロスアトム)は、営業運転中の高速実証炉「BN-800」の全炉心にMOX燃料が装荷されたと発表。MOX燃料集合体は、2018年後半からクラスノヤルスク地方ゼレズノゴルスクの鉱業化学コンビナート(MCC)で連続製造を開始している。
一方、2021年6月、ロスアトム傘下の燃料製造企業TVEL(トヴェル)傘下のシベリア西部トムスク州セベルスク市の化学コンビナート(SCC)で、鉛冷却高速炉のパイロット実証炉「BREST-300」(出力:30万kWe)の建設を開始する。2027年に運転開始の計画である。
SCC内では、2024年に専用のウラン・プルトニウム混合窒化物(MNUP)燃料製造プラント、2030年に使用済燃料の再処理プラントの稼働を予定し、「パイロット実証エネルギー複合施設(PDEC)」を構成する。
2024年12月、ロスアトムは、鉛冷却高速実証炉「BREST-OD-300」の燃料加工/再加工モジュール施設の試験操業を開始した。PDECを構成する3施設1つで、西シベリアのトムスク州セベルスクにあるシベリア化学コンビナート(ロスアトム燃料部門の企業)のサイト内で建設が進められる。
「BREST-OD-300」では、ウラン濃縮の副産物である劣化ウランと使用済み燃料から抽出したプルトニウムから製造したMNUP燃料を使用する。製造はウランとプルトニウムの混合窒化物の炭素熱合成ライン、燃料ペレットの製造ライン、燃料棒の組立ライン、燃料集合体の製造ラインにより行われる。
今後、原子力規制当局のロステフナゾルがプルトニウムの取扱いを承認後、MNUP燃料集合体の生産を開始する。既に、試験的にディミトロフグラードの原子炉科学研究所にある高速実験炉「BOR-60」とベロヤルスク原子力発電所3号機「BN-600」に装荷され、燃料の燃焼度合いなど確認済みである。
ロスアトムは、鉛冷却高速炉(LFR、30万kW)の実証炉の運転は性能確認に重点を置き、10年後には120万kWのLFR「BR-1200」の商業運転を計画する。また、鉛ビスマス冷却高速炉の小型炉「SVBR-100」(電気出力:10万kWe)も開発中である。
2025年3月、連邦環境・技術・原子力監督庁のロステフナゾルは、原子力発電所運転機関のロスエネルゴアトムに対し、ベロヤルスク原子力発電所3号機であるナトリウム冷却高速炉原型炉「BN-600」(出力:60万kWe)の15年間の運転期間延長を認可した。これにより2040年まで運転が可能となる。
使用済み燃料を再処理したMOX燃料が初めて試験され、1980年4月に「BN-600」は送電開始、1981年11月に営業運転を開始、約1770億kWhの発電実績があり、運転期間延長で+600億kWhの発電が見込まれる。
2025年4月、ロステフナゾルは、ロスアトムの電力部門にベロヤルスク原子力発電所5号機における高速炉「BN-1200M」の設置許可を発給した。 「BN-1200M」はナトリウム冷却高速炉(出力:122万kWe)で、準備工事が年内にも開始される。
2027年の着工で完成は2034年、運転期間は60年で80年まで延長される可能性がある。使用済み燃料の再処理で得られるプルトニウムとウラン濃縮の副産物(劣化ウラン)から製造されるMOX燃料を使用し、放射性廃棄物を減容させて産業規模でのクローズド・サイクルの実現をめざす。
2026年4月、ロスアトムは、スヴェルドロフスク州ザレーチヌイのベロヤルスク原子力発電所4号機「高速炉BN-800」(出力:88.5万kWe)で、使用済み燃料中に含まれる長寿命核種、特に放射性毒性と残留熱放出の高いマイナーアクチノイド(MA)を含むMOX燃料を燃焼させる世界初の試験運転に成功した。
2024年夏にアメリシウム241とネプツニウム237を含む試験用燃料集合体3体が炉心に装荷され、約1年半にわたり通常より短期間の3燃料サイクルで照射された。今後、短寿命の核種に変換できることを確認する。高速炉は約60年間の運転で約4トンのMA処理ができ、これは軽水炉数基で生成される量よりも多い。
2026年6月、ウズベキスタン東部のジザク州ファリシュ地区で、ロシア製SMR初号機「RITM-200N」(PWR、5.5万kWe)が着工した。ウズベキスタン初となる原子力プラントの基礎工事である初コンクリートが打設された。
2024年5月の建設契約ではRITM-200N×6基の建設予定であったが、2025年9月、RITM-200N×2基ならびに大型炉VVER-1000×2基を建設し、同プロジェクトへの燃料供給も含めて再合意された。全基稼働後には172億kWh/年の発電で、国内の電力需要の最大14%を賄う見込み。
2026年6月、ロスアトムの電力部門ロスエネルゴアトムが、2027年末までに、ベロヤルスク原子力発電所5号機(高速炉「BN-1200M」(出力:122.0万kWe)の着工計画を明らかにした。
2025年4月にロシア連邦環境・技術・原子力監督庁(ロステフナゾル)が、同5号機の設置許可を発給。2026年末までに詳細設計文書を完成させ、2027年春には建設許可を取得、2034年に完成を予定する。運転期間は少なくとも60年で、80年まで延長される可能性があり、MOX燃料を使用する。
中国
中国の高温ガス炉「HTR-PM」
2012年から、清華大学原子力・新エネ技術研究院(INET)の技術を基に、ペブルベッド型高温ガス炉実証炉「HTR-PM」(熱出力:25万kW×2基、電気出力:21万kWe、炉心出口温度:750℃)が、山東省威海市石島湾で建設開始された。
中国の国家科学技術重要特定プロジェクトの一つで、中国華能集団有限公司、中国核工業集団公司、清華大学が共同出資して華能山東石島湾核電有限公司を設立して開発が進められた。
2016年12月に公表された中国の「エネルギー技術創新”一三五”計画」の重点項目として、実証炉「HTR-PM」による発電運転が進められ、2021年12月には電力網に接続して発電を開始した。2023年12月、「HTR-PM」が168時間の連続運転に成功し、世界初となる商業運転に移行した。
現在、商用炉「HTR-PM600」(熱出力:25万kW×6基×2ユニット、電気出力:65万kWe×2、原子炉出口冷却材温度:750℃)を設計中で、福建省、江西省、広東省、浙江省での建設が計画されている。
2024年7月、清華大学は「Loss-of-cooling tests to verify inherent safety feature in the world’s first HTR-PM nuclear power plant」で、「HTR-PM」を使い外部電源が完全に失われた場合でも、冷却システムを使用せずに受動的に冷却することを実証した。

中国の高速炉「CEFR」
中国はロシアの協力を得て独自設計を進め、北京の原子能科学研究院高速炉研究センターに、プール型ナトリウム冷却炉高速実験炉「CEFR」(出力:2万kWe)を保有し、2014年12月に100%出力運転を達成し、プルトニウム燃焼炉の開発を進めた。
2017年12月、中国核工業集団は福建省霞浦県長表島で、プール型ナトリウム冷却高速原型炉「CFR600」(出力:60万kWe)の建設を開始した。2020年12月、2基目の「CFR600」の建設を開始した。それぞれ2023年と2026年の稼働を予定する。
また、実証炉「CFR1000」(出力:100万kWe)を計画しており、2030 年代に運転開始の見込みである。
2023年5月、福建省霞浦県長表島で高速増殖炉「CFR600」の建設が最終段階に入った。年内の稼働が見込まれ、本格運転すれば100発超/年の核弾頭を製造できるプルトニウムが生産される。中国は核施設の査察義務がなく、民生用の核物質を軍事転用する可能性が高い。
中国のトリウム溶融塩原子炉「TMSR」
2025年11月、中国科学院(CAS)は甘粛省ゴビ砂漠に建設したトリウム溶融塩原子炉で世界で初めてトリウムをウラン核燃料に変える実験に成功した。トリウムを溶融塩と一緒にに原子炉に注入して核分裂を起こして発電する原子炉で、溶融塩が冷却材の役割を果たすため冷却水の供給が不要である。
トリウム溶融塩原子炉「TMSR:Thorium Molten Salt Reactor」では、トリウム(Th)の原子核に中性子を衝突させて核分裂性ウラン233に変換する技術が鍵で、第4世代先端原子力システムに位置付けられる。トリウム(Th)埋蔵量はインド34万トン、中国28.6万トンで、1000年以上使用できる量とされている。
1965年に米国はテネシー州国家実験室に溶融塩実験炉を建設したが、研究を放棄した。「TMSR」は大気圧状態で高温液体溶融塩を冷却材に使用するため、巨大な圧力容器や多量の冷却水が不要であり、原子炉を停止せずに燃料を再装填でき、放射性核廃棄物も大きく減容できる。
今回は実験原子炉(出力:2千kW)であるが、研究原子炉を経て2035年までに試験原子炉(10万kW級)の実現をめざしている。中国の国営江南造船所は2023年に世界で初めて溶融塩原子炉を採用した核動力コンテナ船の設計を発表した。原子力空母に採用する計画もある。
インド
インドの原子力発電開発計画は国内に豊富なトリウム資源が存在するため、長期的にはトリウムの有効利用が可能な独自の核燃料サイクル(トリウム・サイクル)をめざしている。第1段階は従来の重水炉・軽水炉、第2段階は高速増殖炉、第3段階は改良型重水炉を基本開発方針としている。
第2段階の高速増殖原型炉「PFBR」では、ウラン・プルトニウム混合酸化物(MOX)燃料を使用する。炉心はウラン238のブランケットに囲まれ、高速中性子は核分裂しにくいウラン238を核分裂性のプルトニウム239に変換し、これにより原子炉は消費する燃料よりも多くの燃料を生産できる。
また、「PFBR」は、将来的にはブランケットにトリウム232を使用するように設計され、核変換によりトリウム232はウラン233に変換されて増殖する。このウラン233を第3段階の改良型重水炉「AHWR」の燃料とする。
「PFBR」により、限られたウラン埋蔵量からはるかに多くのエネルギーを引き出すことが可能になる。また、使用済み燃料を再利用するクローズド・サイクルが「PFBR」により完成するため、持続可能性が向上し、廃棄物の減容や有害度を低減し、大規模な地層処分施設が必要なくなる。
1985年10月、ループ型高速実験炉「FBTR」(出力:1.5万kWe)が臨界に達し、運転が継続している。2015年9月、タンク型ナトリウム冷却高速増殖炉原型炉「PFBR」(出力:50万kWe)が建設を完了。今後、2025年頃までに実証炉(出力:60万kWe)を2基建設する計画である。
2024年3月、インド原子力省(DAE)は、タミルナドゥ州カルパッカムで建設中のナトリウム冷却式高速増殖原型炉「PFBR」(出力:50万kWe)で、MOX燃料の装荷を開始した。
「PFBR」はインディラ・ガンジー原子力研究センター(IGCAR)が設計を担当し、2003年10月設立のDAE傘下のバラティヤ・ナビキヤ・ビデュト・ニガム(BHAVINI)が所有・運転する国産高速増殖原型炉である。2004年に着工したが、様々な技術的課題に直面して遅延していた。今後、6基の「PFBR」の建設計画がある。
2026年4月、インド南部タミルナドゥ州のカルパッカム原子力複合施設で、国産の高速増殖原型炉「PFBR」が初臨界を達成した。稼働すれば、ロシアに次いで世界で2番目の商用高速増殖炉を運用することになる。
韓国
2023年7月、韓国の産業通商資源部(MOTIE)は、次世代小型モジュール炉(SMR)の市場を韓国が主導するため、「SMRアライアンス」を発足させた。
MOTIEや韓国水力・原子力会社(KHNP)、エネルギー経済研究院など11の政府・公共機関のほか、サムスンC&T(サムスン物産)、大宇E&C(大宇建設)、斗山エナビリティ、GSエナジーなどの31社が参画する。
2024年2月、HD現代グループ傘下の韓国造船海洋エンジニアリング(KSOE)は、英国コア・パワーと米国サザン・カンパニー、テラパワーと協力して、船舶用の小型モジュール炉(SMR)の開発への参画を公表。2022年11月にKSOEはテラパワーに3000万ドル(約45億円)を出資している。
冷却材と燃料の両方に塩化物溶融塩を使う塩化物溶融塩高速炉(MCFR)がベースで、テラパワーはMCFRの船舶用溶融塩炉である「m-MSR」を開発中。2023年10月、サザン・カンパニーとテラパワーは溶融塩を用いるポンプ駆動運転等の統合効果試験(IET)に成功している。
2025年9月、サムスン重工業(SHI)は、イタリアのミラノ開催のガス・エネルギー展示会「Gastech 2025」で、小型モジュール炉の溶融塩炉「MSR」(熱出力:10万kW)を搭載した積載容量:174,000㎥級LNG運搬船の基本設計承認(AiP)の取得を公表。船舶の寿命期間中に燃料交換を不要としている。
世界初となる「MSR」搭載LNG運搬船は、米国船級協会(ABS)ならびにリベリア海事当局から技術認証を受けた。同技術はSHIと韓国原子力研究院(KAERI)が共同で概念設計中の「MSR」を動力源とする。液体燃料と冷却材を混合した溶融塩を使用するため、船舶用エンジンとして注目されている。
2026年7月、サムスン重工業(SHI)は、米国のサージェント&ランディ(Sargent & Lundy, S&L)と浮揚型小型モジュール炉(FSMR)プラットフォームの開発で戦略的業務提携(MOU)を締結。特定の炉型に依存しない「技術中立型FSMR標準プラットフォーム」を共同開発し、多様なSMR技術を搭載可能な設計をめざす。
2025年12月、韓国製の一体型PWRのSMR「SMART100」×2基を搭載したFSMRの基本設計承認(AiP)を米国船級協会(ABS)から取得し、FSMR標準プラットフォームの開発に着手。原子炉と発電設備の配置に区画設計方式を適用し、SMRが配置された区画だけ設計変更し、多用なSMRの搭載を可能とする。
今回の提携により商用化に向けた主要段階全般で協力し、米国の海上原子力発電市場をターゲットに、早期実用化を図る。陸上での発電所の立地確保や送電網への接続に困難な沿岸部や島しょ地域向けの有効なエネルギーインフラ需要に応えたいとしている。
韓国のSMR関連アクティビティ:
■2012年半ばに、韓国原子力研究院(KAERI)は海水脱塩と熱電併給が可能なシステム一体型モジュール式PWRタイプのSMR「SMART」炉(熱出力:33万kW、電気出力:10万kWe)を開発し、韓国規制当局から標準設計認証を取得する。
■斗山エナビリティは米国ニュースケール・パワーのSMR「NPM」の開発に出資し、主要機器の製造契約を獲得する。
■SKグループのSKイノベーションと韓国水力・原子力会社(KHNP)は、米国でナトリウム冷却式の小型高速炉「Natrium」を開発中のテラパワーに事業協力する。
■現代グループの韓国造船海洋エンジニアリング(KSOE)は、米国テラパワーと次世代SMRの共同研究を行い、2025年12月、米国ワイオミング州に建設中の先進炉「Natrium」の主要機器の製造を受注する。
■現代E&C(現代建設)は、米国ホルテック・インターナショナルのPWR型SMR「SMR-160」の商業化と建設プロジェクトに協力している。
■サムスン重工業は、デンマークのシーボーグ製コンパクト溶融塩炉「CMSR」を搭載した海上浮揚式原子力発電所「CMSRパワー・バージ」の概念設計に協力。CMSRパワー・バージは、出力:10万kWeの「CMSR」を2~8基搭載でき、24年間の稼働が可能である。
日本
2023年に三菱重工業が中核企業となり、三菱FBRシステムズのタンク型高速炉が選定された。中型炉(出力:40~65万kWe)を想定し、日本原子力研究開発機構と連携して開発が進められる。
2022年7月、経済産業省が示した工程表では、小型軽水炉について、2030年代から国内で実証炉の製造・建設を始め、2040年代に運転を開始する目標を掲げる。また、新型炉(高速炉、高温ガス炉、核融合)についても、実証炉の製造・建設・運転について、おおよその目標を示した。
2023年1月、経済産業省と米国エネルギー省(DOE)は、SMRと新型炉の開発・建設などの原子力協力の機会を、各国内および第三国において開拓することを表明した。
2026年4月、緊迫化する中東情勢を念頭に化石燃料依存からの脱却を図るため、日仏両政府の原子力と核融合のエネルギー協力に関する首脳共同声明が公表された。その内容は、次の①~⑤である。
①既存の原子力発電所の長期運転化に向け、人材育成や情報共有などで合意する。
②高速炉の実用化を加速し、「今世紀半ばまで」に実証用高速炉の開発を進め、③使用済み核燃料再処理工場の稼働に向け、日仏実証研究など核燃料サイクルを推進する。
④欧州やインド太平洋地域での原発導入支援、⑤建設中のITERなどを通じた開発協力を推進する。

東芝の「MoveluX」
2022年12月、東芝は小型水素化物冷却高温炉「MoveluX(ムーブルクス):Mobile-Very-small reactor for Local Utility in X-mark)」(熱出力:1万kW、電気出力:3000~4000kWe、炉心出口温度:700℃以上)の開発を発表。水素化カルシウム(CaH2)を原子炉冷却材と中性子減速材に用いる。
冷却機構には電源を必要としないナトリウム・ヒートパイプを採用し、事故時にポンプなしで自然循環により炉心を冷却して安全性を高める。また、原子炉容器(高さ6m×直径2.5m)をコンクリート製の地下室に設置し、発電設備を地上に置き、燃料交換なしで約20年間稼働させる。主要部品はコンテナ2個分の体積に収める。

出典:東芝
三菱重工業の「全固体原子炉」
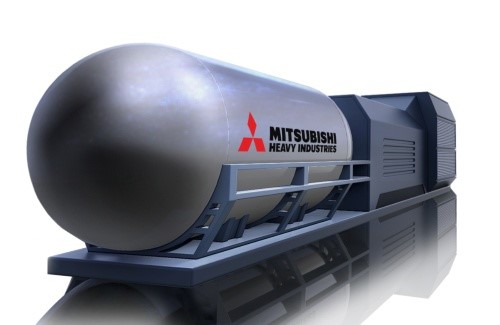
2022年4月、トラックで運べる超小型の全固体原子炉(マイクロ炉、熱出力:1000kW、電気出力:500kWe)を、2030年代に商用化する。船舶への動力供給や災害地域での分散型電源として有効で、地下設置も容易で事故耐性に優れており、建設費は数十億円/基を想定している。
真空二重構造のカプセル型格納容器には、直径1m×長さ2mの炉心(ウラン濃縮度20%を上限とするHALEU燃料を蜂の巣状に埋め込んだ黒鉛の燃料積層体)、核分裂熱を抽出する高熱伝導黒鉛体と伝熱管、中性子吸収材による核分裂反応の制御ドラムと非常用制御棒が内在し、不活性ガスが満たされて密閉している。
伝熱管にはCO2が満たされており、最高850℃に加熱されたCO2を格納容器外に取り出して、タービンを回して発電する。マイクロ炉は燃料交換なしで25年前後運転し、その後、格納容器ごと回収して廃棄する。
緊急時には二重構造格納容器の中空部にガスを充填して熱伝導性を高めることで、崩壊熱は自然空気循環により除去するため、格納容器の内部圧力は上昇せず安全としている。
しかし、輸送が容易なマイクロ炉はテロの標的となる可能性が高く、リスク回避が大きな課題である。特殊環境(災害地地域、軍事目的)での使用に限定されるため開発の意義が問われる。
出典:三菱重工業
その他、高温ガス炉(HTTR)使い三菱重工業はガスタービン発電システム、東芝・富士電機は蒸気タービン発電システム、また、小型ナトリウム冷却高速炉の開発を三菱重工業が公表している。

非軽水炉型の「新型炉」の課題
非軽水炉型の「新型炉」に関して、ロシアの高速増殖炉と中国の高温ガス炉は既に商業運転に入っているため、”一日の長あり”と誰もが認めるところである。かって開発を中断した米欧各国は政府支援を充実させて、「新型炉」のキャッチアップ+新規技術の導入を加速させているのが現状である。
開発を諸事情により一度中断することで人材・設備・資金に多大な損失をもたらす。特に、エネルギーのような社会基盤を支えるプロジェクトの中断・撤退に関しては、長期展望に立て慎重な判断が必要である。現在、米欧各国で進められている非軽水炉型の新型炉の主な開発状況を次にまとめる。
■米スタートアップのX-エナジーは、小型高温ガス炉「Xe-100」と専用のTRISO燃料粒子の開発を進めている。2026年4月にNASDAQへ上場し、AI電力需要を見込むアマゾンなど巨大テック企業から巨額の出資を受け、2039年までに最大5GWの電力調達の契約を結び急成長している。
■米ウルトラ・セーフ・ニュークリア(USNC)は、収益性の低さによる資金繰り悪化と設立者兼最大の支援者の死去が重なり、2025年1月にナノ・ニュークリア・エナジー(NNE)に買収される。小型高温ガス炉の「KURONOS MMR」、マイクロ高温ガス炉「LOKI MMR」の商品化と、TRISO燃料粒子とそのセラミック・マイクロカプセル(FCM)燃料の開発は引き継がれている。
■米原子力・防衛エンジニアリング企業のBWXテクノロジーズ(BWXT)も、トラックなどで輸送が可能な可搬式小型高温ガス炉「BANR(BWXT Advanced Nuclear Reactor)いる。発を進めている。
また、米国最大のウラン埋蔵量を有するワイオミング州エネルギー公社と子会社BWXTアドバンスド・テクノロジーズは、TRISO燃料製造施設建設の立地評価を進めている。
■GE日立・ニュクリアエナジー(GEH)が開発した小型高速炉「PRISM」をベースとした「Natrium」に、テラパワーが開発した溶融塩蓄熱システムを組み合わせ新型炉の開発を進めている。2026年4月にはワイオミング州ケンメラーで小型高速炉「Natrium」の原子炉部の建設が開始された。
■米スタートアップのオクロが開発するヒートパイプ冷却方式のナトリウム冷却高速炉「Aurora」は、HALEU燃料を使い、燃料交換なしで20年間の熱電併給を行う。また、DOE支援により電解精製技術で放射性廃棄物を転換して先進的原子炉燃料を製造し、使用済燃料のリサイクルを進める。
■米スタートアップのケイロスパワーが開発するフッ化物塩冷却高温炉「KP-FHR」は、冷却材に低圧のフッ化リチウムやフッ化ベリリウムを混合した溶融塩を使用する。燃料には、高温ガス炉で使われるTRISO燃料粒子を使用し、運転中の供給を可能とする。
■米ジェネラルアトミックス・エレクトロマグネティック・システムズ(GA-EMS)が開発中のヘリウム冷却小型高速炉「FMR」は、ガスタービン(直接ヘリウム・ブレイトンサイクル)を採用して電気への変換効率を約33%→42%に高め、事故耐性に優れた炭化ケイ素複合被覆管「SiGA」を使う。
■英スタートアップのコアパワーは米テラパワーと溶融塩高速炉の開発で協業している。尾道造船や今治造船など10社以上の日本企業が合計約8000万ドル(約120億円)を出資し、「溶融塩高速炉(MCFR)」を用いた浮体式原発や原子力船の開発を進める。
■仏スタートアップのニュークレオは、フランス中部で鉛冷却高速炉の原型炉「LFR-AS-30」(出力:3万kWe級)の建設を計画し、2032年までの稼働をめざしている。燃料となるMOX燃料製造施設も、フランス国内での整備を想定している。
■スウェーデン・スタートアップのブリカラは、ストックホルムの北約200kmのノルスンデットに、同国初となる鉛冷却高速炉(LFR)の商用発電所を計画しており、モジュール炉の鉛冷却高速炉「SEALER(5.5万kWe)」を6基設置する。米国オクロとも協力関係にある。
以上のように、「新型炉」開発に参画する企業は古参の原子炉メーカーから、新規アイデアを有するスタートアップ企業まで様々であるが、スタートアップが数多く含まれていることは明らかである。
しかしながら、スタートアップは自社で製品を製造する工場を持たない「ファブレス企業」である。そのため資金獲得と共に、アイデアを実現するためのサプライチェーン構築に奔走することになる。
今後、資金獲得に関連してスタートアップ企業の中では、資本効率の向上を求める圧力や市場再編により統廃合と大手企業への吸収合併が進む可能性が高い。一方で、台湾のTSMCのように、自社で設計を行わず製造に特化する「専業ファウンドリ」の立ち位置を韓国が強力に進めている。
2011年3月11日の東日本大震災による巨大津波で生じた福島第一原発事故を引きずる日本の影は薄い。
一方、「新型炉」のサプライチェーン構築に関して、核燃料の確保が最重要課題である。現在は主に米国(X-エナジー)やフランス(フラマトム)が高温ガス炉開発に合わせて、商業規模のTRISO燃料製造施設の建設を進めている。高速炉用のMOX燃料の製造は、主に米国(オクロ)やフランス(オラノ)が主導している。
非軽水炉型の「新型炉」のまとめ
現在、フィンランド、ポーランド、ルーマニア、チェコ、エストニア、ウクライナなど北・東欧諸国、ヨルダン、サウジアラビア、トルコなど中東諸国、インドネシアなど、世界各国で「新型炉」を含むSMR導入が検討されている。詳細は国際原子力機関(IAEA)「Advances in Small Modular Reactor Technology Developments」を参照。
広大な国土を有するロシアと中国は、各種産業の基本となるエネルギー計画に力点を置いて国土開発を進めており、原子力をその中核技術と位置付けてきた。一方、1990年代から日本を含む西欧諸国は、エネルギー資源を安価な資源国からの輸入に頼る政策に舵を切り、原子炉開発の停滞期であった。
現在、世界の核燃料を含めた原子力市場は、ロシアと中国が主導権を握っているといっても過言ではない。危機感を覚えた米国・カナダ・英国などは、2010年代後半から原子力市場での主導権を取り戻すべく多くのプロジェクトを発足させてきた。
福島第一原発事故から10年を経て、日本は原子力に再び舵を切り、2022年7月に経済産業省は小型軽水炉を2030年代から国内で実証炉の製造・建設を始め、2040年代に運転を開始する目標を掲げる。
新型炉(高速炉、高温ガス炉、核融合)についても、実証炉の製造・建設・運転のおおよその目標を示した。加えて、米国・英国との協調路線を打ち出している。
日本のエネルギー自給率は2020年度に11.3%で、他のOECD(経済協力開発機構)諸国と比べても明らかに低水準である。東日本大震災前の2010年度は20.2%であったが、相次ぐ原発停止により大幅に下落した。現在、脱炭素社会の実現に向け、再生可能エネルギーと安全な原発増設は不可欠と考えられている。
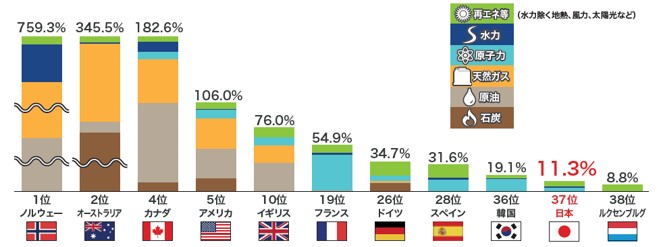
出典:IEA「World Energy Balances 2021」の2020年推計値、
日本のみ資源エネルギー庁「総合エネルギー統計」の2020年度確報値。※表内の順位はOECD38カ国中の順位図
しかし、福島第一原発事故を起点として、日本は原子力発電所の建設を10年以上にわたり中断してきた。そのため国内原子力メーカーと、それを支えるサプライチェーンは大きく衰退している。すなわち、人材・設備・資金に多大な損失が生じた結果、2000年代後半に原発の海外輸出をめざした姿は見る影もない。
今後、国内原子力メーカーの復活に向けては、政府により継続的な支援と共にメーカー自身の地道な努力が不可欠である。加えて、福島第一原発事故以降の学生の減少や、施設の老朽化で大学での原子力教育は大きく棄損されており、人材教育から立て直す必要がある。
次世代に向けた日本の「新型炉」開発は、地政学的なリスクを回避し、核燃料の安定調達を継続するために米国・英国・フランスとの協調路線は不可欠と考えられる。
第4世代原子力システム国際フォーラムで、日本は5システム(ガス冷却高速炉、鉛冷却高速炉、ナトリウム冷却高速炉、超臨界水冷却炉、超高温ガス炉)への参加を表明しているが、現在の国力に見合った研究費の絞り込みが必要である。かっての全方位戦略を進めるのではなく、まずは「選択と集中」から着実に力を蓄える長期戦略が必要な時期である。少し過去を振り返ってみよう。
日本における高温ガス炉の開発動向
次世代炉として注目される高温ガス炉は、中性子減速材に黒鉛、原子炉冷却材に高温ヘリウムガス(He)を使う熱中性子炉である。ウラン燃料を黒鉛などで被覆し、燃料温度が高くなると自然に中性子を吸収して核反応が減衰する。化学的に安定なHeガスを使うことで、水素爆発や水蒸気爆発の危険性が排除される。
原子炉出口のHeガス温度が700〜950℃と高く、直接にヘリウムガスタービンを回して発電が可能。熱の多用途展開(熱化学法水素製造、高温熱供給による原子力製鉄、地域暖房、海水淡水化)にも有効とされる。中でも水素社会実現に向けて、水を原料としたカーボンフリーの高効率水素製造の可能性が注目される。
高温ガス炉とは
高温ガス炉(HTGR:High Temperature Gas Reactor)は、高温ガス冷却炉とも呼ばれ、中性子減速材に黒鉛を用い、原子炉冷却材として高温ヘリウムガス(He)を使う熱中性子炉である。
原子炉出口の冷却材温度が700〜950℃のものを高温ガス炉(HTGR)と呼び、原子炉出口冷却材温度が950℃以上のものを超高温ガス炉(VHTR)と呼ぶこともある。
世界の高温ガス炉の開発のながれ:
■1960~1980年代に、主に米国とドイツで開発が進められ、両国において出力:30万kW級の原型炉が運転され、発電プラントとしての基本性能が実証された。
■1980年代前半に、原子炉固有の安全性を高めて、炉心溶融や大量の放射性物質放出の恐れがないモジュール型高温ガス炉の概念が生まれた。
■1990年代前半、モジュール型高温ガス炉とガスタービンを組合せた発電プラントが開発され、米国General Atomicsの「GT-MHR」(出力:29万kWe)は、ロシアとの共同開発に発展する。原子炉から取り出した高温Heガスで直接ガスタービンを駆動し、45~50%の高い発電効率を実現した。
■2003年1月、ドイツの協力を得て中国清華大学でペブル・ベット型試験炉「HTR-10」(出力:2500kW、原子炉出口温度700℃)が稼働。2023年12月、「HTR-PM」(出力:21万kWe、原子炉出口温度:750℃)が世界初となる商業運転に移行した。
運転温度を高く設定できるため発電効率が高く、様々な熱利用が可能。ただし、炉心は高温となるため金属材料に代わり黒鉛やセラミックスで構成される点が、他の炉型とは大きく異なる。
また、冷却材が化学的に安定なHeガスで、水素爆発や水蒸気爆発の危険性が排除できる。また、ウラン燃料を中性子減速材の黒鉛で被覆し、燃料温度が高くなると自然に中性子を吸収して核反応が減衰する。
一方で、軽水炉と比べると出力密度が小さいため経済性から大型化は不向きとされ、高温ガス炉の出力規模は60万kW程度が最大となっている。
高温ガス炉の燃料
直径:200~600㎛の燃料核(ウラン、トリウムの酸化物あるいは炭化物)を、核分裂生成物を閉じ込めるために熱分解炭素(PyC:Pyrolytic Carbon)、炭化ケイ素(SiC)で多層被覆した直径:0.5~1㎜のTRISO(被覆)燃料粒子が使われる。
TRISO燃料粒子を黒鉛粉と混合・焼結して成形された燃料体は、中性子減速材の黒鉛製構造物に組み込まれる。この燃料体形式により、高温ガス炉はぺブルベッド型とブロック型とに分類される。
ぺブルベッド型高温ガス炉
ぺブルベッド型高温ガス炉では、TRISO燃料粒子を黒鉛内に分散・焼結して直径:約6㎝の黒鉛球に閉じ込めた球状燃料をドイツが開発して使われている。球状燃料を炉の上部から下部に流動させる方式で、高温ガス炉を運転しながら燃料の供給・排出が可能で、制御棒無しで反応制御ができる。
中国が2023年12月に営業運転を開始した「HTR-PM」や、米国X-エナジーが開発中の「Xe-100」は、ぺブルベッド型高温ガス炉に分類される。
ブロック型高温ガス炉
ブロック型高温ガス炉では、TRISO燃料粒子を多数含んだ棒状の燃料コンパクトを分散・焼結し、六角柱の黒鉛ブロック内に設置する。原子炉停止時に燃料交換を行い、反応制御には制御棒が用いられる。
ブロック型は、燃料コンパクトを六角黒鉛ブロックの多数の穴に装填して封入する米国式のマルチホール型燃料と、環状ペレットに成形した燃料コンパクトを黒鉛スリーブに挿入して燃料棒とし、六角柱黒鉛ブロックに多数本装填するピンインブロック型燃料が開発されている。
このピンインブロック型燃料は、日本の高温工学試験研究炉(HTTR)で採用されている。

高温ガス炉の安全性
高温ガス炉の安全性が高いとされる理由:
■耐熱性に優れた多層被覆のTRISO燃料粒子が採用されており、1600℃までの高温に耐える。また、事故が起きても、多層被覆により放射性核分裂生成物の大量放出を防止できる。
■原子炉冷却材として化学的に不活性なHeガスを用いており、冷却材が燃料や構造材料と化学反応を起こさず、軽水炉のような水素爆発や水蒸気爆発が排除される。
■軽水炉に比べ1桁ほど出力密度が低く、炉心に大熱容量・高熱伝導率・高耐熱性(2500℃)の多量の黒鉛を配置し、冷却材のHeガスが消失しても自然放熱により冷却するため炉心溶融に至らない。
上記の高温ガス炉の安全性は長らく机上の想定であったが、最近になり安全性を確認する実証実験が国内でも行われた。
2022年1月、日本原子力研究開発機構(JAEA)は、OECD/NEA(経済協力開発機構/原子力機関)の国際共同試験を高温工学試験研究炉(HTTR)を使って実施した。その結果、全電源喪失に遭遇しても炉心溶融などは起きないことを明らかにした。
実験は冷却材のHeガス循環を停止するなど、全電源喪失に相当する過酷条件下で実施された。停止直後に燃料温度は若干上昇するが、制御棒を用いることなく原子炉は自動停止し、炉心の自然放冷も進行。ただし、原子炉出力30%での試験である。
2024年3月、JAEAは、100%の出力でHTTRを運転した時、炉心冷却する機能を失うことを想定した試験で、出力がほぼゼロになり、炉心溶融が起きないことを実証した。炉心冷却に使うヘリウムガスの循環を意図的に止めると出力は順調に低下し、約20分後には1%を下回り核分裂が再び始まらないことを確認した。

高温ガス炉の抱える課題ー高温工学試験研究炉(HTTR)ー
茨城県大洗町に日本原子力研究所(現日本原子力研究開発機構、JAEA)の高温工学試験研究炉「HTTR:High Temperature Engineering Test Reactor」が建設され、1998年11月に初臨界を達成。2004年4月には、原子炉出口冷却材温度:950℃での全出力(熱出力:3万kW)運転に成功した。
HTTRはブロック型高温ガス炉であり、設計・建設・運転は、三菱重工業、東芝、IHI、富士電機、川崎重工業、日立製作所(現在は撤退)などにより行われている。原子炉圧力容器内で核分裂反応により生じた熱を、Heガスにより取り出し、高温熱の用途展開が進められている。
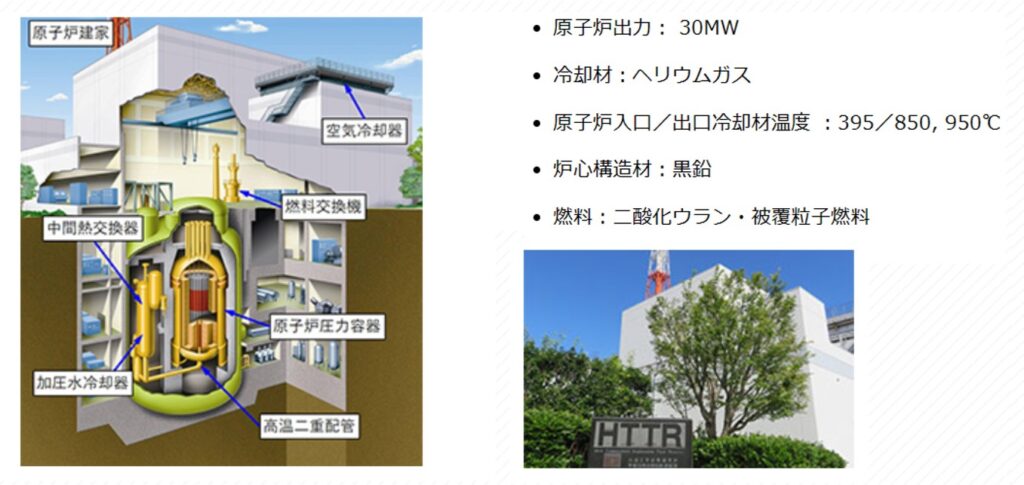
2014年8月、JAEAはインドネシアと、高温ガス炉導入に向けた技術協力協定を締結。2014年11月、福島第一原発事故以降に停止していたHTTRの再稼働に向け、安全審査を原子力規制委員会に申請した。
原発導入を検討する地震国インドネシアでは、事故などで炉心冷却が働かない場合でも、自然に冷却される高温ガス炉は安全面から魅力的である。また、高温ガス炉は原子炉冷却材に水を使わないため砂漠でも設置可能で、サウジアラビア、アラブ首長国連邦など中東諸国でも導入に積極的である。
2019年9月、JAEAと原子燃料工業は、高温ガス炉向けに実用レベルの燃料体を開発した。TRISO燃料粒子の製造で、セラミックス被覆層の厚さを工夫し、実用レベルの核反応が生じても壊れない燃料を開発して中性子照射試験で性能を確認した。
JAEAでは、従来のHTTR用燃料の3倍のウラン燃焼エネルギーを取り出せる燃料体の設計技術を開発し、原子燃料工業が量産規模でのTRISO燃料粒子の製造技術を確立した。
2021年7月、HTTRは安全対策工事を終了して10年半ぶりに運転を再開する。2009年に開始したOECD/NEAの安全性実証試験プロジェクト「炉心強制冷却喪失共同試験」を再開し、高温ガス炉に関する安全基準の国際標準化を進めている。
2021年8月、文部科学省と経済産業省は、HTTRを利用した水素製造のため、2025年頃に水素製造施設の建設開始を発表した。
この水素製造施設では、HTTRから高温(900℃)のHeガスを移送し、2030年までにメタン熱分解法による水素製造を検証し、2050年以降に向けて熱化学分解法(IS法)や高温水蒸気電解法による水素製造を進める計画である。熱化学分解法(IS法)では、30ℓ/hで連続150hの水素製造に成功している。

2025年2月、JAEAは、HTTRと一体で運用する水素製造施設の建設に向け、原子力規制委員会に審査を申請する。2025年度の審査で合格を取り付け、2026年度に水素製造施設に着工、2028年度の運転開始をめざす。まずは、HTTRの熱で一般的な天然ガス水蒸気改質法での水素製造を行う。
2026年7月、2025年7月の原子力規制委員会の会合で、「原子炉圧力容器のある原子炉建屋までを安全基準が厳しい原子炉等規制法の適用とし、水素製造施設はその範囲外とする」と判断した。その結果、2026年中にJAEAは三菱重工業と共同で水素製造施設の工事や高温ガス炉の改造工事に着手する。
既存の軽水炉の最大出口温度は約300℃のため水素製造効率は24.9%であるが、高温ガス炉は950℃まで上げられるため46.9%と高い。そこで研究炉の次の段階である実証炉では約20万kWに出力を高める。政府は2026年度に628億円の開発費用を計上し、2030年代後半に稼働する目標を掲げる。
三菱重工業
2022年4月、日本原子力研究開発機構(JAEA)と三菱重工業は、2050年カーボンニュートラルに向け、経済産業省委託事業「超高温を利用した水素大量製造技術実証事業」を受託し、HTTRに新たに水素製造施設を接続して水素製造事業を開始した。
大量の水素製造に対応するため一部機器(高温隔離弁等)の大型化や、カーボンフリー水素製造技術として、①熱化学反応を組み合わせた水蒸気の熱化学分解法(IS法)、②触媒と熱によるメタン熱分解法、③固体酸化物型燃料電池の逆反応である高温水蒸気電解法(SOEC)の実証試験が進められている。
2023年7月、三菱重工業が、経済産業省が推進する高温ガス炉開発を担う中核企業に選定される。実証炉建設に向け研究開発および設計・建設を一括して取りまとめ、2023年度に基本設計を開始、2028年度から詳細設計、2029年度から建設、2030年代後半から実証炉運転を開始する。
原子炉熱出力:15~25万kW、800℃以上の超高温を水素製造施設に供給し、使用しない熱は水素還元製鉄プラントの所内電源などの発電に利用するコジェネプラントの概念を公表した。原子炉出力は一定としたまま水素製造とガスタービン発電のバランスを制御し、電力需要変化にも柔軟に対応する。
水素製造施設は、上記①、②、③に加えて、④商用化されているメタン水蒸気改質法を候補として選択し、実証炉に接続する計画である。

2022年度にJAEAは、「HTTR-熱利用試験計画」の安全設計と安全評価、HTTRの改良設計と水素製造施設の設計を開始し、2025年3月には原子力規制委員会に安全審査を申請した。許認可の取得後は、HTTR改良工事と水素製造装置の建設を進め、2028年度の水素製造試験をめざす。
東芝
2021年11月、東芝エネルギーシステムズ(現東芝)は富士電機と、経済産業省・文部科学省のNEXIP事業で進めた高温ガス炉の取組みを公表。高温ガス炉からの熱利用で、蒸気タービン発電と蓄熱システムを組み合わせた電力供給である。東芝エネルギーシステムズは、高温水蒸気電解プラントとの接続も公表した。
高温ガス炉は熱出力一定で運転を行い、太陽熱発電で実績のある溶融塩タンクに一端蓄熱し、蒸気発生器により必要な量の蒸気を蒸気タービンに供給して発電する。普及が進む再生可能エネルギーの電力需給変動に対し、高温ガス炉を出力調整力を持つ発電プラントとする概念である。
具体的には、高温ガス炉4ユニット構成(750℃、7MPa)からの総熱出力(240万kW)を一定とし、高温槽と低温槽で構成される溶融塩タンク(KNO3(40%)+NaNO3(60%))4モジュールで蓄熱(総容量:810万kWh、12時間)を行い、得られる水蒸気(565℃)で蒸気タービン(最高出力:96万kW)により柔軟な電力供給を行う。
また、水素製造用HTGRシステムとして、固体酸化物型電解セル(SOEC)に水蒸気(約700 ℃)を供給して電気分解する高温水蒸気電解法も検討し、水を原料としたカーボンフリーの高効率水素製造を提供する。

出典:東芝エネルギーシステムズ
海外との共同開発
ポーランドとの国際連携
2017年5月、日本とポーランドの両国政府が包括的な経済協力「戦略的パートナーシップ行動計画」を結び、高温ガス炉の共同開発が盛り込まれた。同年9月には、政府が従来の原子炉より安全と環境の面で優れた高温ガス炉の輸出検討に入ることを表明した。
ポーランドはエネルギーの大半を石炭火力発電に依存しているが、パリ協定の影響でCO2を排出しない高温ガス炉(出力:20~30万kW )への切り替えを検討し、10~20基の建設を計画している。
2022年11月、日本原子力研究開発機構(JAEA)は、高温ガス炉研究炉の基本設計をポーランド国立原子力研究センター(NCBJ)と開始する。研究炉(熱出力:3万kW、原子炉出口冷却材温度:750℃)は2025年までに建設し、商用炉(出力:16.5万kW)を2030年代に完成させる計画である。
JAEAはHTTRの技術をベースに、商用炉の開発・輸出を念頭に置いて技術協力を申し入れ、2023年3月には、基本設計のうち最後の安全設計に関する研究協力契約を締結した。
2024年11月、日本政府はポーランドでの原発建設の支援を発表。SMR、HTGR、大型軽水炉などの建設協力について経済産業省とポーランド産業省が覚書を交わした。日本企業の安全技術の提供、供給網の構築、専門人材の育成、放射性廃棄物の管理などを盛り込む。
日本政府はGEベルノバ日立ニュークリア・エナジー製のSMR導入を後押しする。ポーランドは2043年までに総出力:600〜900万kWの大型軽水炉6基を建設し、総発電量の23%をまかなう計画で、最初の3基の建設は米国ウエスチングハウスが受注した。日本政府は原発向けに東芝の蒸気タービンやIHIの格納容器など関連技術を売り込む。国際協力銀行(JBIC)によるプロジェクト融資も提案する。
英国との国際連携
2019年7月、日英両政府は「クリーンエネルギーイノベーションに関する協力覚書」に署名。2020年10月、JAEAと英国国立原子力研究所(UKNNL)が高温ガス炉開発に関する覚書を締結した。
2022年9月、英国は原子力利用の最有力候補として高温ガス炉に着目しており、発電設備を含む実証炉の建設に向け、炉の規模や発電コストの予備調査をJAEA、UKNNL、英国企業など5機関で実施すると公表した。2025年頃までに設計、2030年代初頭までに建設・運転を実現する。
2023年7月、JAEAとUKNNLのチームが、英国の高温ガス炉実証炉プログラムの基本設計を行う事業者に選定された。また、UKNNLは高温ガス炉燃料開発プログラムの製造技術開発等を行う事業者として選定されたことで、JAEAはUKNNLと連携して英国における燃料製造の技術開発も進める。
2024年4月、JAEAは高温ガス炉(HTGR)用燃料の製造技術開発でUKNNLと協力の覚書を締結した。日本の技術的知見を提供し、UKNNLは2030年代初頭の稼働をめざす実証炉で利用するため2025年3月まで技術開発を進める。一方、日本が2030年代後半にも建設する実証炉用燃料は英国から調達する。
2025年9月、JAEAは、英国原子力規制局(ONR)との間で締結している高温ガス炉の安全性に関する情報交換の取決めについて、その期間を今後5年間延長することで合意した。
2026年6月、日英両政府がロンドンで行う首脳会談で、日本原子力研究開発機構と英国立原子力研究所、英重工大手ロールス・ロイスが、高温ガス炉に使う炉や燃料の研究開発を連携して進める覚書を結ぶ。2030年代初めに英国で実証炉の稼働をめざし、英国で実証した技術を日本でも活用できるようにする。
国内スタートアップ企業
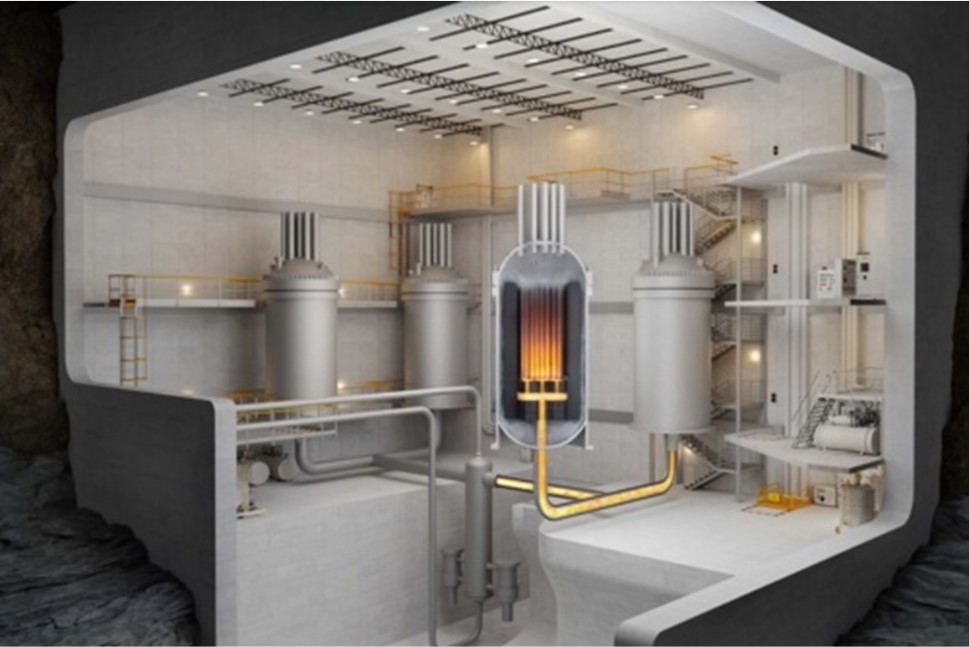
2022年4月操業のBlossom Energy(ブロッサムエナジー)が、ブロック型高温ガス炉の商用化に挑戦している。原子炉の減速材には黒鉛、冷却材にはヘリウム(He)ガスを用いる。
同社は自前の生産拠点を持たないファブレス・メーカーである。8基の原子炉(熱出力:9万kW)をクラスター化した発電システム(電気出力:約33万kWe)をめざし、冷却材出口温度:約750℃を想定。2035年に国内で第1号機の運転開始を計画している。
日本における高温ガス炉のまとめ
現在、高温ガス炉の商用発電所の実績では、中国が2023年12月に実証炉を商業運転に移行している。米国は2028年をめざして小型モジュール炉の実証炉の建設を進めている。日本の実験炉(HTTR)は、2010年に950 ℃で50日間の連続運転による熱供給以降に目立った成果は見られない。
JAEAがポーランドや英国と高温ガス炉の国際連携で、何とか面目を保っているのが現状である。
実証炉の開発には数兆円規模の投資が必要である。日本は実験炉(HTTR)の研究成果を基に、英国とポーランドに協力して実証炉建設のノウハウを吸収し、2029年から実証炉の製作・建設を開始する計画で、2030年代後半の国内実証炉の運転開始をめざしている。
なぜ、高温ガス炉の開発が必要なのか?
その理由は、現有の軽水炉と比べた場合に高温ガス炉の利点とされる2点にある。すなわち、①原子力プラントとしての安全性と②高温の熱供給である。
原子力プラントとしての安全性は、常に追求しなければならない。現在、日本原子力研究開発機構(JAEA)が、OECD/NEA(経済協力開発機構/原子力機関)の国際共同試験を高温工学試験研究炉(HTTR)を使って実施しており、原子炉出力100%運転中に全電源喪失に遭遇した場合の安全性が検証されている。
事故時の安全性が確認されれば、次に長期の原子力プラントとしての信頼性評価が重要である。一方で、革新軽水炉や小型軽水炉(SMR)との経済性(建設単価、発電単価)比較により、高温ガス炉の優位性が明らかとなれば、高温ガス炉は次世代炉の本命となる。
また、高温の熱供給は高温ガス炉の特長であり、多用途展開が期待されている。中でも水素社会を実現するためには、安価で大量のクリーン水素が不可欠であり、様々な検討が行われている。課題は高温ガス炉を利用した原子力水素の経済性である。対抗馬となる再生可能エネルギー水素との比較が重要となる。
現在、中国や米国などで進められている高温ガス炉の炉心出口冷却材温度は750℃である。水素製造の経済性を高めるためには、950℃以上の超高温ガス炉(VHTR)の開発が有効で、まだまだ先は長い。
2023年7月、国連のアントニオ・グテーレス事務総長は、ニューヨークの国連本部で記者会見を開き、「地球沸騰化の時代が到来した」と発言した。地球温暖化を通り越して切羽詰まった状況にある。「将来ではなく、今できることは何であろうか?」を真剣に考える分岐点に到達している。
再生可能エネルギー水素は技術的に成熟しており、欧米中は大型水電解装置導入による低コスト化に舵を切っている。一方、高温ガス炉による水素製造はHTTR建設当初からの目標で、既に20年超を経過しているが経済性を含めた見通しは立っていない。今、どちらを選択すべきかは明確である。
日本における高速炉の開発動向ー高速炉は必要か?ー
エネルギーの安定供給確保は重要な政策課題であるが、核燃料サイクルは、国ごとのエネルギー事情により独自の政策が進められている。米国は一度は開発を中止したが、その後、核燃料サイクルに再び着目し高速炉開発を推進している。フランス、ロシア、中国、インドは、積極的に高速増殖炉の開発を進めている。
一方で、英国、カナダ、ドイツ、フィンランド、スウェーデンなどは技術的な難易度、莫大な開発費用から、経済性が見出せないとし、使用済み燃料を直接処分する方針である。現状ではウラン燃料の価格が安く、再処理を施して製造されるプルトニウム燃料での発電が高価となるためである。
原子炉(核分裂炉)は、核分裂反応によって生じる高速中性子を減速して核分裂反応を生じさせる熱中性子炉と、減速しないで核分裂反応を生じさせる高速中性子炉に大別される。高速中性子炉は、当初「核燃料サイクル」を実現するための重要な炉と位置付けられ、高速増殖炉(FBR)として開発が進められた。
高速中性子炉は、プルトニウムを燃料として発電するための「新型炉」であると共に、発電しながら消費した以上の核燃料(プルトニウム)を生成することができる。しかし、プルトニウム過剰問題から増殖に意義を見出せなくなり、最近では単に高速炉(FR or FNR)と呼び、プルトニウム焼却用原子炉と位置付けられている。
すなわち、高速炉を使って「核燃料サイクル」を回すことで、軽水炉での使用済み燃料を再利用でき、高レベル放射性廃棄物(核のごみ)を低減し、余剰プルトニウムを削減をめざす方針に移行している。
核燃料サイクルとは
現在の原子力発電所(軽水炉)では、天然ウラン(ウラン238の中に同位体ウラン235が約0.7%含有)を濃縮して、核分裂しやすいウラン235の濃度を3~5%に高めて燃料としている。
核分裂反応はウラン235に中性子が衝突することで生じ、核分裂の過程で発生した中性子が次々とウラン235に衝突して連鎖反応的に核分裂が進み、熱エネルギーが生じる。ウラン238も中性子を吸収して核分裂しやすいプルトニウム239に核変換され、さらに中性子を吸収すると核分裂して熱エネルギーが生じる。
その結果、軽水炉での使用済燃料にはウラン235が1%、プルトニウム239が1%、核分裂生成物など高レベル放射性廃棄物が3~5%が含まれ、残りはウラン238となる。

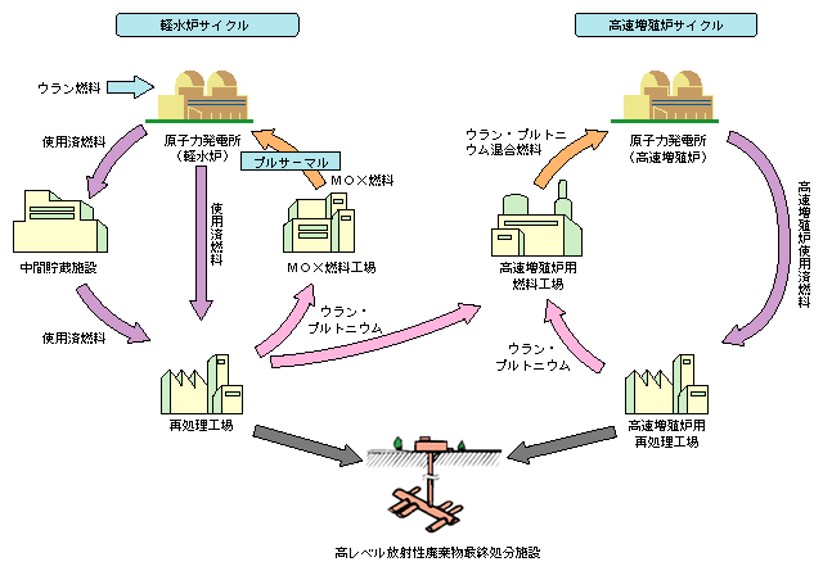
使用済燃料に含まれるウラン235やプルトニウム239を、再処理工場で化学的に抽出し、燃料として再利用するのが「核燃料サイクル」である。この核燃料サイクルは、軽水炉を中心にリサイクルする「軽水炉サイクル」と、将来的に高速増殖炉を開発してリサイクルする「高速増殖炉サイクル」とに区別される。
軽水炉サイクル
現在進められている軽水炉サイクルでは、再処理工場で高レベル放射性廃棄物を除去し、プルトニウム239を分離・回収して劣化ウラン(濃縮後にウラン235含有量が0.2%程度となったウラン)と混ぜた混合酸化物燃料(MOX燃料、プルトニウム239を4~9%含む)に加工し、軽水炉の燃料としてリサイクルする。
通常のウラン燃料(約2.7億円/トン)に比べてMOX燃料(約4.2億円/トン)は高価であり、ウランの利用効率はリサイクルを行わない直接処分に比べて1.2倍程度と試算され経済性は低い。しかし、プルトニウムを減らす目的で一部の原子力発電所ではMOX燃料が使われており、この方式は「プルサーマル」と呼ばれている。
高速増殖炉サイクル
将来的に「高速増殖炉」が開発できれば、再処理工場で分離・回収されるプルトニウム239を15~20%に高めて劣化ウランとの混合燃料を炉心に使用し、その外周にブランケット燃料として劣化ウラン(主にウラン238)を配置し、中性子吸収を進めてプルトニウム239の増殖比を高めることができる。
そのため高速増殖炉サイクルでは、使用済み燃料の再処理を繰り返すことで、プルトニウムを燃料として利用しない直接処分に比べて利用効率を100倍以上に高めることができる。ウラン鉱石の可採年数は燃料の直接処分による利用では85年程度とされており、高速増殖炉サイクルに意味が出てくる。
核燃料サイクルのメリット
「軽水炉サイクル」を使わずに使用済燃料を直接処分する場合、ウラン、プルトニウム、核分裂生成物などを含む使用済燃料を全部「高レベル放射性廃棄物」として処分することになる。一方、使用済み燃料の再処理を行えば高レベル放射性廃棄物を減らすことができ、放射線の影響を1/10程度に低減できる。
将来的に「高速増殖炉サイクル」が確立できれば、核兵器に転用可能なプルトニウムを効率よく燃やすことができる。また、使用済燃料中の半減期の長い超ウラン元素(ネプツニウム、アメリシウム、キュリウム)も、高速増殖炉で燃焼させることが可能で、放射線廃棄物の低減が期待できる。
原子力を平和利用に限る日本は、余剰プルトニウムを保有してはならない。そのため、使用済み燃料中のプルトニウムを再び核燃料として利用する核燃料サイクルを確立する必要がある。国際社会から疑念を持たれないよう、余剰プルトニウムの非保有を示す必要がある。
プルサーマル計画の現状
日本では、使用済燃料を再利用できる高速炉開発には早くから取り組んできたが、発電ができる原型炉「もんじゅ」の開発に失敗した。そのため原子力政策では、民間事業として「軽水炉サイクル」を確立し、将来に向け国レベルで研究開発を推進して「高速増殖炉サイクル」を確立すると方針を変えた。
福島第一原発事故以前からプルサーマル計画は進められ、日本原子力発電敦賀原子力発電所1号機、関西電力美浜原子力発電所1号機で実証試験が行われた。
その後に、東京電力福島第一原子力発電所3号機、九州電力玄海原子力発電所3号機、中部電力浜岡原子力発電所4号機、四国電力伊方原子力発電所3号機、北海道電力泊原子力発電所3号機、関西電力高浜原子力発電所3、4号機でプルサーマル運転が進められた。
福島第一原発事故以降は、2023年2月時点で再稼働した四国電力伊方原子力発電所3号機、関西電力高浜原子力発電所3、4号機、九州電力玄海原子力発電所3号機でプルサーマル運転が進められている。2020年12月、大手電力会社は新プルサーマル計画を策定し、2030年度までに少なくとも12基の計画を掲げた。
現在、建設を中断している電源開発の大間原発(138.3万kW)はMOX燃料100%で運転できる。しかし、他の認可原発ではMOX燃料は全燃料の1/3程度しか使えないため、大幅なプルトニウム削減には至っていない。
再処理工場の現状
ところで、「軽水炉サイクル」を回すためには、青森県六ヶ所村で日本原燃が建設を進めている「六ヶ所再処理施設」を稼働させる必要ある。六ヶ所村には、1992年から操業しているウラン濃縮工場と低レベル放射性廃棄物埋設センター、1995年から操業している高レベル放射性廃棄物貯蔵管理センターある。
しかし、施設の中核である「核燃料の再処理工場」の操業が大幅に遅れている。1992年に建設を開始したが、許認可手続きと安全対策などで、2022年9月に26回目となる工事完成の延期を発表した。日本原燃は2024年度のできるだけ早くに操業、MOX燃料工場も2024年度上期に竣工を予定した。
2024年9月、審査に時間を要し、新たな竣工目標を再処理工場は「2026年度中」、MOX燃料工場は「2027年度中」とした。
六ヶ所再処理工場が完成すれば、フル稼働時には約800トン/年の使用済み燃料を処理できる。使用済燃料は各原発などで管理保管されており、2023年の総量は約1.9万トンに達している。全施設の管理容量は合計約2.4万トンのため約80%にまで達している。遅れている再処理工場の早期の稼働が待たれる。
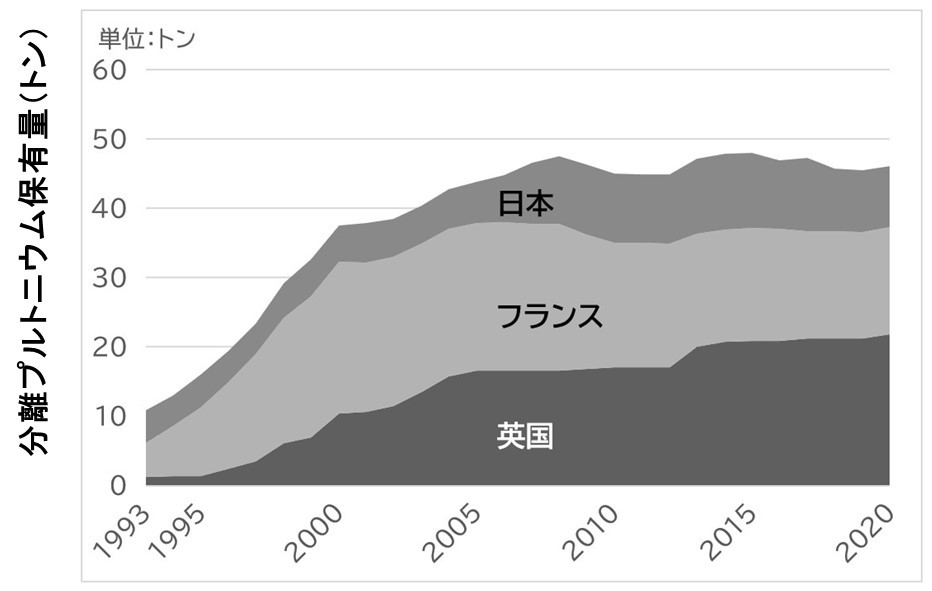
ところで、六ケ所再処理工場の操業が大幅に遅れたため、長年にわたり再処理は英国とフランスに委託している。フランスで再処理が終了したプルトニウムは、MOX燃料にして徐々に日本に送り返されている。英国ではMOX燃料工場がトラブルで閉鎖したため、プルトニウムは英国内で貯蔵されている。
2020年12月末の日本のプルトニウム保有量は、英国に21.805トン、フランスに15.411トン、日本国内に8.854トンで、合計46.07トンである。この量は、IAEAの計算方法に従えば、核兵器5800発分に相当する。

2024年2月、電気事業連合会は、使用済核燃料から抽出したプルトニウムをフランスでMOX燃料に加工する計画を公表。電力会社大手の保有量は2023年度末で40.1トンで、MOX燃料の利用で減らす方針である。
東北・中部・北陸・東電・日本原電の5社がフランスに保有するプルトニウムを、九電に1トン譲渡して玄海3号機で2027年度以降、四電に0.7トンを譲渡して伊方3号機で2029年度以降にMOX燃料として使う。九電はフランスに保有する0.1トンを自社で使い、建設中のJパワー大間原発には中部・東電が0.1トンを譲渡する。
国内でMOX燃料を燃やせる原発は九州電力・四国電力・関西電力の3社で計4基しかない。電事連は2030年度で少なくとも原発12基でMOX燃料を使った運転の実現を計画する。公表した計画では2027年度で2.1トン、2030年度までに6.6トン/年程度のプルトニウムの利用をめざす。
2026年2月、電気事業連合会は、原発でのプルトニウム利用見通しを公表。電力大手保有量は2025年度末で40.1トンの見込みで、2026、2027年度でそれぞれ0.7トンのプルトニウムを関西電力高浜原発で燃やす。
国内での保有量の低減に向け、2030年度までに原発12基で6.6トン/年程度の利用をめざすが、2028年度の消費見込みは0トンとした。従来は今後5年計画を公表していたが、今回は今後3年の公表にとどめた。フランスでのMOX燃料の生産が見通せない状況が続いているためである。
日本における高速炉の課題
高速炉は、使用済燃料に含まれるプルトニウムを分離・回収して再利用する「核燃料サイクル」の中核となる。国内では、1977年に初臨界を達成した基礎段階の実験炉「常陽」、1994年に初臨界を達成した発電できる原型炉「もんじゅ」を開発した。しかし、トラブルが相次いだ「もんじゅ」は、2016年に廃炉が決定した。
高速増殖原型炉「もんじゅ」の失敗
日本原子力研究開発機構(JAEA)の 「もんじゅ」(電気出力:28万kWe)の原子炉本体は、燃料集合体(炉心燃料、ブランケット燃料)、制御棒集合体、中性子反射体(中性子遮蔽体)などを、液体ナトリウム(Na)を浸した鋼製の原子炉容器に納めている。
原子炉容器上部には制御棒駆動機構、燃料交換機などを取り付けた遮蔽プラグを設置し、液体Naの液面上部には不活性なアルゴンガスが封じ込められている。また、原子炉容器からNa漏洩事故が生じた場合でも、炉心の崩壊熱除去に必要なNa液位を保つため、ガードベッセルが容器外周に設置されている。
炉心で発生した熱を原子炉冷却材(一次主冷却系)の液体Na(529℃)により除去し、一次主冷却系中間熱交換器に伝え、放射化されない原子炉冷却材(二次主冷却系)である液体Na(505℃)が過熱器・蒸発器で蒸気(483℃、12.5MPa)を発生させ、蒸気タービンを回転させて発電する。

1994年4月に高速増殖原型炉「もんじゅ」は初臨界に達した。しかし、1995年12月には原子炉冷却材であるNa漏れによる火災事故が発生して停止した。2000年5月に試験運転を再開したが、同8月には点検停止中に核燃料交換用装置を原子炉容器内に落下させる事故を起こした。
運転再開の準備中、2012年11月に立ち入り検査した原子力規制庁が、4万9千点近くある機器の約1万点の点検期間設定などが適切でないと指摘。2013年5月、原子力規制委員会が運転再開の準備停止を命じ、11月には諸問題からJAEAに代わる運営主体を探すよう、監督官庁の文部科学省に勧告した。
原子力規制委員会は、新たな運営主体が見つからない場合は廃炉を含む抜本的な見直しを求めた。結局、総事業費1兆1313億円で開発した「もんじゅ」は運転実績がほとんどなく、会計検査院による研究達成度は16%に留まり、2016年12月に廃炉が正式に決定された。JAEAの運営体制が否定されたのである。
廃炉は第一段階(2018~2022年)で核燃料の取り出しと2次系Naの抜き取り、第二段階(2023年以降)に最も困難とされる1次系Na冷却材の取り出しなど、第三段階(未定)ではNa機器の解体・撤去、第四段階(~2047年度完了)で建物などの解体・撤去の手順で進められる。
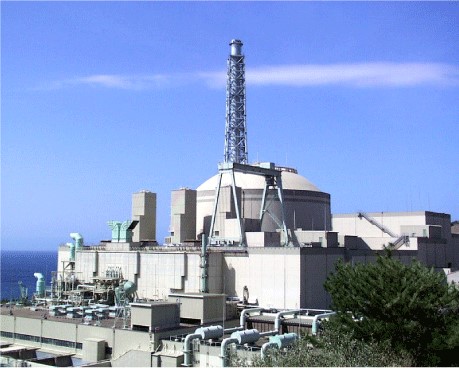
出典:日本原子力研究開発機構
増大するプルトニウム問題
核燃料サイクルが機能してプルトニウムを燃やさない限り、核兵器に転用可能なプルトニウム保有量は増え続ける。日本は使用済燃料からプルトニウムを取り出す再処理を許された唯一の非核保有国である。1988年に発効された日米原子力協定は、2018年7月に30年の期限を迎えて自動延長された。
高速増殖原型炉「もんじゅ」の失敗で、日本の核燃料サイクル政策は行き詰まった。米国は核不拡散の観点から日本にプルトニウム量の削減を求めている。これを受け、日本の原子力規制委員会はプルトニウム保有量を減らし、現在のプルトニウム保有量約46トンの水準を越えない方針を決めた。
日本が保有するプルトニウムのうち約37トンは、使用済み燃料の再処理を委託する英国とフランスにある。米国は海外の在庫も問題視しており、日本政府内では英仏への譲渡案も浮上しているが、交渉は始まらず実現は見通せない。現在は、再稼働している原発でのMOX燃料の消費のみで行われている。

2022年6月、JAEAは廃炉作業中の新型転換炉「ふげん」(出力:16.5万kW)の使用済燃料を、フランスで再処理して抽出したプルトニウムをフランスへ譲渡すると公表した。JAEAは2023年から搬出を開始し、2026年までに完了させる計画で、フランスでは譲渡されたプルトニウムを民生用原発の燃料として使う。
2026年3月、廃炉作業中の「もんじゅ」の使用済MOX燃料の再処理施設について、有力視していたフランスの特殊燃料処理施設(TCP)の新設計画が白紙撤回された。フランス政府は、既存の再処理施設をMOX燃料にも対応できるように建て替えるとしているが、2034~37年度と遅れる。
仏政府出資の原子力企業オラノは、既存原発の使用済燃料で実績があるラアーグ再処理工場への、高濃度プルトニウムを含むMOX燃料を切断・溶解する工程の組み込みが技術的に困難と判断し、建設費などの資金を確保するめどが立たなくなった。
「もんじゅ」の使用済燃料は465体で、プルトニウム約2トンが含まれる。JAEAは2028年までに運転開始のTCPでの処理に期待していたが、国外への搬出計画がとん挫する可能性が高い。
高速炉開発の戦略ロードマップ
フランスとの研究協力
2014年8月、JAEA、三菱重工業、三菱FBRシステムズは、フランス原子力・代替エネルギー庁と、アレバが2030年頃の稼働をめざす高速炉実証炉「ASTRID」(出力:60万kW)とナトリウム冷却炉の研究協力で合意。
2016年12月、「もんじゅ廃炉」が決定した後、政府はプルトニウム増殖に重点を置かない「高速炉」の開発に向け、今後10年はもんじゅ廃炉と並行して、液体Naの取り扱いなど安全性研究を進めるとした。
2019年9月、フランス政府が資金難で高速炉実証炉「ASTRID」の中止を発表した。2019年12月、JAEA、三菱重工業、三菱FBR、フランス原子力・代替エネルギー庁、フラマトムの間で、ナトリウム冷却高速炉のあらたな開発協力を締結してシミュレーションや実験などを進めている。
米国との研究協力
2017年3月、GE日立ニュークリア・エナジー(GEH)は、最新鋭のNa冷却プール型高速炉(出力:10万kW)の開発で、Na冷却技術を有する米国ARCニュークリアとの提携を発表した。カナダでの認可取得を進め、北米で2020年代後半の実用化をめざす。
2017年6月、GEHと米国原子力発電事業社エクセロンを含む米国5社は、ナトリウム冷却方式の小型モジュール高速炉「PRISM」(出力:31.1万kW)の許認可取得で協力するため、チーム結成協定を締結した。プルトニウムなど超ウラン元素の燃焼消費による核燃料サイクルに重点を置いた設計を進める。
採用される原子炉容器補助冷却システム(RVACS)は、格納容器の外側から空気の自然循環によって炉心崩壊熱を除去するシステムで、電源および運転操作を必要とせず高い安全性と信頼性を実現する。冷却材のナトリウムと良好な共存性を示す金属燃料(U-Pu-Zr三元系合金燃料)が採用される。

2018年12月、高速炉開発「戦略ロードマップ」が閣議決定され、高速炉開発は「ウラン需給状況等を踏まえ、中長期的には資源の有効利用でエネルギーの自給に大きく寄与し、高レベル放射性廃棄物の減容化・有害度低減に必要である」とし、実証炉の開発を国際協力で進める方針を明らかにした。
政府は高速炉開発を政府主導から民間の技術競争を促すために財政支援を行い、米国のナトリウム冷却式の多目的試験炉「高速スペクトル中性子照射試験炉(VTR)」(熱出力:30万kW)への参画方針を示した。VTRは「PRISM」をベースにGEHが設計を担い、早ければ2026年頃の運転開始をめざす。
2022年1月、JAEA、三菱重工業、三菱FBRシステムズ(MFBR)は、米国テラパワーとナトリウム冷却高速炉技術に関する覚書を締結し、日本が蓄積した技術をテラパワーに提供することで合意した。
テラパワーは、米国エネルギー省(DOE)の「先進的原子炉実証プラグラム」(ARDP)による支援で、小型ナトリウム冷却高速実証炉「Natrium」(出力:34.5万kWe)の開発を進めており、西部ワイオミング州に石炭火力の代替として、2028年以降に稼働する計画である。
2022年12月、日本における高速炉開発「戦略ロードマップ」が改訂された。2023年夏頃に炉概念の仕様を選定し、2024~28年度に実証炉概念設計・研究開発を行う計画で、失敗に終わった”もんじゅ”に代わる「原型炉」は建設せず、2040年代に経済性を検証する「実証炉」を稼働する目標が掲げられた。
2023年6月、高速炉開発「戦略ロードマップ」を受けて、電気事業連合会は「原子燃料サイクルの早期確立に向けた事業者の取組について」を発表。すなわち、2030年度までに少なくとも原子炉12基でのプルサーマルを目指し、使用済みMOX燃料の再処理実証研究を進める。
2023年7月、資源エネルギー庁は高速炉実証炉の開発に向け、三菱FBRシステムズ(MFBR)の「ナトリウム冷却タンク型高速炉」(出力:65万kWe)を選定し、製造・建設を担う中核企業として三菱重工業を選定した。
選定された「ナトリウム冷却タンク型高速炉」は、同じナトリウム冷却炉でもループ型の「もんじゅ」とは異なる仕様であるが、フランス、中国、インドなどの海外では多く採用されている。

出典:三菱FBRシステムズ
2023年10月、JAEA、三菱重工業、三菱FBRシステムズ、米国テラパワーの4機関は、2022年1月に締結した覚書を高速炉の実証計画を含む内容に拡大することで合意。実証炉開発で先行するテラパワーが日本側に技術支援を行う内容で、高速炉の大型化検討や金属燃料の安全性評価などが追加された。
2024年7月、経済産業省は、高速炉の研究開発を担う新組織を日本原子力研究開発機構に設置。「高速炉サイクルプロジェクト推進室」を中心に実証炉をめざす。日本原子力発電が室長、大手電力各社も出向者など30人程度を派遣。新高速炉に用いる核燃料技術を2026年度頃に選定する。
原子力規制委員会の審査手続きや、米国やフランスとの共同研究にも取り組む。概念設計を担う中核企業として三菱重工業を選定しており、2028年度頃に設計の詳細化や許認可手続きへ進むかどうかを判断し、2040年代の運転開始を目指す。
日本における高速炉のまとめ
軽水炉サイクルを実現するための再処理工場の中核施設である青森県六ケ所村の核燃料の再処理工場の操業が大幅に遅れている。1992年に建設を開始したが、許認可手続きと安全対策などで、2022年9月には26回目となる工事完成の延期を発表。日本原燃は「2024年度のできるだけ早くに操業」とした。
再処理工場の建設費は当初計画の4倍の3兆1000億円になり、建設開始から2040年頃までの総事業費は14兆4000億円と多額である。
また、2018年6月、日本原子力研究開発機構(JAEA)の東海再処理施設(1981~2007年に約1140トンの使用済み燃料からプルトニウムを取り出す再処理を実施)が、福島第一原発事故を発端に新規制基準が施行され1000億円を超す安全対策費が見込まれたため廃止を決定した。
廃止の総費用は約1兆円と試算され、作業は約70年の長期にわたり、機器や配管の除染、機器の解体や廃棄物の搬出、建屋の洗浄などが行われる。再処理は核燃料の切断や溶解、分離精製など様々な工程があり、300億~800億円/基の商業用原発の廃炉に比べ、桁違いに膨大な費用が見込まれる。

出典:日本原子力研究開発機構
一方、高速炉では、使用済み燃料から再処理工場でプルトニウムを分離・回収して製造されたMOX燃料を高効率で燃やすことができる。しかし、1994年に初臨界を達成した原型炉「もんじゅ」では、トラブルが相次ぎ2016年に廃炉が決定した。
総事業費約1兆1313億円をかけて開発した「もんじゅ」は運転実績がほとんどなく終了し、現在、解体作業中である。2047年の廃炉完了までには、さらに3750億円を要する。
2024年7月、政府は高速炉の実用化に向けた燃料国産化を発表した。まず、JAEAの高速実験炉「常陽」(最大熱出力:10万kW)の燃料のロシア依存からの脱却をめざす。新燃料工場では商用炉が実現した場合を想定し、高レベル放射性廃棄物が出にくい燃料の製造技術の研究も進める。
常陽の燃料はJAEAの核燃料サイクル工学研究所で約680体が製造され、未使用の燃料約80体が貯蔵されているが、「常陽」が再稼働すると10年以内に枯渇する恐れがある。既存の製造設備は老朽化が進み、新燃料工場を整備するとし、建設費は数百億円規模になる見通しである。
JAEAの高速実験炉「常陽」は1977年に稼働したが、装置トラブルのため2007年から運転を停止、2023年に原子力規制委員会の審査に合格し、2026年度半ばの再稼働に向けて安全対策工事を実施している。
2024年9月、 JAEAの高速実験炉「常陽」を巡り、立地自治体の茨城県と大洗町は再稼働に向けた安全対策工事の実施を了承した。工事の了承により再稼働に必要な地元手続きは事実上完了し、JAEAは2026年度半ばの運転再開をめざしている。
2026年4月、JAEAは、高速実験炉「常陽」の運転再開に向けて、新規制基準への適合性に係る設計及び工事計画の認可手続きを進めてきたが、耐震設計や火災対策に関して、より詳細な説明や追加的な調査を行う必要が生じ、運転再開の延期を発表した。延期は今回で4度目となり、再稼働の見通しは立たない。
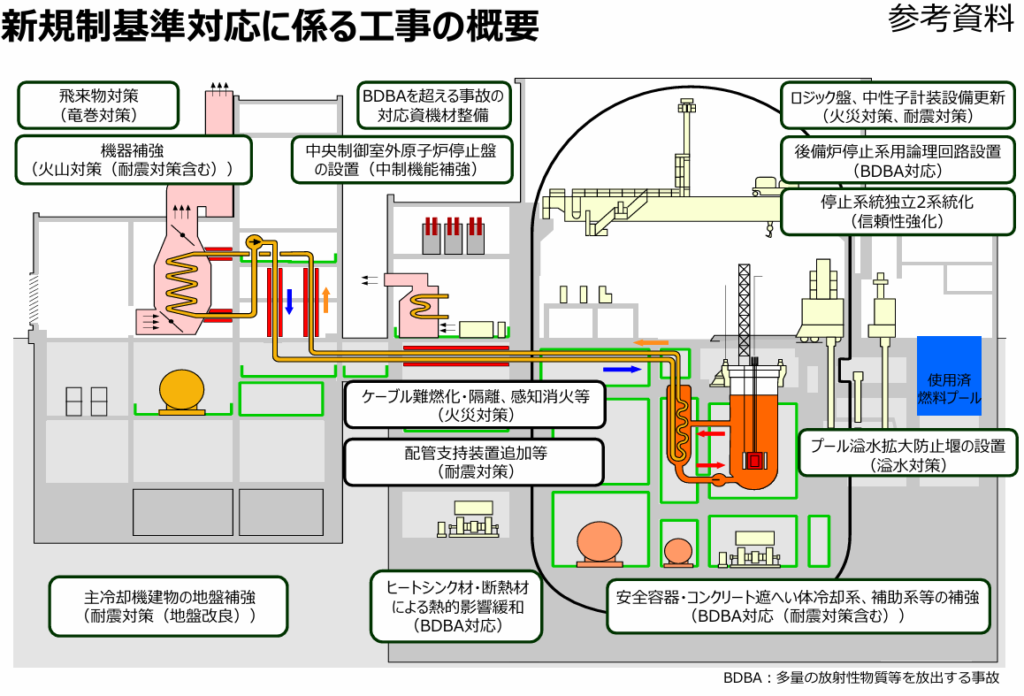
英国、カナダ、ドイツ、フィンランド、スウェーデンなどは技術的な難易度と莫大な開発費用から、経済性が見出せないとし、高速炉を開発せず使用済核燃料を直接処分する方針を打ち出している。
一方、日本は当初の計画をはるかに超える再処理工場への投資や、「高速炉実証炉」の開発、将来的には「高速炉実用炉」の開発をめざしている。莫大な費用を要する核燃料サイクルの開発を再開するには、より確実な見通しが必要である。原型炉「もんじゅ」の失敗を忘れてはならない。