「パリ協定」が発効して約10年を経過した今、一部の国・地域でカーボンニュートラル政策の見直しが始まっている。2020年3月~2023年5月の新型コロナウイルス禍(パンデミック)、2022年2月に始まったロシアのウクライナ侵攻が、世界的なインフレを引き起こした。これにより脱炭素の潮目が大きく変わったのである。
加えて、2026年2月に始まった米国・イスラエルのイラン攻撃による中東情勢の不安定化が、エネルギー供給不安を引き起こし、世界的なインフレ(物価高)はさらに加速されている。
各国の政策転換について
2020年3月~2023年5月の新型コロナウイルス禍(パンデミック)が世界経済の停滞と急回復を引き起こしたのが始まりである。2022年2月に始まったロシアのウクライナ侵攻が、エネルギーや食料の供給停滞を引き起こした結果、世界的なインフレ(物価高)に突入した。これにより脱炭素の潮目が大きく変わった。
加えて、2026年2月に始まった米国・イスラエルのイラン攻撃による中東情勢の不安定化が、エネルギー供給不安を引き起こし、世界的な物価高騰は加速している。2020年代半ばから、世界全体で“気候変動対策”よりも“エネルギー安全保障”を優先する傾向が強まっている。
このような状況下で 「パリ協定」が発効して約10年を経過した今、一部の国・地域でカーボンニュートラル政策の優先順位の見直しが始まっている。国民生活防衛のため、政策は短期的に化石燃料依存を容認する方向へ転じ、再生可能エネルギー投資やネットゼロ目標の達成時期が見直されている。
世界のCO2排出量の推移について
「パリ協定」は、2015年12月にフランス・パリで開催されたCOP21(国連気候変動枠組条約第21回締約国会議)で採択された温室効果ガス削減に関する国際的な枠組みであり、2016年11月4日に正式に発効された。
「世界の平均気温の上昇を産業革命前と比べて2℃未満、できれば1.5℃以内に抑える」ことを目標とし、地球温暖化を防ぐために世界のほぼすべての国が参加して取り組む国際ルールが発効した。各国がそれぞれの状況に合わせて削減目標を立て、5年ごとに見直して新しい目標の提出を行う仕組みである。
最新の温室効果ガス排出量のデータとして、国際エネルギー機関(IEA)「Greenhouse Gas Emissions from Energy」 2025 EDITIONを基に環境省が作成したグラフが興味深い。
ロシアは原油・天然ガスの生産国で、輸出先は主に中国・インドであることを考えると、「パリ協定」以降も温室効果ガスの排出を継続する中国・インドとそれを支えるロシア、一方で温室効果ガスの排出を抑制してきたEU27カ国・米国・日本に大きく分かれる。
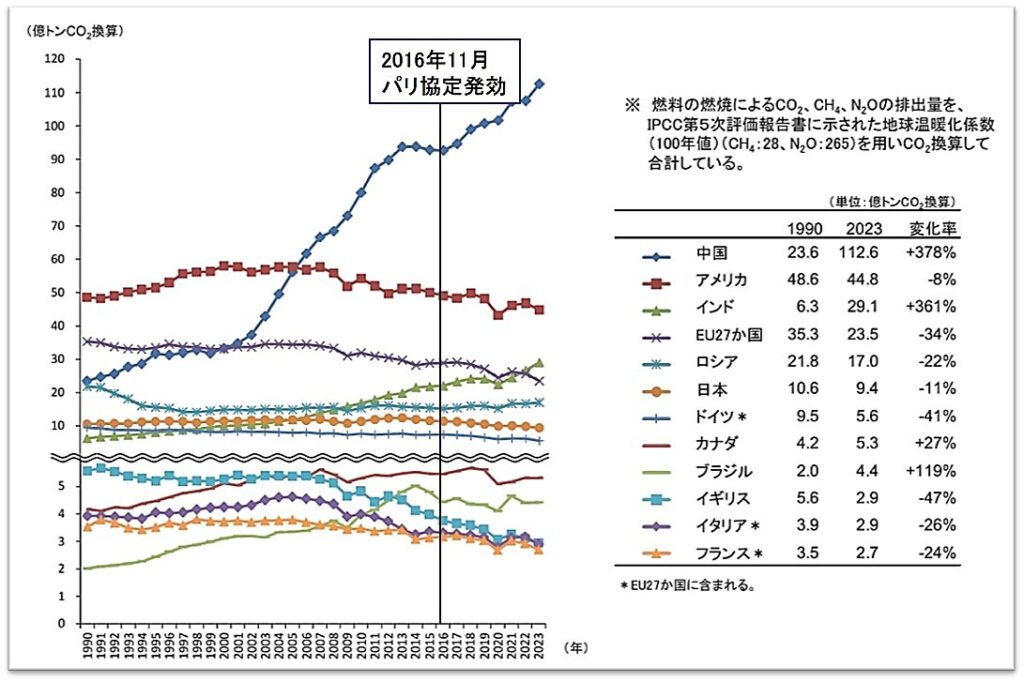
実際に2023年の世界のエネルギー起源CO2排出量は347億トンと過去最高を更新した。その国別シェアは中国32.1%、米国12.7%、インド8.0%、EU27カ国6.6%(ドイツ1.6%、フランスとイタリア0.8%)、ロシア4.9%、日本2.7%である。世界のCO2排出量は、”リーマンショック”と”パンデミック”の例外を除き増加し続けている。
温室効果ガスの排出を継続する中国・インドと、それを支えるロシアの動きに米国が反発した。具体的に、トランプ政権は「アメリカ・ファースト」の経済戦略に基づき、自国の産業保護や雇用確保を理由に、第1期政権では2020年11月に正式離脱。バイデン政権で復帰するも、第2期政権では再び2026年1月に正式離脱した。
2026年6月、ロイターは「英国エネルギー研究所の報告書によると、2025年の世界のCO2排出量は1.1%増の約358億トンとなり、増加分の約1/3を米国が占めた。」と報じた。米国のCO2排出量は2000年頃をピークに徐々に減少傾向を示してきたが、増加に転じたのである。
世界の電力需要は前年比3%増加し、EV・データセンター・人工知能(AI)の普及がけん引する。天然ガス価格の高騰を受け、電力会社が石炭への回帰を進めたことが背景にあり、米国の石炭消費量は2025年に10%増加した。よりクリーンな燃料への転換が逆行し、CO2排出量全体を押し上げる要因となった。
米国のカーボンニュートラル政策の撤回
第2期トランプ政権は、バイデン前政権が掲げた「2050年カーボンニュートラル」を撤回し、化石燃料中心のエネルギー政策へと大幅な方針転換を表明した。ただし、カリフォルニア州など一部の州で、独自の厳しい環境基準やゼロエミッション車規制、再エネ拡大目標は維持・推進している。
米国内の分断によるカーボンニュートラル政策の二極化は、国際的な分断の状況を明確に反映している。
■規制の大幅緩和と撤廃:温室効果ガス(GHG)の排出削減目標や発電部門におけるCO2排出ゼロ目標の撤廃。環境保護局(EPA)等が進める自動車の排ガス規制やEV販売比率目標の撤廃と見直し。
■化石燃料産業の推進:石油や天然ガスなどの化石燃料の増産を奨励し、関連インフラ整備を強化。ただし、エネルギー安全保障の観点から原子力の推進も強化する。
■補助金・財政支援の見直し:インフレ抑制法(IRA)で導入された脱炭素関連の税控除の前倒し終了、再生可能エネルギーへの投資減税や補助金措置の見直し・削減。環境保護局等の予算縮小と人員整理。
米国は世界最大のエネルギー消費国であると共に、最大の化石燃料生産国の一つである、その米国がカーボンニュートラル政策を撤回することは、国際的な秩序を揺るがすことになる。
その結果、脱炭素の世界的足並みが乱れて、化石燃料へ依存する国が増える。国際協調が弱まり、気候変動対策が遅れることで、自然災害リスクや経済リスクが増大することが危惧される。
トランプ政権による政策転換の背景には、①再エネ補助金の財政負担、②EVインフラの整備コストの急増、③老朽化した送配電網の更新・新設費用の増加があり、①~③のコスト負担は④米国産業界の国際競争力低下への疑念を生み出した。
重要なことは、短期的には脱炭素政策が国内経済の悪化を招くことで、これを忘れてはならない。
欧州・英国のカーボンニュートラル政策の見直し
欧州連合(EU)は、欧州グリーンディールで表明した「2050年カーボンニュートラル」を推進している。しかし、2020年代半ば以降にEV普及の地域差が明らかとなり、中国などの台頭による欧州の産業競争力低下を危惧し、EVシフトからHVやガソリン車の条件付き例外を認めるなど”現実的な規制緩和”へと政策を見直した。
■規制の大幅緩和:工場や発電所に課される排出量取引制度(ETS)で、企業に課すCO2排出枠の削減ペースを緩やかに変更。2035年以降のエンジン車販売禁止方針の一部修正(条件付き容認)など。
■原子力産業の推進:再生可能エネルギー(太陽光・風力)に加えて、エネルギー安全保障の観点から原子力をクリーン産業の柱として再評価し、次世代原子炉(SMRなど)の導入を加速。
■補助金・財政支援の見直し:再生可能エネルギー一辺倒から、産業競争力の保護とエネルギー危機(中東情勢の緊迫化など)への対応を最優先し、国家補助金ルールの緩和と産業脱炭素化銀行の創設。
ドイツは「2045年カーボンニュートラル」の達成を法制化し、脱原発・再エネ拡大を推進する。2023年4月15日に最後の原子力発電所3基の運転を停止し、完全な廃止を完了した。2030年までに総電力消費に占める再生可能エネルギー(風力・太陽光など)の割合を80%にする計画を進めている。
フランスは「2050年カーボンニュートラル」の達成をめざし、原子力発電所の建設と再エネ拡大を推進している。2030年までに温室効果ガス50%削減をめざし、化石燃料の段階的廃止(石炭:2030年、石油:2045年、天然ガス2050年)、2026年以降のEV政策は、企業向け補助金を縮小して規制・義務を強化している。
英国は「2050年カーボンニュートラル」を法制化して目標に掲げ、2024年10月に石炭火力発電所を完全廃止した。洋上風力や原子力発電所などの推進、独自の排出量取引制度(UK ETS)の運用、2030年にガソリン車の大部分を禁止、2035年で完全ゼロエミッション化など厳しい規制を進めている。
2026年7月、JETROによると欧州委員会は、産業保護の観点からEU排出量取引制度(EU ETS)の改正案を発表。2030年の温室効果ガス削減目標(1990年比で最低55%削減)の達成に向けた排出上限の削減率を緩和する。(現行法では排出上限が毎年4.3%、2028年以降は4.4%の割合で削減)
改正案では2031年以降は3.7%、2036年以降は1.7%へと引き下げ。現行法では、2039年までに新規発行される排出枠がゼロとなるが、改正案では2040年以降も排出枠の新規発行が継続される。また、特定企業に割り当てられる無償排出枠は2030年代後半まで延長し、大部分のセクターで2038年まで延長する。
また、新たな排出枠の発行を可能にする枠組みを導入し、ETSの対象セクターの拡大も進める。企業の脱炭素化向けの財政支援も強化する一方で、2031年から無償排出枠の付与条件として、脱炭素化計画の策定と無償排出枠と同額を脱炭素化事業に投資することを求める。
欧州は「脱炭素化の速度」よりも「産業競争力とエネルギー安全保障」を優先する段階に入った。カーボンニュートラルをやめるのではなく、 達成時期は維持しつつ、手段を現実的に修正する方向に舵を切った。この政策転換には、①エネルギー危機(ウクライナ侵攻・中東情勢)、②産業競争力の低下(中国製EV・太陽光パネル・電池の台頭)、③国民負担の増大(インフレ)が大きな影響を与えている。
中国のカーボンニュートラル政策の堅持
中国は2030年までにCO2排出量を減少に転じさせる「2030年ピークアウト」と「2060年カーボンニュートラル」を達成する「3060ダブルカーボン」の目標を掲げ、国家主導で大規模な再生可能エネルギーの導入やEV普及を進めてきたが、過剰生産の抑制や実効性重視へとシフトを始めた。
特に、世界シェアの高い太陽光パネル・EV・電池の分野では、EU制裁などの国際摩擦や国内価格崩壊を回避するために生産調整の段階に入っている。
■目標の堅持:「3060ダブルカーボン」の目標を堅持するものの、急激な石炭供給の絞り込みによる経済混乱を避けるため、エネルギー安定保障を優先する現実的な調整は実施。
■非化石エネルギー:太陽光や風力発電の設備容量を驚異的なスピードで拡大して世界シェアトップを実現、2030年までに、再エネ+原子力の消費比率を全体で25%前後に高める目標をあらたに設定。
■補助金・財政支援の見直し:再エネ設備・EV・電池などの工場建設や技術開発実証の補助金を大規模に支給。EV購入補助金は2022年末で終了し、メーカーの技術開発やインフラ整備へシフト。
2026年7月、2030年までの脱炭素目標を具体化した第15次5カ年カーボンピークアウト・アクションプランを発表。単位GDP当たりCO2排出量を2025年比で17%削減し、一次エネルギー消費に占める非化石燃料の割合を25%へ引き上げる目標を設定し、各分野での計画を示した。
エネルギー分野では、2030年までに風力・太陽光の総設備容量を28億kW以上、従来型水力発電の設備容量を約4.1億kW、原子力発電の稼働設備容量を約1.1億kWに引き上げる。
中国は「3060ダブルカーボン」の目標を堅持しつつ、エネルギー安全保障と産業競争力を両立させる“現実路線”を愚直に進めている。太陽光・風力・原子力の設備容量を世界最大規模で拡大する一方、石炭火力は急激な削減を避け、調整電源としての役割を維持するとしている。
一方、EV・電池・太陽光などの分野で供給過剰が顕在化したことから、政府は過度な安値競争の是正や産業構造の高度化を重視する方向へ政策を調整している。
インドのカーボンニュートラル政策の強化
インドは「2070年カーボンニュートラル」の達成をめざし、2030年に非化石燃料エネルギーの割合を50%にするなどの中間目標を設定。一方、石炭火力発電は依然として約70%を占め段階的削減を主張しており、急速な経済成長とエネルギー需要増の中で、現実的な脱炭素政策と産業競争力の維持の両立をめざしている。
■規制の強化:アルミ・セメント・クロルアルカリ工業・パルプ製紙業界へのGHG排出削減の義務化、ガソリンへのエタノール混合率目標の前倒し、EV・HVシフトの厳格化、インド炭素市場(ICM)の本格始動など。
■再生可能エネルギーと水素:2030年までに非化石燃料による発電容量500GWの達成をめざし、送電網強化へ約3兆円規模の投資、国家水素ミッションに基づくグリーン水素の国内生産を強化する。
■補助金・財政支援の見直し:太陽光パネル・蓄電池・EV部品などの国内製造支援、欧州のCBAM(炭素国境調整措置)などの環境規制に備え、化学や鉄鋼分野のCO2削減技術の支援を行う。
2026年2月、本格運用される「インド炭素市場(CCTS)」の仕組みが公表された。コンプライアンス・メカニズムとオフセット・メカニズムの両面で温室効果ガス(GHG)削減を市場メカニズムに乗せる段階へ移行した。
コンプライアンス・メカニズム(義務)は、対象9業種(鉄鋼・セメント・石油精製・化学など)にGHG排出枠を設定し、目標超過した場合はクレジット発行、未達の場合はクレジット購入で補填する。
オフセット・メカニズム(任意)は、義務対象外企業も削減プロジェクトを登録可能で、再エネ・水素・バイオガス・農業メタン削減・造林・EV・モーダルシフトなどで、2025年時点で12の方法論が承認されている。
インドは「2070年カーボンニュートラル」を掲げ、ゆっくりと国内産業の保護と現実的なCO2排出量削減を両立させる方向を追求している。
すなわち、急速な経済成長期にあるため、CO2排出量のピークアウトは先送りしつつ、国際交渉では途上国への資金・技術支援を強く要求するなど、「成長を止めずに脱炭素を進める」という独自の現実路線をめざしている。
それでもなお脱炭素化を継続すべき必然性
「パリ協定」は、2016年11月4日に正式に発効された。「世界の平均気温の上昇を産業革命前と比べて2℃未満、できれば1.5℃以内に抑える」ことを目標に、地球温暖化を防ぐために世界のほぼすべての国が参加して取り組む国際ルールである。
この国際ルールの実行を困難としたのは、2020年3月~2023年5月のパンデミックによる世界経済の停滞と急回復、2022年2月に始まったロシアのウクライナ侵攻、2026年2月に始まった米国・イスラエルのイラン攻撃による中東情勢の不安定化などによる世界的な物価高騰である。
カーボンニュートラルの旗振りを行った先進国(EUを始めとするG7各国)は、いずれもエネルギーや食料品の高騰に見舞われ、実質賃金の低下に直面している。そのため先進国は「脱炭素化の速度」よりも「産業競争力とエネルギー安全保障」を優先する現実路線に舵を切らざるを得なくなった。
ただし、米国トランプ政権は、「産業競争力とエネルギー安全保障」のみを優先する政策に舵を切った。
一方、当初から「脱炭素化の速度」よりも「産業競争力とエネルギー安全保障」を優先する新興国(中国、インドなど)は、化石燃料を使うと共に、再生可能エネルギーや原子力を拡大することで順調な成長を遂げてきた。しかし、現在は世界的なインフレによるエネルギーや食料品の高騰に直面している。
この世界的インフレを引き起こした最大要因は、 天然ガス・石油など化石燃料の急騰である。すなわち、特定地域に偏る化石燃料の輸入に依存する構造的脆弱性が露呈したのである。各国が、この問題を回避するにはエネルギー自給率の向上が鍵となる。
先進国(EUを始めとするG7各国)は、米国・カナダを除けば化石燃料を産出しないので、エネルギー自給率向上のために再生可能エネルギーと原子力の比率を上げる必要がある。
一方、新興国(中国・インド・ロシア)の現状は、石炭産出国である中国とインドに石油・天然ガスをロシアが輸出する構図が出来上がっている。そのため、中国とインドはエネルギー自給率向上のために石炭火力を維持しつつ、再生可能エネルギーと原子力の比率を上げる必要がある。
すなわち、当初は地球温暖化防止で始められた「カーボンニュートラル」であるが、世界が脱炭素政策(再エネ・原子力・電池・EV・水素・バイオなど)を進めることにより、多くの国にとっては 「エネルギー安全保障」の強化策となっており、脱炭素政策は止められない。
一方、化石燃料産出国にとっても、脱炭素政策(再エネ・原子力・電池・EV・水素・バイオなど)は次世代産業のコア技術でもあり、無視することは出来ない。既に、世界の産業構造は大きく変わっている。
さらに、近年の豪雨・洪水・熱波・山火事などの異常気象は、IPCCが指摘するように温室効果ガス濃度の上昇と統計的に強い相関を持ち、各国の経済損失は過去20年で約2倍に増加している。 そのため、脱炭素政策は”温暖化防止”から、異常気象による人的・経済的損失を抑える”防災政策”としての性格を強めている。
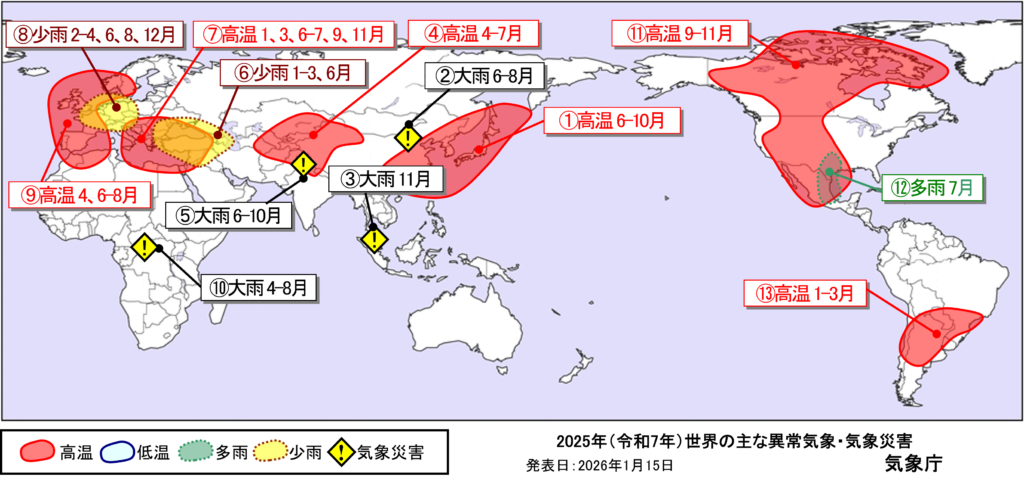
現在、エネルギー安全保障の課題に加えて、カーボンニュートラルそのものの目的が変化している。
当初の「カーボンニュートラル」の立ち位置は”温暖化防止”であった。しかし、異常気象が頻発する現状を鑑みると、目的は”災害リスクの低減”へと広がっている。
さらに、インフレ抑制による経済安全保障、エネルギー自給率向上によるエネルギー安全保障、投資の誘導による産業競争力強化などを考慮すると、脱炭素化を継続する理由は以前より強くなっている。
これらを同時に満たすため、各国は脱炭素化の“速度”を調整しつつ、目的そのものを拡張している。
企業の脱炭素戦略は「理想」から「現実」へ
「パリ協定」が発効して約10年を経過した今、一部の国・地域でカーボンニュートラル政策の見直しが始まっている。2020年3月~2023年5月の新型コロナウイルス禍(パンデミック)と、2022年2月に始まったロシアのウクライナ侵攻が世界的なインフレを引き起こした。これにより脱炭素化の潮目が大きく変わった。
2025年には米国トランプ政権が「パリ協定」から離脱し、原油・天然ガスの輸出を加速すると発表し、企業も経営方針の見直しを始めている。現時点では、「カーボンニュートラルからの完全離脱」を表明する企業はなく、多くの製造業で脱炭素やCO2排出量の可視化・削減の対応は継続されている。
しかし、”カーボンニュートラルの理念”による高い目標を設定した製造業では、「経済合理性」と「技術の壁」により、現実的な目標へと見直す動きが始まっている。 特に、自動車、航空機、鉄道、化学、鉄鋼などの製造業では、極端な100%脱炭素シナリオの見直しが本格化している。
自動車業界の「全面EV化」のトーンダウン
欧米や新興国の一部で、電気自動車(EV)補助金の縮小や充電インフラの未整備によるEV需要の成長鈍化が発端となり、2024〜2026年に世界の自動車市場は“EV一本化”から“多様化”へと構造転換が始まった。
すなわち、欧米・日本・中国のメーカーによる「2030年までの全面EV化」の急進的な目標が撤回され、ハイブリッド車(HV)やプラグインハイブリッド車(PHV)が再評価され、エンジン車の活用も並行する「現実的な全方位への戦略への修正(マルチパスウェイ戦略)」が進められている。
『日本の自動車メーカー』
2026年4月、経済産業省・資源エネルギー庁や日本自動車工業会は、電気自動車(EV)だけでなく、ハイブリッド車(HV)、プラグインハイブリッド車(PHV)、燃料電池車(FCV)、さらに合成燃料(e-fuel)やバイオ燃料を活用する内燃機関(エンジン)の改良など、あらゆる選択肢を排他せずにCO2削減を打ち出した。
■本田技研工業(Honda):「2040年までにEV・FCVの世界販売を100%にする(ガソリン車・HVゼロ)」という従来目標を撤回し、北米向けの一部EVモデルの開発中止、カナダでのEV工場と電池工場の無期限停止を決定し、需要が多いHVとガソリン車を北米販売の軸とする戦略に切り替える。
■SUBARU(スバル):「2030年にEV販売比率を50%」とする目標や、2028年度にパナソニックエナジーと車載電池工場を新設する計画を先送りし、2028年に予定した自社開発EV4車種の発売を延期する。量産EVはすべてトヨタ自動車との共同開発車。EV開発投資は減らし、HV・ガソリン車に振り向ける。
■トヨタ自動車:2021年12月に全方位戦略を発表、その後の市場動向により2023年4月に「EVファースト」を宣言し、西欧で2030年までに新車販売におけるEV比率を50%、2035年には新車すべてEVやFCVなどにすると発表したが、2026年5月に次世代EV工場の再編・開発計画の見直しを発表した。
■日産自動車:欧州で掲げていた「2030年までに全車EV化」を撤回。EV投資を縮小して、HVを欧州・中東で拡大する。三菱自動車とPHV(アウトランダー)の共同開発を強化する。三菱自動車は東南アジアでEVより需要の高いPHV・HVで拡大を狙う。

『中国と韓国の自動車メーカー』
中国は新エネルギー車(NEV)の優遇でEV、PHV、FCVの普及を国家主導で推進すると共に、低炭素燃料なども含めた現実的かつ段階的なCO2削減を模索。韓国は、急激なEVシフトからHVを織り交ぜた現実路線への見直しと、代替燃料の法制化を進めている。
■BYD(中国):欧州でのEV販売が伸び悩み、2025年以降の欧州工場計画の見直し。中国国内でもEV需要が頭打ちとなり、2024〜2026年の新車投入の半数以上がPHVと急拡大している。
■吉利汽車(Geely)グループ:欧州ブランド(Volvo、Polestar、Lotus)全体でEV計画を見直し。Polestarは販売不振によりEV専業路線を縮小、PHVの継続を決定。LotusもEV専業化計画を延期。
■現代自動車・起亜(Hyundai/Kia):欧米でのEV販売が想定を下回り、EV専用工場の投資ペースを抑制。北米でのHV販売が過去最高でHV・PHVのラインアップを急拡大。GMとのハイブリッド技術協業の検討などHVの国際展開を強化。
『米国の自動車メーカー』
政権移行に伴い、EVシフト政策や排ガス規制は次々と覆され、内燃機関(ガソリン車・ハイブリッド車)を容認して優遇する方針へと大きく舵を切っている。
■テスラモーターズ(Tesla motors):販売成長率が急低下したため、低価格車(Model 2)計画を事実上撤回し、既存モデルの改良に集中する。サイバートラックの生産を縮小し、工場投資のペースダウンを公表。EV専業メーカーであるが、事業計画の縮小を明確化している。
■ジェネラルモータース(GM):「2035年までにガソリン乗用車の販売をやめる」との目標を撤回し、ミシガン州などのEV・電池工場における生産計画の削減や無期限延期、本田技研工業との量販価格帯EV共同開発の中止、ハイブリッド技術を持つ現代自動車などとの協業を模索している。
■フォード (Ford):欧州で掲げていた「2030年までに乗用車を全車EV化する」の目標を撤回。南部テネシー州の新工場でのピックアップトラック型EVの生産を中止し、ガソリン車を生産する。ケンタッキー州のEV用工場を大規模データセンター向け蓄電池などの生産に転換する。
『欧州の自動車メーカー』
2025年12月、欧州委員会はメーカーに課される2035年のCO2排出削減目標が、2021年比で「100%削減」から「90%削減」へと緩和され、環境性能の極めて高いPHVやHV、高性能なエンジン車を2035年以降も新車として継続販売できる道が開かれた。
■ステランティス(Stellantis):「2030年までにEV比率100%」の方針を柔軟化し、2025年以降も欧州でPHV・HVの販売継続を発表。北米でジープ・RAMの大型EVの販売計画を縮小し、ガソリン車・HVのラインアップを維持する。EV専用プラットフォーム(STLA)への投資ペースを抑制し、PHV比率を高める。
■ボルボ・カーズ (Volvo Cars):「2030年までに完全なEV専業メーカーになる」という目標を撤回。2030年時点で電動車(EV・PHV)の販売比率を90〜100%へ見直し、HVの販売も継続する方針へ修正した。
■メルセデス・ベンツ (Mercedes-Benz):「市場が許す限り2030年までに全車EV化する」の目標を見直し、2030年以降もガソリン車やHVの開発・製造を継続する。
■フォルクスワーゲングループ:「2026年以降のエンジン車の新規開発を終了」の目標を撤回し、EVに加え次世代エンジン車やPHVも販売する。米国でのEV生産は終了。ポルシェの「2030年までに新車販売台数の80%以上をEV」とする目標を修正した。ベントレーも完全EV化の目標を2035年へ延期した。
■BMWグループ :ロールス・ロイスは「2030年までに全車種をEV化する」としていた従来の目標を撤回し、V12エンジン搭載車を2035年前後まで継続生産する方針へ戦略を修正した。
そもそも「全面EV化」だけではカーボンニュートラルは達成されない。化石燃料を燃やしてCO2を排出しながら発電した電力をEVにチャージするなら、ガソリン車と大差はない。現時点では、化石燃料による火力発電比率を下げることが最優先課題である。
EV需要鈍化の深刻さは、先頭を走るEV専業メーカー『テスラ』の計画縮小で象徴される。加えて、中国EVメーカーのPHVへの急転換により、世界最大市場の潮流が変わった。今後は、EV充電インフラ未整備であるインド・東南アジア・中南米などの新興国でのPHV・HVが拡大する。
EUグリーンディールの修正(CO2排出量の削減率の緩和、エンジン車販売規制の例外措置など)により、欧州メーカーの“ほぼ全社”がEV100%目標を撤回した。2021年12月にトヨタ自動車が公表した『全方位戦略』は、結果論ではなく“市場構造を踏まえた合理的判断”であったことが示された。
航空機業界の「SAF不足」によるトーンダウン
航空業界ではカーボンオフセット(排出権購入)に過度に依存する当初方針を見直し、燃料効率の高い次世代機への転換、飛行ルート・速度の最適化による燃料節約、持続可能な航空燃料(SAF)への置き換えを進めてきた。しかし、2024年7月、ニュージーランド航空が2030年までの温室効果ガス排出削減目標を撤回した。
多くの航空会社は「2050年の温室効果ガス排出実質ゼロ」の目標を維持し、2030年までに航空燃料の約10%を持続可能な航空燃料(SAF)に置き換える目標を掲げている。しかし、世界のSAF生産量は約60万トンで全ジェット燃料の1%未満にとどまり、価格はバイオ系SAFで約2~3ドル/ℓと従来燃料(約0.7~1.0ドル/ℓ)の数倍の高価格のため、増産体制や航空会社の調達が遅れている。
SAFの開発では①バイオ系SAF(HEFA、廃食油・動植物油)、②合成燃料e-fuel(CO2+再エネ水素)、③アルコール系 SAF(ATJ、エタノール由来)、④ガス化系SAF(木質バイオマス)が進められている。このうち、既存技術が活用できる①バイオ系SAFの商用化が進み、原料(廃食油・バイオマス)の争奪戦が始まっている。
国際航空のカーボンニュートラルは、ICAO(国際民間航空機関)が策定した「2050年ネットゼロ目標」と、国際線の排出増加を抑制するためのCORSIA(国際航空カーボンオフセット・削減制度)が国際基準である。
CORSIAは2021年から試行段階に入り、2027年以降は義務化フェーズに移行する予定で、各国政府や航空会社の脱炭素戦略はこのICAOの枠組みを前提として構築されている。
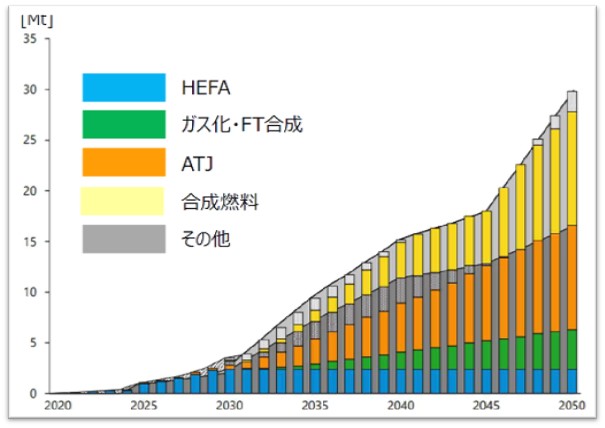
出典:Sky NRG「A Market Outlook on SAF」
『米国の航空会社』
政権交代で、「アメリカ・ファースト(自国経済・産業の保護)」や「エネルギー安全保障」を最優先する方針に大きく舵が切られた。インフレ抑制法(IRA)で導入されたSAF生産への税額控除が大幅に減額され、控除対象の原料を「北米産」に限定するなどの制限が加わり、安価な海外原燃料の利用が難しくなった。
■デルタ航空(Delta Air Lines):訴訟リスクから「世界初のカーボンニュートラル航空会社」としてのマーケティングを2022年3月まで終了。「2050年までのネット・ゼロ達成」に据え直し、燃料効率の高い次世代機への置き換え、飛行ルートや速度の最適化による燃料節約、SAFの調達や導入拡大を推進している。
■アメリカン航空(American Airlines):「2050年までのネット・ゼロ達成」を維持しており、国連支援の環境団体「SBTi」の目標に沿い、2035年までにカーボンインテンシティ(輸送量あたりの排出量強度)を2019年比で45%削減する中間目標を策定・更新ている。
2026年8月にCO2と再エネから作る次世代「e-SAF」を商用便へ導入するなど燃料調達を多様化。さらに最新鋭機への更新、運航効率の改善、SAF証書(SAFc)取引などを通じCO2排出量の削減を推進。
■ユナイテッド航空(United Airlines):「2050年までのネット・ゼロ達成」を維持しており、2035年までに炭素強度の50%削減(2019年比)を掲げる。SAFの導入拡大やCO2除去(DAC)技術への投資など、直接的なCO2排出削減への移行を強めている。
『欧州の航空会社』
2050年までのネットゼロは維持しつつも、「産業競争力の保護」と「現実的な手段への修正(実質的な規制緩和)」に舵を切った。EUは、域内空港を離陸する航空便に対して、SAF混合を義務付ける「ReFuelEU Aviation」規則を運用している(2025年に2%、2030年に6%、2050年に70%)。しかし、業界からの反発が広がり見直し要求が出ている。
■ルフトハンザ航空(Lufthansa):「2050年までのネット・ゼロ達成」、2030年までのCO2排出量半減(2019年比)を維持。ロシアのウクライナ侵攻による迂回飛行、新型機の納入遅延で進捗は遅れている。
SAF利用と気候保護プロジェクトへの貢献を組み合わせたグリーン運賃の提供拡大、機体表面にサメ肌状のフィルムを貼る「AeroSHARK」技術の導入や、AI・デジタルを活用した燃料消費抑制を強化。
■エールフランス-KLMグループ(Air France-KLM):「2050年までのネット・ゼロ達成」、2030年までのCO2排出量30%削減(2019年比)を維持。燃料消費を最大25%削減できる次世代航空機(A350やA220など)への置き換え、2030年までに全便で少なくとも10%のSAF混入をめざしている。
■フィンエアー(Finnair / フィンランド): 「2045年までのカーボンニュートラル達成」の野心的な長期目標を掲げていたが、2050年へと5年間延期した。ロシア上空の飛行禁止による遠回りでの燃料消費増やSAFの調達コストなど経済的合理性を考慮し、業界標準のタイムラインに合わせた。
『日本の航空会社』
国内航空では2030年度までにCO2排出量を2013年度比で16%削減、空港分野では2013年度比で46%以上の削減をめざす。また、国内の航空会社が使用する燃料の10%をSAFに置換する目標を掲げている。
■日本航空(JAL)グループ:「2050年までのネット・ゼロ達成」や、2030年度に全燃料の10%をSAFに置き換え、2030年のCO2総排出量を2019年比で10%削減し、燃料由来CO2排出量の5%をSAFで削減する。
次世代航空機(A350、B787、小型機B737-8)の導入、SAF導入で削減されたCO2の「環境価値」を証書化して法人顧客に販売、国産SAF製造ベンチャーへの支援・協働を強化。
■全日本空輸(ANA)グループ:「2050年までのネット・ゼロ達成」や2030年までに燃料の10%をSAFに置き換え、国内線・国際線合わせた実質CO2排出量を2019年度比で10%以上削減。
次世代航空機(B787-9)の導入、SAF導入で削減されたCO2の「環境価値」を証書化して法人顧客に販売、国産SAF製造ベンチャーへの支援・協働を強化する。
『その他の航空会社』
■カタール航空(Qatar Airways):「2050年までのネット・ゼロ達成」や2030年までに燃料の10%をSAFに置き換える目標を維持。最新鋭機(A350やB787など)への置き換えと、運航ルートの最適化。 国際航空運送協会(IATA)と提携し、乗客や法人向けの自主的カーボンオフセットプログラムを提供。
■エミレーツ航空(Emirates):「2050年までのネット・ゼロ達成」や2030年までに燃料の10%をSAFに置き換える目標を維持。運行基準の見直し、燃費効率に優れた次世代航空機(A350、B777X、B787型機)への置き換え、航空機・エンジンメーカーと100%SAF対応の実証実験に成功する。
■ニュージーランド航空(Air New Zealand): 2030年までの温室効果ガス排出削減目標を2024年に撤回し、国連支援の環境団体「SBTi」の枠組みからも離脱。「2050年までのネット・ゼロ達成」は継続する。
同航空は燃料消費が大きい長距離路線が多く、地理的にSAF供給網が弱いために調達先が限定される。また、次世代航空機の納入遅延などが背景にある。
一方、次世代ゼロエミッション航空機の電動ハイブリッド航空機や水素燃焼航空機の商用化には技術的・経済的なハードルが高い。欧州エアバスは本命として水素燃焼航空機の開発を進めているが、米国ボーイングはSAF使用を現実解とし、将来の選択肢として電動・水素技術は調査段階にある。
2025年2月、エアバスは水素燃焼航空機を2035年までに実用化する計画が遅れていると発表。現時点で5~10年以上の遅れで、100人乗りの水素燃焼航空機(たぶんターボプロップ機)の生産は2050年以降になる。
自動車はゼロエミッションに向けて、ガソリン車➡(バイオ燃料車)➡HV・PHV➡EVと急速な進化を遂げた。バイオ燃料車は一部の国や地域に限定使用されている。
一方、航空機はジェット機➡SAF燃料機➡電動ハイブリッド機➡水素燃焼機と開発が進められているが、電動ハイブリッド航空機や水素燃焼航空機の開発はまだ初期段階にある。高度な信頼性を要求される航空機業界では、現実的な解として当面は”SAFの利用拡大”が中心であろう。
また、2023年10月に欧州連合(EU)が制定した「ReFuel EU Aviation」は、EU域内の航空分野での温室効果ガス排出量を削減するため、SAFの混合供給とEU域内空港での給油を義務付ける法律である。
燃料供給業者と航空会社を対象に、2025年に全体燃料の2%以上、2030年に全体燃料の6%以上(合成燃料e-fuel 1.2%含む)、2050年に全体燃料の70%以上(合成燃料e-fuel 35%含む)と段階的に引き上げられる。
しかし、SAF供給網が未整備な状況下で義務化が先行したため、欧州のSAF価格は従来燃料の最大5倍に急騰し、航空会社のコスト負担が急増している。IATAは”2030年のSAF利用率10%の達成には目標見直しが必要”と警鐘を鳴らしている。
世界的なSAFの供給不足が各国の政策に影を落としているが、日本の航空業界はどうであろうか。
日本政府は「2030年までに国内航空会社の燃料使用量の10%をSAFに置き換える」との目標を掲げ、資源エネルギー庁は、石油元売り会社に2030年度以降に国内供給する航空燃料の5%以上をSAFとする方針。
一方で、航空会社の単独負担では事業継続が困難なため、国土交通省は2030年度から国際線利用者の航空運賃にSAFコストの一部を上乗せし、利用者負担とする方針を示している。
世界各国で持続可能な航空燃料(SAF)の導入に向けた義務化や法整備が進む一方、極端な供給不足と”化石燃料の数倍”という高価格が、各国の政策や航空会社の経営を直撃している。その結果、ニュージーランド航空は温室効果ガス排出削減の中間目標の撤回を公表した。
安価で大量のSAFが供給されるという希望的観測(wishful outlook)が先行したことが問題の根源である。現状は、航空機分野のカーボンニュートラルは十分な実効性を伴わず、目標が先行している状況である。「ReFuel EU Aviation」のような厳しい義務化政策の見直しが、国際的に議論されている。
船舶業界の「グリーンメタノール」とは
世界の主要な船舶保有会社(船社)は、「2050年までのネットゼロ達成」をめざす国際海事機関(IMO)の目標達成をめざしてきたが、現実解として従来の重油からLNG・メタノール・アンモニアなどの次世代燃料対応船への投資と計画を進めている。

EUの排出量取引制度(EU ETS)に海運分野が組み込まれるなど経済的ペナルティが現実化し、船社では保有船隊の運行効率化や速度減速(スロー・ストリーミング)の徹底が進められている。また、クリーン燃料の調達コストが従来燃料の重油よりも大幅に高いため、サプライチェーン全体でのコスト負担も検討されている。
『欧州の船舶保有会社』
2026年7月、欧州委員会は産業界の競争力維持や負担軽減を目的に、EU ETS(排出量取引制度)の大幅な緩和・見直し案を公表した。一方で、段階的に進められてきた海運向けEU ETSの適用比率が、2026年1月で100%(全額課税)に達した。船社は脱炭素の前倒しから、実効性重視の戦略を取らざるを得ない。
■MSCグループ(スイス):「2050年までのネットゼロ達成」を掲げ、オフセット(排出権購入)に頼らず環境配慮型船舶(バイオ燃料ソリューションやLNG燃料船)への巨額投資を進めている。国際海事機関(IMO)が定める2030年の脱炭素目標に対し、保有船隊の運行効率化などで5年前倒しでの達成を公表。
■マースク(Maersk、デンマーク):「2050年までのネットゼロ達成」を掲げ、バイオ燃料や次世代の代替燃料の低コスト調達めざし、実効性のあるサプライチェーン構築と運用見直しを継続。メタノール燃料船の導入を当初計画から大幅に前倒しして推進している。
■CMA CGM(フランス):「2050年までのネットゼロ達成」を維持し、2030年までに2008年比で30%減、2040年までに80%減と前倒し。LNG主体からメタノール・バイオ燃料への多燃料化への戦略見直しを実施。
LNGデュアル燃料船は2029年までに約138隻、メタノールデュアル燃料船は2022年~2023年に合計24隻を発注。2030年までにエネルギー消費における代替燃料の比率を50%にする目標を掲げる。
■ハパックロイド(Hapag-Lloyd、ドイツ):「2045年までのネットゼロ達成」と前倒し設定。150隻以上のコンテナ船を対象とした大規模な効率化・改修工事を推進。シースパン(Seaspan)などと協働し、既存船舶をメタノール燃料に対応する改造プロジェクト(Project SAVER CleanBlue)を完了し実証している。
デンマークのマースクは、2026年から中国ロンジー(LONGi)と農業残渣を原料としたバイオエタノールの長期オフテイク契約を締結して供給を受けている。また、2026年2月には欧州エナジー(European Energy)からは合成燃料(e‑メタノール)を1000トンの供給を受け、その他の複数の欧米企業と交渉中である。
最近の分析によると、2035年に世界で 2000〜3000万トン/年のグリーンメタノールが必要であるが、現在の商業生産レベルは数十万トン規模で、需要の1〜2%と完全に不足している。また、2026年時点のコストは、バイオメタノール:900~1400ドル/トン、e-メタノール:1600〜2,00ドル/トンで、船舶用重油(VLSFO):500~800ドル/トンの2~4倍と高コストである。航空機におけるSAFと全く同じ問題に直面している。
しかし、現時点で最も実装可能性の高い現実解として浮上しているのは、のデンマークのマースク(Maersk)が主導する「グリーンメタノール Maersk」である。
メタノールは既存の重油タンクや供給インフラが使用でき、既存のディーゼルエンジンを若干の改造で流用できる。また、船舶で使いやすい常温・常圧の液体燃料で、毒性はあるがアンモニアより圧倒的に安全で、水素よりもインフラ整備が容易である利点を有している。
『中国の船舶保有会社』
政府は「2030年までのカーボンピークアウト、2060年までのカーボンニュートラル(3060目標)」を堅持しつつ、中国国務院が2026年7月に発表した「第15次5カ年カーボンピークアウト・アクションプラン」では、急激な脱炭素による経済混乱やエネルギー不足を徹底的に回避する現実路線が明記された。一方で2026年4月には、中国交通運輸部は2030年までに2025年比でCO215%以上の削減を法的に義務付けている。
■COSCO shipping(中国遠洋海運集団):「2050年までのネットゼロ達成」を掲げ、タンカー部門の2030年までの排出ピークアウトに向けたロードマップを維持・推進。メタノールデュアル燃料コンテナ船の大量導入や、船舶用バイオ燃料(B24やB30)の給油・利用を拡大、水素・アンモニアの可能性も検証。
『日本の船舶保有会社』
国土交通省・経済産業省や大手海運・造船各社は、「2050年ネットゼロ」を維持し、グリーンイノベーション基金(次世代船舶の開発:350億円) を活用し、2026年にアンモニア・水素燃料船の実証運航を予定。内航海運ではメタノール燃料船や電気推進船、ハイブリッド船を特定船舶に指定して補助金で支援する。
一方で、国際規制(EU ETS 100%適用など)に対応するため、日本の船社(日本郵船、商船三井、川崎汽船)はバイオ燃料の活用を急拡大させている。
■日本郵船(NYK):「2050年までのネットゼロ達成」を掲げ、2030年に排出量を45%削減(2021年度比)の中間目標を2025年に前倒し設定。バイオ燃料の技術検証、大気中からのCO2除去(CDR)クレジットの試験調達や商用化へ参画。サプライチェーン全体を網羅するGHG排出量の集計精度を向上する。
■商船三井(MOL):「2050年までのネットゼロ達成」を掲げ、2026年4月に経営計画「BLUE ACTION 2035」Phase 2を策定。LNG燃料船をベースに、多様な次世代クリーン燃料への転換を推進。自然由来(マングローブ再生等)や技術系(DAC、風化促進など)のカーボンクレジット創出・調達を強化する。
■川崎汽船(K Line):「2050年までのネットゼロ達成」を掲げ、2030年にCO2排出効率を2008年比で50%改善の中間目標を設定。LNG燃料船やLPG燃料船の導入拡大、バイオLNGやバイオ燃料(B24)の導入、風力推進システムの活用などの省エネ技術による燃費・CO2排出の削減を進めている。
船舶業界の脱炭素化は、燃料転換だけでなく、運航効率化・既存船の改造・クレジット活用・再エネ援用など多層的な取り組みが進められている。燃料面では、短期的にはLNG・メタノール燃料に対応したデュアル燃料船の建造が急増し、多くの船社は「単一燃料戦略」から「多燃料戦略」へ移行している。
一方、長期的には次世代ゼロエミッション船の燃料としてアンモニア・水素を掲げてきたが、アンモニアの毒性の問題や水素の安全性の確保、いずれも供給インフラは未整備、重油コストに対してグリーンアンモニアは4~6倍、液化水素は5~10倍以上と高価格のために遅れており、見直しが必要な状況にある。
現在、現実解として浮上しているのが、デンマースクのマースクが主導する「グリーンメタノール Maersk」であるが、航空業界におけるSAFと同様に、”極端な供給量の不足”と”化石燃料の数倍”という高価格が、船社の経営を直撃している。
2026年7月、欧州委員会は船主に対する経済的支援策として 「EU ETS 指令(Directive 2003/87/EC)」と「MSR決定(Decision 2015/1814)」を同時に改正し、2040年に向けてGHG排出枠を急激に減らしすぎないように見直した。今後、船社の脱炭素の中間目標の見直しが始まる。
鉄道業界におけるグリーン化の現状
世界の主要な鉄道業界におけるカーボンニュートラル戦略は、「2050年までのネットゼロ達成」を掲げ、2030年〜2040年の中間目標を大幅に前倒し・厳格化する見直しを行っている。
世界の鉄道業界は”電気式気動車”を最終的な脱炭素手段と位置付けている。非電化区間ではハイブリッド電動車、燃料電池電動車、蓄電池電動車など、実績のある技術へと方針を見直している。一方、電化が困難な国・地域では、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料へと現実路線を選択している。
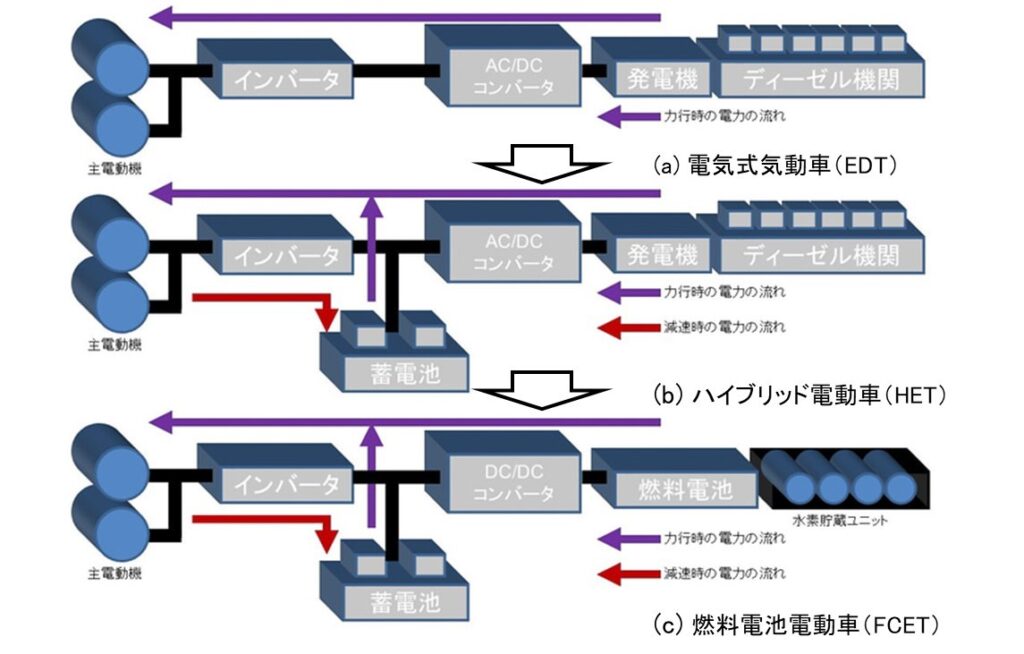
2025年11月、国際鉄道連合(UIC)の報告書「Global Rail Sustainability Report」によると、世界の鉄道は旅客の7%、貨物の6%を担うが、運輸部門のGHG排出量のわずか1%しか占めず環境優位性をPRする。
さらなる脱炭素化の加速と自動車・航空機から鉄道へのモーダルシフトを促すため政策の強化が必要であり、欧州・中国などでは規制や投資の見直しが加速している。
『欧州の鉄道会社』
欧州の鉄道団体(CERやUNIFEなど)は、排出量取引制度(EU-ETS)の改定(2026年7月案)に合わせ、自動車・航空機から徴収した炭素税を、鉄道インフラに優先投資すべきとの共同声明を発表した。
欧州委員会は、2025年後半に欧州高速鉄道網の加速計画を導入。主要都市間の移動時間を半減させ、2030年までに500km未満の定期集団移動を航空機からのモーダルシフトを強制的に促す方針。
■ドイツ鉄道(DB、Deutsche Bahn):「2040年ネットゼロ」へ10年前倒し、国際基準(SBTi)の承認を取得。
「グリーンスチール」の導入試験を本格化し、2025年までに工場・オフィス・駅舎を100%グリーン電力化した。ディーゼル車両の燃料電池車両とディーゼル・ハイブリッド車両への置き換え計画を加速している。
■フランス国鉄(SNCF):「2050年ネットゼロ達成」を掲げ、中間目標を2030年までにGHG排出量を42%削減(2022年比)するロードマップの見直しを進めSBTiの検証を受けた。ディーゼル車両の燃料電池車両とディーゼル・ハイブリッド車両への置き換え計画を加速し、子会社「SNCFリニューアブルズ」により、2030年までに1000MWpの太陽光発電を整備し、総電力の15〜20%を自給する計画へ舵を切る。
欧州主要国の鉄道の電化率は、英国38%、フランス55%、ドイツ60%とばらつきがある。そのため、欧州は電化区間を対象にした使用電力のグリーン化と、非電化区間を対象にディーゼル車両を燃料電池車あるいはディーゼル・ハイブリッド車への置き換えを進めている。
2018年9月、フランス・アルストムの燃料電池車両(Coradia iLint)が、ドイツ北部で営業運転を開始した。しかし、グリーン水素の調達コストが高く、車両トラブルや運休も相次いだため、現在は電化・非電化両区間に対応できる架線式蓄電池電動車両やバイモード車両との比較を進めている。
『北米(アメリカ・カナダ)の鉄道会社』
米国の主要な鉄道会社は「2050年ネットゼロ」という長期目標を掲げ、2030年代の具体的・科学的な実行ロードマップへと見直しが進められている。(ただし、Amtrakは2045年に前倒し) 北米では欧州・中国と比べて電化率が低く、既存のディーゼル機関車を活用できる代替燃料を中心とする現実路線を選択。
■アムトラック(Amtrak:全米鉄道旅客公社):「2045年ネットゼロ」を掲げ、100万ガロン(約454.6万ℓ)/年以上の化石燃料をバイオディーゼル(HVO)へ置換し、GHG排出量を約63%削減。
また、「Amtrak Airo」(ハイブリッド車両)への置換、2030年カーボンフリー電力の100%調達、メーカーと連携して電動機関車、FC機関車、水素機関車など次世代機関車の研究開発を進めている。
■BNSF鉄道(貨物):「2030年までにGHG排出量を30%削減(2018年比)」の中間目標を掲げ、2025年時点で20%排出削減を達成。バイオディーゼル(FAME20%とHVO80%を混合)燃料の走行試験・実用化を進め、長距離移動は代替燃料を指向し、貨物ヤード内は電動クレーン化などを推進。
一方、燃料電池車両の試験運行や、長距離対応の大型蓄電池機関車の技術開発を継続している。
■ユニオン・パシフィック鉄道(Union Pacific、貨物):「2030年までにGHG排出量を26%削減(2018年比)」を掲げ、2025年時点で約20%排出削減を達成。国際基準(SBTi)の承認を取得した。
バイオディーゼル(FAMEやHVO)の混合割合を2025年10%、2030年20%へと引き上げ、貨物ヤードや短距離運行のネットゼロへ投資。メーカーと共同で蓄電池機関車とハイブリッド機関車の実証試験を実施。
■カナディアン・ナショナル鉄道(CN):「2050年ネットゼロ目標」を掲げ、計画をアップデートして国際基準(SBTi)の承認を取得。急進的な電化ではなく、バイオディーゼル(FAMEやHVO)の混合比率を高めることに注力し約10%を達成している。
北米の鉄道の電化率は米国 0.6%、カナダ0%と極めて低く、欧州や中国とは前提条件が大きく異なる。そのため既存のディーゼル機関車を活用できるバイオ系燃料の混合比率を早期に引き上げる現実的な見直しを中心に進め、将来を見据えた蓄電池機関車とハイブリッド機関車は実証試験段階にある。
『中国の鉄道業界』
国主導の「3060ダブルカーボン」に則り、「物流効率化を目的とした環境インフラの強靭化」と「急速な脱炭素による経済混乱を避ける現実路線」を基本とし、鉄道の電化を最優先としている。
2026年3月、国家発展改革委員会は第15次5カ年計画の期間中に、中国全土で1万km以上の「ゼロカーボン輸送回廊」の配置を示した。鉄道や高速道路、港湾を結ぶ基幹物流のネットゼロをめざす。
また、2026年8月に発表された「物流ネットワークの整備に向けた17項目の取り組み」に基づき、鉄道・港湾・空港をシームレスにつなぐ「複合一貫輸送(マルチモーダル輸送)」の整備も進められている。
■中国国家鉄路集団(国鉄):国鉄全体の脱炭素化において最も効果的な手段が「路線の電化」と再定義され、特に貨物輸送部門の電化・効率化を最優先課題に位置づける。トラックから鉄道への貨物輸送シフト(モーダルシフト)を進め、貨物路線の電気機関車化を加速させている。
世界最大の高速鉄道網を背景に、鉄道網自体に大規模な太陽光・風力発電を組み込み、鉄道ネットワーク自体を発電インフラとして運行電力に直接組み込む計画を進めている。
以上から、ネットゼロをめざす世界の鉄道業界は、電化を最終的な脱炭素手段と再評価している。欧州や中国では、都市圏や旅客部門での電化を拡大する方針で、グリーン電力の外部調達のみならず、鉄道会社が自社で再生可能エネルギーを設置・利用することが大きな潮流となっている。
一方で、膨大な投資を必要とするため急速な電化が困難な北米の長距離輸送では、既存のディーゼル機関車を使い代替燃料を使用する現実解が採用されている。
欧州ではディーゼル車両の新造を順次終了し、燃料電池車両とディーゼル・ハイブリッド車両への置き換え計画を進めてきたが、グリーン水素の調達コストが高く、供給インフラも十分でないため、燃料電池車両の計画の一時停止や実績のある蓄電池車両への方針転換などが進められている。
欧州と中国の政策の背景には、輸送部門全体の脱炭素化を進めるため、航空機・トラックから鉄道へのモーダルシフトを制度的に促す狙いがある。
『日本の鉄道業界』
国土交通省と日本民営鉄道協会は「2050年までのネットゼロ達成」を掲げ、2030年代に鉄道分野のCO2排出量を2013年度比で46%削減する目標を設定している。
2025年9月、国土交通省は①高効率車両・機器への置き換え、②非電化区間では2031年度以降にハイブリッド車両・蓄電池車両・水素燃料電池車両の新規導入、③駅舎や車両基地への太陽光パネル設置で設備容量を10年間で2倍以上にするなどをロードマップに示している。
■JR東日本:新目標として、2035年度に2013年度比60%削減、 2040年度に2013年度比73%削減を設定。
2026年7月、水素エネルギー利活用ロードマップで①燃料電池車両「HYBARI」を2027年度末に鶴見線や南武線の一部で営業運転開始、②2030年度末の営業運転をめざし高圧水素対応の次世代車両の開発を開始、③自前の川崎火力発電所への水素1%混焼が含まれている。
■JR西日本:2030年度までの削減目標を46%削減→50%削減へ上方修正。2035年度に2013年度比60%削減、2040年度に2013年度比73%削減を設定。
非電化区間は、短中期的に次世代バイオディーゼル燃料への100%置き換え、長期的(2030年代〜)には燃料電池車両への置き換えを検討。海外調達した水素を鉄道網で大量輸送する実証実験を開始し、スタート駅に水素ステーションを設けて自社用と地域向け水素供給拠点とする。
■JR東海:自営の火力発電所を持たないため、調達した再エネ安定化のため、2026年6月に「需給調整市場向けの蓄電システム」を設置し、2028年度の運用開始をめざす。
非電化区間は、次世代バイオディーゼル燃料の検討から水素燃料へ舵を切り、燃料電池車両以外にも出力が高い水素エンジンを搭載したハイブリッド車両の開発・実証を本格化している。
■東急電鉄:「2040年までに実質ゼロ」に目標を前倒し、2030年度の中間目標も上方修正。2022年4月、主に非化石証書を活用して「全路線・全駅を再エネ100%(実質CO₂ゼロ)」で運行開始。新型車両(6020系など)の導入により、従来比で消費電力を約4割削減し、駅照明の全LED化など省エネを推進。
■小田急電鉄:中間目標の「2030年度目標(50%削減)」を、2024年度実績の時点で達成。最新の省エネ車両(5000形など)への更新、沿線施設への太陽光パネルの設置に加え、コーポレートPPA(電力購入契約)を活用した外部からの長期的な再エネ確保で運行を進めている。
■阪急電鉄・阪神電気鉄道:関西電力の再エネプランや非化石証書を活用し、2025年4月より独自のコーポレートPPAにより「全路線・全駅を再エネ100%(実質CO₂ゼロ)」で運行を開始。鉄道施設への太陽光パネル設置推進や、蓄電池などの活用を組み合わせることで高度化を図る。
日本の鉄道の電化率は世界最高水準(JRで約75%、大手私鉄はほぼ100%)にあり、地方ローカル線に非電化区間を有するJR各社と大手私鉄とはネットゼロ戦略は異なる。
JR各社は国土交通省のロードマップに従い、電化区間では高効率車両・機器への置き換え、非電化区間では2031年度以降をめざしてハイブリッド車両・蓄電池車両・燃料電池車両の新規導入をめざしている。
JR東日本が水素ハイブリッド電車「HYBARI」の営業運転を2027年度末に開始する予定であるが、グリーン水素の調達コストが高く、供給インフラが十分には整備されていない問題を抱える。JR西日本はディーゼル車両の軽油→次世代バイオディーゼル燃料への100%置き換えを検証中である。
日本民営鉄道協会によると、大手私鉄16社全体の運転用電力における目標「2030年度までにCO2排出量を2013年度比で46%削減する」を、予定より6年も早い2024年度時点で前倒しクリア(46.8%削減)した。
これを受けて、私鉄各社は目標の引き上げや、これまでの「非化石証書」の購入から「コーポレートPPA(電力購入契約)」による長期契約による再エネ調達への見直しを急速に進めている。
世界の鉄道業界は”電化”を最終的な脱炭素手段と位置付けている。欧米・中国は電化区間の拡大とグリーン電力の自前調達を進め、非電化区間ではハイブリッド車両や蓄電池車両など、実績のある技術へと方針を修正している。一方、北米は電化が困難なため、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料への移行を中心に現実路線を選択している。
日本は、非電化区間で燃料電池車両を中心とした計画が進められてきたが、欧州で顕在化している「水素コスト・供給インフラ不足」という課題を抱えている。水素に過度に依存せず、ハイブリッド車両や蓄電池車両など現実的な選択肢を検討する必要がある。
また、欧州・中国は鉄道を脱炭素の主役に据えるため、政策・投資を強化して自動車・航空機から鉄道へのモーダルシフトを進めている。日本政府もモーダルシフトは掲げているが、民営化したJR各社の自助努力に依存しており、政策的な後押しが弱く世界の潮流に比べて明らかに遅れている。
重機・建機業界におけるカーボンニュートラルのマルチパスウェイ
世界の重機・建機業界におけるカーボンニュートラル戦略は、”100%電動化”への急速なシフトから”現実的なマルチパスウェイ(用途別の最適解)”への見直しが進められている。表1に示すように、機体サイズに応じて最適な動力源が異なる。
各国の政策の方針は異なるが、作業現場での電力インフラ不足や蓄電池搭載による重量増、長時間稼働への対応、寒冷地使用への対応など実使用時の問題への対処が認識された結果である。
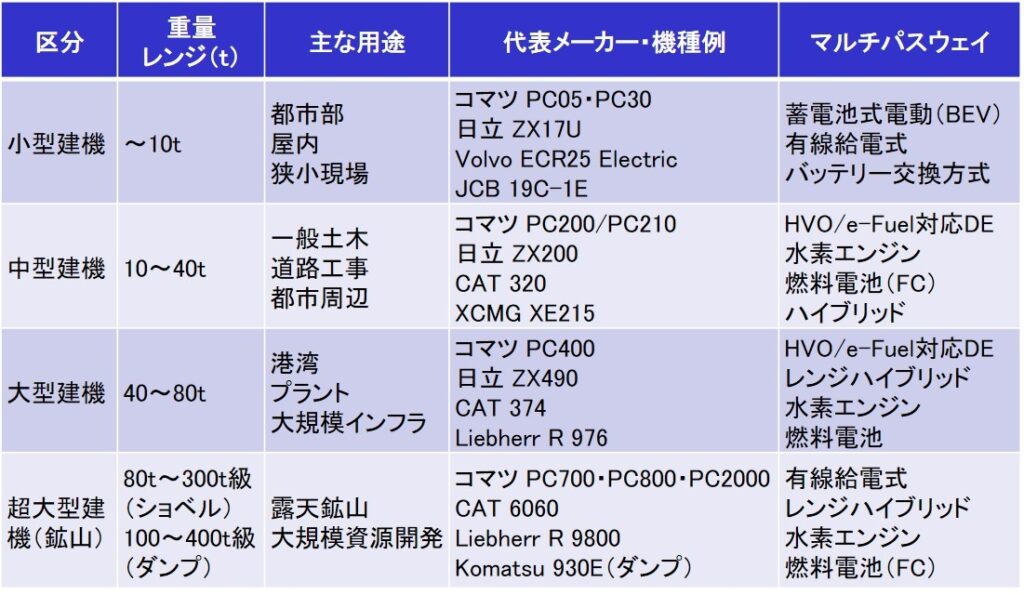
実際に、ミニショベルなどの小型建機では電動化が定着しつつあるが、長時間の重負荷作業を行う大型建機・鉱山機械では、導入コスト、蓄電池の重量・サイズ、充電に要する時間が拡大のボトルネックとなった。
そのため、コスト高となる電動化に代わり、既存のディーゼルエンジンを活用できるバイオディーゼル(HVOなど)や合成燃料(e-Fuel)の採用が現実解として注目されている。将来的には燃料電池、水素エンジンなど。
『米国の重機・建機メーカー』
政権移行に伴い、環境保護庁によりトラックなどの大型車に対する厳しいGHG排出規制の見直し・緩和が進められている。重機分野に対しても急進的なゼロエミッション義務化の圧力が弱まり、従来のディーゼルエンジンの延命や緩やかな移行が容認される方針に傾いている。
■キャタピラー(米国、Caterpillar):「2050年までのネットゼロ達成」を掲げず、2021年に設定した「2030年サステナビリティ目標」を軸に、2018年比でGHG排出量を30%削減し、すべての新製品を「より持続可能(低排出・高効率)」にする現実的な目標設定を行っている。
大型鉱山機械向けにトロリー式で給電する「ダイナミック・エネルギー・トランスファー」や、燃料電池、アンモニアやメタノール混焼エンジンの開発を進め、用途別に最適解を選ぶ脱炭素化を進めている。既存エンジンを二元燃料(ディーゼル+天然ガス)にアップグレードするDGBキットなども提供している。
■ジョンディア(米国、Deere & Company):2030年までに2021年度比で排出量を自社生産(Scope1・2)で50%削減。製品仕様(Scope 3)で30%削減とし、国際基準(SBTi)の承認を取得。
農機や大型建機はバイオエタノールやバイオディーゼル(HVO)などの利用を拡大。中大型機向けにディーゼル・ハイブリッド機の開発、小型農機具は100%コネクテッド化で遠隔操作をめざしている。
米国の重機・建機メーカーは電動化は小型機に限定し、中大型機向けには用途別に最適解を選ぶ“マルチパスウェイ”をめざしている。この“現実路線化”は米国の規制緩和政策ともよく整合している。
『欧州の重機・建機メーカー』
欧州議会は、トラックなど大型車両のCO2排出削減目標を定めている。しかし、特定の大型重機や超大型車両は一律の規制から除外または別枠の基準とする方針で、燃料電池だけでなく、水素内燃機関もゼロエミッションとする法案の見直しや、トロリー(有線給電)式への補助金などで推進している。
例外を設けて重機の排ガス規制は緩めるが、重機が稼働する現場(特に鉱山)の環境基準の厳格化や重機を作る素材(鉄、アルミなど)や製造プロセスに対して、炭素税などの厳しい規制を課している。
■ボルボ・コンストラクション・イクップメント(スウェーデン、Volvo CE):「2040年までのバリューチェーン全体におけるネットゼロ」という当初の目標を維持し、取り組みを加速させている。
小~大型に及ぶ蓄電池式電動建機(EV建機)の開発・量産を進め、都市部を中心に普及が加速している。スウェーデン・SSABと協力し、グリーンスチールを量産ラインへ導入した。また、工場や固定現場向けのトロリー式建機や代替燃料など、用途別に最適解を選ぶ“マルチパスウェイ”を進めている。
■リープヘル (ドイツ、Liebherr):2030年までの自社工場(Scope 1・2)のネットゼロ化、販売する製品(Scope 3)への化石燃料フリー建機の量産化をめざし、用途や製品に応じて最適な燃料を選択する。
鉱山用などの超大型機械向けに、アンモニアやメタノールを燃料とする大型内燃機関の開発、2025〜2026年に水素エンジン搭載ホイールローダーの現場実証、LiGO噴射システムを用いた独自のグリーン水素内燃機関の開発などを加速している。
■JCB(英国、J.C. Bamford Excavators):2030年までの自社工場(Scope 1・2)のカーボンニュートラルを達成し、販売する中型・大型建機(Scope 3)の大部分を水素内燃機関、バイオ・ディーゼル(HVO)対応車へシフトさせ、小型機の100%電動化をめざしている。
2040年までに開発中のモバイル型水素給油トラックなどの周辺インフラ技術を他社にも開放・連携し、現場が2050年に向けて完全に化石燃料を離脱できる環境を整える。また、開発中の型式認証済み水素エンジンの量産効果を高め、ディーゼルと同等以下のコストで現場に普及させる。
欧州の重機・建機メーカーも用途別に最適解を選ぶ“マルチパスウェイ”は進められており、コマツなどのグローバルメーカーも、欧州工場での初期充填燃料をバイオ・ディーゼル(HVO)に全面移行している。中大型機を対象に、水素エンジンや燃料電池を動力源とする重機の開発・現場検証が進められている。
一方、2026年1月、CBAM(炭素国境調整メカニズム)の本格適用が開始された。これによりEUへの輸入には製品のCO2排出量に応じた「CBAM証書」を買う(納税)義務が発生し、重機・建機メーカーはグリーン鉄・アルミ・水素を選択せざるを得ない状況に追い込まれている。
『中国の重機・建機メーカー』
2025年末に一般乗用車向けのEV補助金等は成熟期に入ったとして優遇の見直しが進む一方、商用車やオフロード重機(建機・クレーン等)の電動化・水素シフトが、次の重点分野に位置付けられた。
国家発展改革委員会と財政部は「2026年 大規模設備更新および消費財下取り促進政策」を通達し、老朽化した建機から電動・省エネ型建機への移行に補助金や融資優遇が継続・強化されている。
■徐工集団工程機械 (XCMG):政府の「3060目標」を前倒し、「2027年ピークアウト、2049年ニュートラル」を設定。単なる電動化ではなく、2025〜2026年に「AI(人工知能)+グリーン」を成長のコアと位置付けた。
電動ショベル、燃料電池トラック、ハイブリッドクレーンなどの新エネルギー製品の急成長を実現し、電動ホイールローダーは世界トップクラスのシェアを維持。一方、内燃機関は燃料の多様化(LNG・メタノール・バイオ燃料・合成燃料・水素)を進め、レンジハイブリッドの採用も増えている。
■三一重工(SANY Heavy Industry):政府の「3060目標」に沿った脱炭素戦略を展開している。
小型機では電動クレーン・電動ホイールローダー・電動高所作業車で業界をリード、電動ミキサー車は中国内で3年連続トップシェアを維持。大型重機・長距離トラックは燃料の多様化(メタノール・水素)を進め、レンジハイブリッドの採用が増えている。切り札として燃料電池の開発を推進している。
中国の重機・建機メーカーは、従来の単なる電化から、AI自動運転による無人化や5G遠隔操作を組み合わせて、エネルギー効率の高い最適運行をめざして脱炭素戦略の一部に位置付けている。
小中型建機・都市用車両には、蓄電池+急速充電技術あるいはバッテリー交換方式を採用し、超大型重機・長距離トラックは燃料多様化、レンジハイブリッド、水素エンジン、燃料電池の採用など”マルチパスウェイ”をめざしている。
『日本の重機・建機メーカー』
国土交通省は令和5年度(2023年度)より、抜本的な動力源の見直しを行った建機を普及させるため「GX建設機械認定制度」を創設し、コマツや日立建機などの電動ショベルが初回認定を取得している。
2026年8月、日本建設機械工業会は「建設機械におけるカーボンニュートラル実現に向けた要望(26年版)」を経済産業省・国土交通省へ提出。GX建機導入の税制優遇、グリーン電力調達の優遇措置、バイオ燃料や合成燃料の安定供給と品質規格化などを含み、電動化一本から燃料多様化の方向をめざす。
■コマツ(小松製作所):2030年の中間目標として自社生産(Scope 1・2)によるCO2排出量を2010年比で50%削減、製品使用(Scope 3)によるCO2排出原単位を50%削減。再エネ使用率を50%に引き上げる。
2008年に世界初のハイブリッド油圧ショベルを量産化し、本田技研工業と共同開発した電動マイクロショベルなどの新型機投入を継続している。中大型建機には燃料電池の開発を進め、小山工場内に試験設備を2025年度中に稼働させ開発体制を強化。既存のディーゼルエンジン向けにバイオディーゼル燃料(HVO)への切り替えを欧州工場から本格化している。
■日立建機:2030年の中間目標として自社生産(Scope 1・2)によるCO2排出量を2010年比で45%削減、製品使用(Scope 3)によるCO2排出原単位を33%削減を掲げる。
GX建機認定では、電動マイクロショベルや有線式電動ショベルなどで認定を取得。また、充電インフラが未整備の現場での稼働を想定し、可搬式充電設備や効率的な充電管理システムの実証に成功している。
日本の重機・建機メーカーも、機体サイズに適した”マルチパスウェイ”を指向し、①小型機(都市部・屋内)は蓄電池式電動化、②中大型機(地方・インフラ工事)は燃料電池、水素エンジンの実証の段階。③超大型機(海外の鉱山)はトロリー式(有線給電)や自動運転技術による運行最適化をめざしている。
一方で、新型の電動建機や水素系の建機が普及するには、インフラ整備も含めてまだ時間を要する。そのため、日本のメーカーは既存のディーゼル建機が活用できるバイオ・ディーゼル燃料を現実的な過渡技術として強く打ち出し、実証・モデル工事を国土交通省の主導で本格化させている。
世界の重機・建機メーカーのカーボンニュートラルに向けた動きは、米国の規制緩和、欧州の規制強化、中国の補助金強化、日本の制度創設と各国の政策の方向が大きく異なる。
しかし、小型機(都市部・屋内)は電動化、中大型機(地方・インフラ工事)は内燃機関のハイブリッド化(高効率化)から代替燃料への移行という現実解をめざし、将来的には燃料電池・水素エンジンでネットゼロをめざすなど、結果的には機体サイズに適した”マルチパスウェイ”が指向されている。
鉄鋼業界におけるカーボンニュートラルのトーンダウン
鉄鋼業界におけるカーボンニュートラルの取り組みに関しては、世界的にコークス(石炭)に代わる「水素還元製鉄」への期待が高まった。国内でも、2026年7月にはNEDOプロジェクトでグリーン水素による約1トンの還元鉄試作に成功している。
しかし、安価で大量のグリーン水素が供給されるという前提条件が崩れた結果、景気減速による鉄鋼生産量の縮小もあり、大きく後退している。ルクセンブルクのアルセロール・ミタルや、ドイツのザルツギッターなど大手鉄鋼メーカーは相次いでグリーンスチール生産計画を中断・中止している。
新興国は石炭を用いる高炉の維持・新設を進め、先進国は現実路線への見直しを進めている。

『欧州の鉄鋼メーカー』
2026年7月、欧州委員会はEU ETS(排出量取引制度)で特定産業への一部無償排出枠の延長を提案した。これによりCO2削減のペースが緩められ、製鉄業界も4年延長され2034年→2038年まで無償割当が延長される。加えてCBAM(炭素関税)も連動して延期される。
■アルセロール・ミッタル(ルクセンブルク):2030年までにCO2排出強度25%削減を最大10%削減へ修正。
①ドイツ(ブレーメン・アイゼンヒュッテンシュタット): 25億ユーロ(約4550億円)規模の水素直接還元への転換プロジェクト凍結。②フランス(ダンケルク): 18億ユーロ(約3280億円)規模の水素直接還元+電気炉の建設計画を無期限延期。 既存の石炭を用いた高炉の寿命延長へ舵を切った。
ロシアのウクライナ侵攻以降のエネルギー価格の高騰、安価なグリーン水素の供給遅れが直接の原因とされている。水素直接還元で製造されるグリーンスチールは従来の高炉よりコストが20〜40%高くなり、市場では最大10%程度しか許容されないため、現実路線への軌道修正を余儀なくされている。
『中国の鉄鋼メーカー』
中国政府は鉄鋼業界のCO2ピークアウトを5年延期して政府の「3060目標」に揃え、無理な前倒しを求めないと修正。国家発展改革委員会は粗鋼生産量の一律減産から、省エネ基準を満たさない低効率設備の淘汰に方針転換。2025年までに粗鋼生産に占める電炉の割合を15%以上にする目標を設定した。
■宝武鋼鉄集団(China Baowu Group):政府の「3060目標」を前倒し、「2023年ピークアウト、2050年ニュートラル」を設定。中間目標として2030年炭素排出量15%削減、2035年30%削減を設定。
①2023年12月、湛江製鉄所に100万トン/年規模の水素直接還元プラントを稼働。ただし、コークス炉ガスなどの副生ガスを活用し、将来的に100%グリーン水素へとシフトする現実解に見直し。②2023年9月、傘下の八一鋼鉄の大型高炉を改造し、独自技術で少量の水素を使う200万トン/年規模の「HyCROF(富水素炭素循環酸素高炉)」を稼働。③2025年12月、湛江製鉄所で再エネ電力とスクラップを利用する220万トン規模の電気炉を稼働させ、高炉から電炉へのシフトを加速させている。
■鞍山鋼鉄集団(Ansteel Group):政府の「3060目標」に揃え、中間目標としてCO2排出量をピーク時(2025年想定)から30%削減する。
①2025年8月、鞍山製鉄所内でグリーン水素による水素直接還元+電炉パイロットラインで連続運転に成功し、2026年以降に商用規模への拡大を計画。②高炉から電炉への転換は、鞍鋼聯衆(広州)ステンレス鋼や攀鋼集団 江油長城特殊鋼で本格稼働し、強化が進められている。
中国政府は鉄鋼業界に対して、従来の脱炭素方針を前倒しから現実路線へと修正した。また、粗鋼一律減産から 低効率設備の淘汰に政策転換することで、中小規模の高炉・電炉の縮小・撤退を狙っている。
政府の政策転換を受けて、鉄鋼メーカーは高炉の延命による投資回収を本流として、将来の水素直接還元とスクラップ活用による電炉への現実的な移行に備えている。
『インドの鉄鋼メーカー』
政府は「2070年カーボンニュートラル」を宣言し、「国家鉄鋼政策2025(National Steel Policy 2025)」の中で製鉄分野の明確なCO2排出量の中間目標として、2025年比で2035〜2036年までに25%削減を設定した。
一方、鉄鋼分野の脱炭素を支援するため、水素直接還元パイロットプロジェクトへの助成も含めて5億2900万ドル(約920億円)規模の財政支援を策定する。また、鉄鋼や化学など5分野にCCUS(CO2回収・利用・貯留)で、5年間で2000億ルピー(約3300億円)を投じる。
■タタ・スチール(Tata Steel Group):「2045年カーボンニュートラル」を掲げ、2030年までの中間目標は①インド本国で2024–25年度比で10〜15%の削減、②オランダ(IJmuiden製鉄所)で40%削減(2019年比)、③英国(Port Talbot製鉄所)で30%削減(2019年比)を設定。ただし、国内需要の急増で高炉は拡大する。
①2026年3月、インドのルディアナで同社初の100%スクラップの電炉工場(75万トン)を稼働。
②2024年〜2025年、英国で石炭高炉2基の休止を決定。英国政府と共同で大型電炉へ転換し、2027年の稼働をめざす。③2023年9月、オランダ政府と最大65億ユーロ(約1兆1000億円)規模の脱炭素計画を締結。水素直接還元設備を設置して天然ガス+バイオメタン+CCUSで稼働させ、将来的に水素へ移行。
2024年9月、タタ・スチールは、インド・オリッサ州カリンガナガル製鉄所で大規模な拡張(第2フェーズ)を進めており、インド国内最大となる最新の大型高炉を稼働させた。これにより、同製鉄所の粗鋼生産能力は300万トン/年から800万トン/年へ大幅に拡大した。
インフラ整備で経済成長を優先するインド国内では、タタ・スチールの他にアルセロール・ミッタルと日本製鉄の合弁会社(AM/NSインディア)などが主導し、巨費を投じた石炭高炉の新設・拡張ラッシュが続く。2026年3月に商業運転を開始した電炉は立ち上げ段階にあり、スクラップ供給が課題となっている。
『韓国の製鉄メーカー』
2026年6月、「鉄鋼産業競争力強化法(通称:K‑Steel法案)」が制定され、競争力・経済安全保障・低炭素化を統合した国家産業戦略に転換された。「2050年までにGHG排出量を約95%削減」の目標を掲げる。
政府は2028年までに30万トン/年規模の水素直接還元パイロットプラントを建設し、2031〜2035年に商業規模(250万トン/年)の技術を確立し、2036年以降に既存の高炉を水素還元プロセスへ順次転換する計画で、電炉への移行も含めて開発を支援する。
■ポスコ・ホールディングス(POSCO Holdings ):鉄鋼部門の中間目標は2030年までに10%削減(2017〜2019年の3カ年平均比)、2040年までに50% 削減をめざす。
最終目標の水素直接還元製鉄「HyREX」は2029年に浦項での稼働を予定するが、それまでの経過措置として、2023〜2026年に高炉への天然ガス・水素注入による低炭素操業(低HMR操作)を開発して実用化。2026年6月、光陽の新電炉(250万トン)を稼働、高炉と電炉の溶鋼を混ぜてCO2排出量の低い自動車用高級鋼板を製造する。
2026年9月、POSCOはオーストラリア資源大手BHPと「HyREX」商用化に向けた協業契約を締結した。 POSCOが独自開発を進める水素直接還元「HyREX」の商用技術検証において、BHPから提供される鉄鉱石を使用して性能や安定性を試験する。
「K‑Steel法案」は“脱炭素の理想論”から“現実的な産業戦略”へと転換するための包括的な制度で、韓国のカーボンニュートラル政策は“国家産業戦略”へと格上げ再定義された。 カーボンニュートラルを産業の生存戦略と結びつけて制度化した点が大きな特徴である。
『日本の鉄鋼メーカー』
鉄鋼業では「2050年ネットゼロ達成」、2030年度のCO2排出量削減30%減(2013年度比)を設定。政府は2026年3月の成長戦略会議でグリーンスチールの普及に向けたロードマップ案を提示し、大型革新電炉への投資支援や水素還元製鉄の市場獲得(公共調達や購入者への補助金)をめざしている。
■日本製鉄(Nippon Steel):「2050年ネットゼロ達成」と2030年のCO2排出量30%削減(2013年比)を維持。
2026年4月、八幡地区で大型電炉(200トン)への転換工事に着工、2029年度下期の稼働予定。2026年度から君津第2高炉に水素注入の高炉水素還元(Super COURSE50)の実証、2030年度までの商用化をめざす。水素直接還元は主調達先の豪州産「低品位鉱石」を対象に開発を進め、2040年頃の商用化。
■JFEスチール(JFE Steel) :2027年にGHG排出量24%削減(2013年比)、2030年に30%以上削減を維持。
2026年4月に千葉地区の電炉が稼働、2028年度に倉敷地区へ革新電炉(200トン)を導入。京浜地区で既存高炉を使うカーボンリサイクル高炉の開発を進め、2035年頃に開発完了。2026年7月、千葉地区でグリーン水素を使い約1トンの水素直接還元に成功、2040年代半ばの商業化をめざす。
現在、国内の鉄鋼メーカーは、2040〜2050年代の長期目標に水素直接還元を置き、巨額の政府支援を背景に短期的には高炉の電炉シフトを進める現実的な移行戦略を進めている。
一方で、天然ガスや再エネが安価で、高品位な鉄鉱石が採れる海外地域で鉄鉱石をあらかじめ「低炭素還元鉄」に加工し、それを日本に輸入して電炉で鋼鉄に仕上げる国際共同事業の検討も進められている。
日本製鉄は天然ガスが豊富な米国や中東、再エネが安いオーストラリアやブラジルでの水素製鉄プロジェクトへの巨額投資を検討。JFEスチールは伊藤忠商事やUAE大手のエミレーツ・スチールらと組み、アラブ首長国連邦(アブダビ)での低炭素還元鉄のサプライチェーン構築を検討している。
しかし、高炉から電炉への切り替えはCO2削減となるが、代わりに膨大な電力を消費する。電炉の電力消費量:400〜500kWh/トンで、高炉の30〜50 kWh/トン。電力自体の脱炭素化(再エネ・原発の電力安定供給)と電気料金の低コスト化が進まなければ、世界での競争力は維持できない。
鉄鋼業界におけるカーボンニュートラルへの取り組みは、数年前の大きな期待から、現在は技術的・経済的な壁に直面している。しかし、これは脱炭素の放棄ではなく、理想から現実解への移行期と考えられる。そこで注目されるのが各国の脱炭素への取組み方である。
韓国の脱炭素政策は2026年の「K‑Steel法案」により“国家産業戦略”へと再定義し、単なる環境政策ではなく “鉄鋼産業の再編・競争力強化・地政学リスク対応を同時に達成するための国家プロジェクト” と位置づけており、鉄鋼業界の生き残りをかけて法制化している。
欧州は環境規制「CBAM」で企業に外部圧力をかけ、 中国は産業構造のスリム化で脱炭素を進めている。日本は企業に一任して政府は補助金支援に留まる。 政策の設計思想そのものが異なる。
火力発電業界のカーボンニュートラルの見直し
世界の火力発電企業は、①AI・データセンター等による電力需要の急増、②再生可能エネルギーの大量導入に伴う調整力の確保、③ネットゼロ目標とエネルギー安全保障の両立の影響を受け戦略を見直している。
各国のアプローチは異なるが、火力発電業界は「ネットゼロの最終目標は維持しつつ、中間目標や手段を現実的に修正する」という共通のパターンが見える。
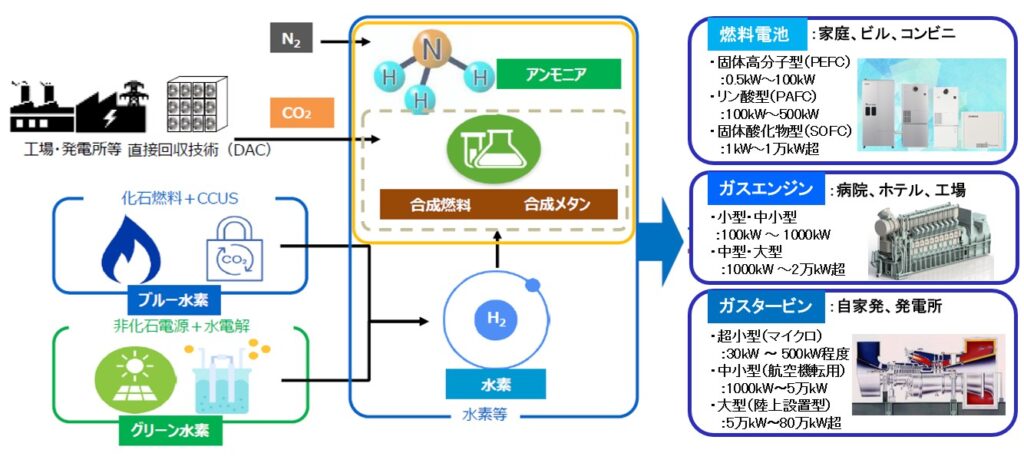
現時点で、石炭にアンモニア、天然ガス(LNG)に水素を混ぜる混焼によりCO2排出を減らす検討や、排出されるCO2を回収して地中に貯留(CCS)・有効利用(CCUS)する技術の実用化が検討されている。また、最終解と目されている水素・アンモニア専焼によるゼロエミッションの実証が行われている。
『中国の火力発電企業』
中国政府は「2030年までのカーボンピークアウト、2060年までのカーボンニュートラル」の目標「3060目標」を堅持し、第15次五カ年計画(2026~2030年)に向けて質的成長へと政策を見直している。
2030年の総発電設備容量を現在の約40億kW→54億kWに増大し、そのうち風力・太陽光:28億kW以上、年間発電量:4兆kWh超(総発電量の30%超)とする。水力・バイオマスを約15%、原子力を約5%、石炭・LNG火力を50%と構成比を示している。
■中国華能集団(CHNG):「3060ダブルカーボン目標」を維持。エネルギー安全保障や電力需給の安定化を最優先し、石炭火力のクリーン化や高効率化への改修、調整電源としてバックアップ機能を維持する。
一方、再生可能エネルギーの大量導入に加え、高温ガス炉などの次世代原子力や、EVトラックの自動化、蓄電池プロジェクトなど、実効性の高いクリーン技術への投資・開発を継続している。
■国家能源投資集団(CHN Energy):「3060ダブルカーボン目標」を維持しつつ、石炭火力発電を調整電源として維持・活用する現実路線をとる。一方、太陽光発電や風力発電の設備容量を驚異的なスピードで拡大し、従来の石炭火力主体から非化石エネルギーへの移行を加速している。
■中国大唐集団(China Datang Corporation):「3060ダブルカーボン目標」を維持するが、「第15次5カ年計画(2026–2030年)」に向けた動向や環境目標の未達・遅れを受けた政策修正に伴い、環境保護や低炭素エネルギーへの転換比率の引き上げ、環境・脱炭素指標に対する評価の厳格化を進める。
『インドの火力発電企業』
インド政府は「2070年までのネットゼロ達成」、2032年の総発電設備容量:約900GWのうち約66%を非化石燃料で賄うと中間目標を強化した。電源構成比率は太陽光:364GW、風力:122GW、大型水力:89GW、原子力:19.6GW、石炭:260GWとしている。
加えて、2037年の総設備容量:約1121GWのうち約68%を非化石燃料で賄うと目標を引き上げた。太陽光:509GW、風力:155GW、大型水力:78GW、原子力:22GW、石炭:315GWを示している。
■インド国営発電公社NTPC:「2070年までのネットゼロ達成」の目標に沿い、2037年までに発電容量を250GWへ大幅に拡大し、安定供給する新戦略を発表した。2037年までに再生可能エネルギーを現在の約12GW→136GWへと引き上げ、非化石電源の割合を段階的に高める。
また、2047年までに30GWの原子力発電導入の計画、既存石炭火力のSMRへの置き換えの調査、CO2からメタノールを生産するCCUS実証と、蓄電システム(BESS)と揚水発電の導入も進める。
急速に経済発展を遂げてきた中国とインドは、既存の石炭火力発電を中心として総発電電力量の大幅拡大で増大する電力需要に対応し、その中で再生可能エネルギーと原子力の導入により非化石電源比率を段階的に高めることで、カーボンニュートラルを進める狙いである。
『韓国の火力発電企業』
政府は「2050年までのネットゼロ達成」を掲げ、2035年のGHG排出削減目標を53〜61%減(2018年比)とする方針。しかし、AIデータセンターや半導体クラスターの推進で、2040年までに約27.7GWの新規電力需要が見込まれ、エネルギー安定供給を優先し、急速な脱炭素への投資を制限している。
2026年8月には、石炭火力発電の延命策であるとし、アンモニア混焼からの撤退を表明した。
■韓国電力公社(KEPCO):燃料費高騰や公共料金凍結の影響で、200兆ウォン(22.6兆円)を超える巨額負債を抱えており、脱炭素や電源構成の見直しが進められている。
特に前政権の脱原発方針が修正され、原発の運転延長や新設再開を進めている。再生可能エネルギーの拡大目標は維持し、調整用電源としてLNG火力の活用や、LNG+水素混焼発電を推進。石炭火力の段階的な廃止方針は継続するが、電力安定供給のため既存設備の保全や柔軟な運用を維持する。
『欧州ドイツの火力発電企業』
EUは「2050年までのネットゼロ達成」を掲げ、2040年までに90%削減(1990年比)の中間目標を維持。一方2026年7月、欧州委員会はEU ETS(排出量取引制度)を、2030年代後半(大部分は2038年)まで特定産業への一部無償排出枠の延長を提案し、企業の負担軽減を図る。
■RWE(ドイツ):「2040年までのネットゼロ達成」を掲げ、2022年10月、脱石炭火力の廃止期限を当初の2038年から2030年への前倒しを決定。洋上・陸上風力発電、太陽光発電、蓄電池の推進と、LNG火力発電の水素燃料化に巨額投資を進める。
一方、ロシアのウクライナ侵攻に伴う天然ガス供給不足や政策の不確実性により、電力安定供給のため一時的に石炭火力を稼働させて調整を行うなど、エネルギー安全保障上の問題を抱える。
ロシアのウクライナ侵攻に伴う影響を最も大きく受けた欧州は、一時的に石炭火力を復活させ、1年間で米国・カタール・アルジェリアなどの天然ガス供給に切り替えた。石炭火力の早期廃止は維持しつつ、再生可能エネルギー増設と調整電源として天然ガス・水素火力発電への転換を加速している。
『米国の火力発電企業』
現政権の大幅な方針転換により、連邦レベルの環境規制が緩和される方向で、化石燃料の増産と環境規制の撤廃に向けて大転換が進められている。
■アメリカン・エレクトリック・パワー(AEP):AIやデータセンターによる急激な電力需要の増加や、事業を展開する各州(特に化石燃料に理解を示す地域)との方針調整により、「2045年のネットゼロ目標」は維持するも、中間目標や達成時期の再調整(スローダウンや柔軟化)を進めている。
再エネへの急速な移行を見直し、天然ガス・石炭火力などをより長く維持・活用する可能性が高い。
■デューク・エナジー(Duke Energy):「2050年までのネットゼロ目標」を維持するが、ノースカロライナ州などでの法改正に伴い、2030年の中間削減目標(約70%削減)を撤廃・見直して、石炭火力発電の延命と調整用電源としてLNG火力発電の活用を表明する。
また、再エネの急速な導入を抑制し、将来の主力電源として先進的原子力発電の導入をめざす。
政権交代により、米国では化石燃料の活用を長期化させる現実路線を強めている。一方で、火力発電の将来を見越しての再生可能エネルギーの増設と原子力発電への転換を着実に進めている。
以上のように、”最終目標(ネットゼロ)は維持しつつ、中間目標や達成手段を現実的に見直す”とした動きが世界のメガトレンドで、急速な脱炭素化からエネルギー安全保障へと潮目が変わったことは明らかである。
次に、東京電力と中部電力の火力部門が統合された国内最大発電会社JERAの動きを見てみよう。
『日本の火力発電企業』
政府は2025年2月に「第7次エネルギー基本計画」および「GX2040ビジョン」を閣議決定し、「2050年までのネットゼロ達成」に向け、中間目標(2035年度60%減、2040年度73%減)の設定と、原発の最大限活用や再生可能エネルギーの主力電源化を柱とする政策改訂を行った。
■JERA:「JERAゼロエミッション2050」を維持し、急速な脱炭素から市場環境に合わせて脱炭素投資を調整しつつ継続する。2026年夏は、LNG燃料が高騰した場合に石炭火力を併用して電気料金を抑制する。
碧南火力で石炭+アンモニア20%の混焼を実証し、2029年度の商用運転用に液体アンモニア貯蔵タンク(16万トン)を建設中。2024年11月に袖ケ浦火力構内で、小規模な水素専焼発電で商用化を開始した。
再エネは、海外プロジェクト投資で培った開発・運営ノウハウをベースに、国内洋上風力の普及を牽引し、調整用のLNG火力発電や系統用蓄電所と組み合わせた安定運用の仕組みづくりを進める。
各国・企業の様々なアプローチの中で、日本のJERAは、平時のLNG火力と非常時の石炭火力のバランス運用を基本として、将来に向けてCCUS、アンモニア混焼や水素専焼、洋上風力とLNG火力・蓄電池の組み合わせなど、既存インフラを活かしながら段階的にゼロエミッションへ向かう優等生的戦略を表明している。
世界では「ネットゼロ達成」を掲げて、多くの火力発電企業が”再生可能エネルギー増設”と”原子力の導入”を表明し、非化石電源比率の向上をめざしている。日本の電力会社は”原子力の導入”に偏って投資を進めているのが現状である。
一方、エネルギー安全保障から、各国で再エネ調整用としてLNG火力+CCS/CCUSの検討が進められている。日本ではLNG火力の水素混焼、石炭火力のアンモニア混焼など延命策が進められている。
CCS・CCUS・アンモニア・水素燃料は、インフラ整備・高コスト・入手性や、ライフサイクルCO2排出量、社会受容性など多くの課題を抱えており、火力発電の延命策と位置づけられる。
燃料業界におけるグリーン化の方向の見直し
燃料業界におけるカーボンニュートラルは、様々な産業分野の動向を踏まえ、生産量や製造コストの面から現実解となり得る「グリーン燃料」の方向性を模索している状況である。
例えば、自動車業界では電化一辺倒から、バイオディーゼル、バイオエタノール、合成燃料(e-fuel)、水素などの多様な次世代燃料の活用「マルチパスウェイ」向かう方向が見え始めている。すなわち、世界的にはEVが急拡大しているが、一部の国・地域でバイオ系燃料が使われ、合成燃料の開発も進められている。
航空機業界では電動ハイブリッド航空機や水素燃焼航空機の開発の遅れもあり、バイオ系SAF、アルコール系SAF、ガス系SAFの開発が進められている。現在、廃食油を原料としたバイオ系SAFが先行しているが、原料不足のため将来的には合成燃料(e-fuel)への指向が強まっている。
船舶業界では小型船を対象に電動船や燃料電池船の開発が進められている。大型船は液化天然ガス(LNG)、バイオLNG、グリーンメタノール、グリーンアンモニアを使うデュアル燃料船が建造されおり、現在、大手船社マースクの推す「グリーンメタノール Maersk」が中心となる可能性が高まっている。
鉄道業界では”電化”を最終的な脱炭素手段と位置付けている。電化区間の拡大とグリーン電力の自前調達を進め、非電化区間ではハイブリッド車両や蓄電池車両などが進められている。一方、北米など電化が困難な国・地域では、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料への移行をめざしている。
重機・建機業界では電化区域での小型機(都市部・屋内)は電動化、非電化区域の中大型機(地方・インフラ工事)は内燃機関のハイブリッド化から代替燃料への移行をめざし、将来的には燃料電池・水素エンジンでネットゼロをめざすなど、機体サイズに適した”マルチパスウェイ”が指向されている。
鉄鋼業界では水素直接還元の急速な導入の敗因から、当面は石炭高炉の延命による投資回収で新興国の需要への対応を進める。高炉への水素・天然ガス注入とスクラップ活用による電炉操業で脱炭素をめざし、将来の水素直接還元への移行に備えている。
火力発電業界では、現時点で、石炭にアンモニア、天然ガス(LNG)に水素を混ぜる混焼によりCO2排出を減らす検討や、排出されるCO2を回収して地中に貯留(CCS)・有効利用(CCUS)する技術の実用化が進められている。また、最終解と目されている水素・アンモニア専焼によるゼロエミッションの実証も行われている。
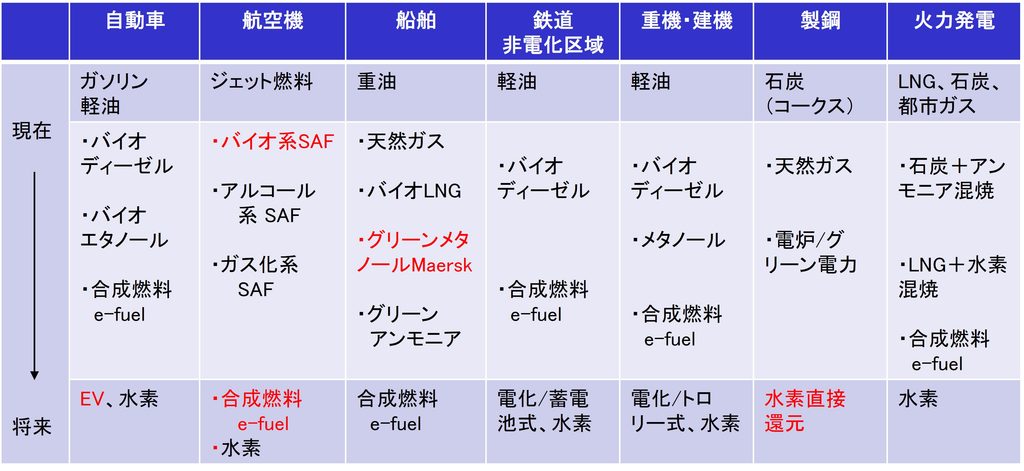
以上のように様々な業界で次世代燃料として「グリーン燃料」の開発が進められており、①バイオ系燃料(バイオマス・バイオガス・バイオ燃料)、②合成燃料(e-fuel)、③水素系燃料(H₂・アンモニア)に分類できる。
一方で、収益拡大を求める株主からの圧力や根強い化石燃料需要を受け、国内外の大手燃料メーカーは、低炭素分野への急激な投資から化石燃料事業の収益確保に向けた現実路線への回帰を表明している。
すなわと、欧米メジャー(BP、Shell、TotalEnergies、ExxonMobil、Chevron)は化石燃料への回帰を強め、再エネ投資の選択と集中を進めている。国内でも出光興産、ENEOS、出光興産、三菱商事などが再エネ・水素・アンモニアの“拡大路線”から“現実路線”へと移行している。
2025年2月、英国石油大手BPは、利益の改善や投資家の信頼向上を狙い経営戦略を大幅に見直し、再エネへの投資計画を約50億ドル圧縮して15~20億ドル/年とし、石油・天然ガス投資を100億ドル/年へと引き上げた。世界的な再エネ移行への遅れが原因で、化石燃料への需要が高いと判断した。
また、自社のみでなくサプライチェーン上で排出されるGHG削減についても、2019~2030年にかけて20~30%削減する目標を撤回し、炭素集約度(CO₂排出量/売上高)を最大10%削減に改訂した。
2025年9月、出光興産は約9割を占めている化石燃料事業の収益比率を「2030年度に5割以下に下げる」としていた経営目標を大幅に見直した。当面、化石燃料需要は高く、8割程度に下げる修正を検討している。
2022年に策定した2023~2025年度の経営計画では、GHG排出量を実質ゼロとするカーボンニュートラルの達成を掲げ、2023~2030年度に8000億円の投資を計画。目標の見直しに伴い、一部を化石燃料事業の投資に振り替える。
バイオ系燃料(バイオエタノール、バイオディーゼル、SAF等)
2023年1月、米国では「SAF tax credit」を発効し、最大1.75ドル/ガロン(最大1.25ドル/ガロンの基礎控除+GHG削減率に応じて最大+0.50ドル/ガロンの追加控除)と生産量に応じて燃料供給会社を支援する。その後、2025年7月には最大1ドル/ガロンに引き下げられ、国内さ原料の使用が義務化された。
2023年10月、EUでは「ReFuel EU」でSAFの義務化を2025年2% → 2030年6% → 2050年70%と発効した。航空会社と燃料供給会社の双方に罰則のある強制力の強い法律である。
その結果、欧米では急速にSAFの生産が加速された。世界のバイオ系燃料の代表的メーカー・企業には、サトウキビやトウモロコシを大規模に活用できる米国・ブラジル系企業や、次世代燃料開発に強い欧州系企業が競合している。ただし、食料問題を回避するため第2世代バイオ燃料が中心となっている。
『世界のバイオ系燃料メーカー』
■Neste(ネステ、フィンランド): バイオディーゼルやバイオ系SAFの世界最大手。需要や財務状況の悪化から、2025年12月、カーボンニュートラル生産目標の達成を2035年から2040年へ延期した。
GHG削減効果の高い廃食油や動物性脂肪などの廃棄物・残留物原料の比率を95%以上に高め、原料調達の強化とコスト効率の向上を進める。2027年完成をめざすロッテルダム製油所の拡張で、SAFの総生産能力を680万トン/年に引き上げ、航空機分野への対応をめざしている。
■トタルエナジーズ(TotalEnergies、フランス):ラメード製油所での商用生産に加え、グランピュイ製油所などで製造能力の引き上げを進め、2030年までに150万トン/年のSAF生産目標を掲げる。日本のENEOSとSAF原料(廃食油など)の調達に向けた協力を進めている。
■シェル(Shell、オランダ/英国):2025年9月、ロッテルダムのSAF・バイオディーゼル向けの大規模バイオ燃料施設(82万トン/年)の建設計画を撤回。市場環境やコストの再評価により従来の拡大路線を縮小。ブラジルの合弁会社Raizenなどを通じ、サトウキビ等を原料とするバイオエタノールの供給・生産は継続。
■BP(BP、英国):2024年、ドイツ(リンゲン)や米国(チェリーポイント)でのバイオ燃料・SAF生産プラントの計画見送り、オランダ(ロッテルダム)での大規模SAFプラントもコスト高を理由に中断。
ブラジルのサトウキビ由来エタノール合弁会社「BP Bunge Bioenergia」の持分を100%取得し、英国の小麦由来エタノール「Vivergo Fuels」などを通じて数億ℓ/年規模の生産・供給にシフトする。
■Raízen(ライゼン、ブラジル): サトウキビの原料残渣を活用した第2世代バイオエタノール(E2G)の大型プラント稼働などで、約1.1億ℓ/年の生産能力を有し、生産の約80%以上を長期契約により欧州・国際市場へ輸出。2030年までに多数の第二世代バイオエタノール工場の稼働を計画する。
■マラソン・ペトロリアム(MPC、米国):ネステと合弁会社「Martinez Renewables」をカリフォルニア州に設立し、旧石油精製所をバイオディーゼル(HVO)工場へ転換して約27.6億ℓ/年、2020年末に稼働したノースダコタ州ディッキンソン工場はトウモロコシ油や大豆油、動物性油脂を原料に約7億ℓ/年を生産する。
■シェブロン(Chevron、米国):2022年、米国バイオディーゼル最大手の「リニューアブル・エナジー・グループ(REG)」を約31.5億ドルで買収。ルイジアナ州のガイスマー(Geismar)バイオディーゼル工場の拡張工事を完了し、12.9億ℓ/年の商用生産を開始。2030年までに58億ℓ/年のリニューアブル燃料の生産をめざす。
■ポエト(POET、米国): トウモロコシ由来のバイオエタノールで117億ℓ/年の生産規模を維持し、プラント買収で規模を拡大。 近年、バイオディーゼル向けコーンオイルや80万トンのバイオCO2を生産。ネブラスカ州のCCSプロジェクトでバイオエタノールのライフサイクルCO2排出量削減に取り組む。
■バレロ・エナジー(Valero Energy、米国): 大規模な石油精製に加え、合弁事業ダイアモンド・グリーン・ディーゼル(DGD)を通じ、米国メキシコ湾岸地域を中心に廃棄物系油脂・トウモロコシからバイオエタノール約64.4億ℓ/年とSAF約8.9億ℓ/年を生産・出荷している。
■Archer Daniels Midland Company(ADM、米国): 巨大農業・穀物メジャーで、DGDを通じてバイオエタノール約60.6億ℓ/年とSAF約18.9億ℓ/年を生産。バイオ燃料の混合義務量(RVO)引き上げや需要急増で生産能力を拡大。エタノール設備をGevoのAlcohol-to-Jet(ATJ)技術へ転換する大型計画を推進。
■ジーヴォ(Gevo、米国):サウスダコタ州での大規模SAF計画を撤回し、CCSインフラを設置できるノースダコタ州の既存エタノール工場でのバイオエタノール生産とATJ方式によるSAF製造を推進中。2025年には約2.6億ℓ/年の低炭素エタノールを生産し、北米やカナダの環境規制市場で販売する。
既存エタノール工場に隣接して、約1.14億ℓ/年規模のATJ方式のSAF製造施設の建設を進めている。
■ランサジェット(LanzaJet、米国):ATJ技術のパイオニア。親会社のLanzaTechや三井物産、ANA、JAL、米国DOEなどのバックアップで、2025年11月に世界初の商業規模のエタノール由来SAFプラントをジョージア州ソパートンで稼働。生産能力の内訳はSAFが3400万ℓ/年、バイオディーゼルが400万ℓ/年である。
2026年2月発表の加工委託契約に基づき、米国内で生産された低炭素かつ廃棄物由来のバイオエタノールや、地域プラントのバイオメタンから精製したリニューアブル天然ガス(RNG)を外部から調達する。
大手メジャーを中心に、バイオ系SAFの生産をバイオエタノールを原料とするATJ(Alcohol-to-Jet)方式へ移行する動きが急加速。バイオエタノールは廃食油に比べて生産量が豊富で、エタノールからSAFを高効率で製産できるATJ方式の実用化が本格化している。
木質ガス化などに比べて、ATJ方式はSAF成分を狙って高効率(最大90%程度)・大量生産が可能なため、航空燃料を最優先で確保したい大手メジャーは経済合理性が高いと判断している。
世界におけるバイオ系燃料メーカーの共通認識は、短期的にはバイオ系SAFが主流で、バイオ原料不足から長期的には合成燃料(e‑fuel)である。バイオ系SAFは各国・地域のカーボンニュートラル政策が市場に大きな影響を及ぼし、 大手メジャーを中心にバイオエタノールのメーカーがSAF事業へ参入している。
次に、日本の燃料メーカー各社の動向を見てみる。
『日本のバイオ系燃料メーカー』
■出光興産:「2030年までに5億ℓ/年のSAF国内供給体制を構築」の目標を掲げ、千葉製油所でのSAF製造を推進。森空バイオリファイナリー合同会社などと連携し、国産木材由来の第2世代バイオエタノールを原料に、ATJ方式による純国産SAFのサプライチェーン構築をめざす。
TOPPANホールディングスと共同で、古紙を原料としたバイオエタノールのパイロットプラント(古紙投入量約1~3トン/日で約300ℓ/日の生産)を2027年前半に稼働。2026年7月、T2やいすゞ自動車と連携し、トラック輸送分野における次世代バイオディーゼル燃料の普及への取り組みを開始した。
■ENEOS:2024年11月に約2000億円を投じ、沖縄県で2028年度から2.2億ℓ/年のSAF生産と、三菱商事と共同で米国ハワイ州でバイオ燃料生産事業(SAFを最大60%生産)を進めている。
2026年6月、廃食油由来の次世代バイオディーゼル燃料(水素化植物油、HVO)を、海外事業者から初めてタンカーで根岸製油所に大規模輸入。また、パルプなどの木質バイオマスや非可食原料を活用した第2世代バイオエタノールの研究開発を実施中である。
■コスモ石油:2025年4月、堺製油所で廃食油を使い3000万ℓ/年のSAF生産を開始し、2029年以降にバイオエタノールを原料としATJ方式により坂出物流基地で1.5億ℓ/年規模の生産をめざす。タイなど海外からの調達も検討している。
■ユーグレナ:横浜市の実証プラント(12.5万ℓ/年)でSAFや次世代バイオディーゼル燃料(HVO)を製造。
マレーシアのペトロナス・イタリアのエニと共同で、マレーシアのジョホール州にアジア最大級の商業プラント(約7.25億ℓ/年)を建設中で、2028年後半の運転開始をめざす。原料は主に廃食用油などの廃棄物・残渣系を使用し、将来的に微細藻類も視野に入れ、SAF・HVO・バイオナフサも生産する。
日本は2030年までに国内の航空会社が使用する燃料の10%(約17.1億ℓ/年)をSAFに置き換える目標を掲げ、供給量の50%は国産などのSAFを活用する。大幅に遅れた2026年7月、大手の航空燃料供給事業者に対し、2030年度に供給量の1%をSAFにする義務化を示し、段階的に5%まで引き上げる方針とした。
これで国内航空会社はSAF使用量の目安を把握できるようになったが、ジェット燃料:約100円/ℓに比べて現時点で国産SAF:300〜500円/ℓ(廃食油・バイオエタノール由来)と高価なため、長期的に経営を圧迫するとしてSAF購入の長期契約を結ばず、国内燃料メーカーは生産設備への投資ができない状況に置かれた。
IATAによれば世界のSAF生産量は2026年時点で約240万トン/年で、価格も日本より安価な200~300円/ℓとされる。現時点の日本のSAF生産量はコスモ石油の3000万ℓ(約2.4万トン)/年に留まり、世界のバイオ系燃料メーカーと比べると、国内のSAF生産は明らかに周回遅れの状況にある。
合成燃料(e-fuel)
バイオ原料不足から長期的には合成燃料(e-fuel)が基本となるとの共通認識から、世界の合成燃料事業には大規模な実用化やプラント開発をリードする大手メーカーを中心に複数のスタートアップが参入している。一方、日本国内での合成燃料メーカーはいずれも実証段階に留まっている。
『世界の合成燃料メーカー』
■シェル(Shell、英国):「2050年までに温室効果ガス排出量を実質ゼロ」の目標を掲げ、低炭素エネルギーソリューションの一環として水素、バイオ燃料、CCSなどに大規模投資を進めている。
業界全体でフィッシャー・トロプシュ(FT)プロセスなどの革新的な生産技術やGTL(Gas-to-Liquids)技術の開発が注目されており、シェルもその知見を活かした低炭素燃料・化学品シフトを模索している。
■イネラテック(Ineratec、ドイツ):フランクフルトに欧州最大規模となる商用プラント「ERA ONE」を設置、最大2500トン/年のe-SAF、e-ディーゼル、e-ナフサの生産体制を構築。2030年までに生産量を数倍に拡大する計画で、航空燃料規制「ReFuelEU Aviation」などの需要に対応する。
■インフィニウム(Infinium、米国):回収CO2とグリーン水素からe-fuelを製造する技術を持つスタートアップで、テキサス州などでの大規模な合成燃料生産施設の稼働と投資が注目されている。2026年8月、アメリカン航空とe-SAFを使用した世界初の商業旅客便でのフライトを成功させた。
プラスチック原料の代替となるe-ナフサやe-ディーゼル、e-SAFの同時生産を進め、三菱商事(2025年1月)や三井物産(2025年4月)も出資。三菱商事とは自動車部品向けCO2由来樹脂の商用化を進める。
■ネステ(Neste、フィンランド):フィンランド国立技術研究センターと関連15社によるe-fuel研究プロジェクトで、 固体酸化物型水電解(SOEC)・CO2回収・フィッシャー・トロプシュ(FT)合成技術を統合して炭化水素を合成し、ポルヴォー製油所で精製したe-ディーゼルで2023年末にトラクターの走行実証を行った。
将来のバイオ原料不足を見据え、e-fuelの製造用にポルヴォー製油所に120MW規模の大型水電解装置の建設を計画したが、2024年10月に市況の悪化から投資の見直しを発表した。
■欧州エナジー(European Energy、デンマーク):太陽光発電と水電解による世界初の大規模商業用e-メタノール生産プラントを稼働。最大約4.2万トン/年の生産能力を有する。化石燃料由来の製品と比較してカーボンフットプリントを最大97%削減する。
■BP(英国):e-メタン等のメガスケール生産プラントを計画したが、政府支援の限界から大規模な新規投資を抑制し、より収益性の高い事業へと選別を進める。
■トタルエナジーズ(TotalEnergies、フランス)と米国TES(Tree Energy Solutions)が主導して、米国ネブラスカ州でグリーン水素とバイオマス由来CO2を活用したe-メタン(e-NG)の大規模生産計画を進めている。2027年の最終投資意思決定(FID)を経て、2030年頃の商業化と日本市場(大阪ガス、東邦ガス、伊藤忠商事が出資参画)への供給を計画中。
■HIFグローバル(HIF Global、チリ・米国):チリのマガジャネス州にある「Haru Oni(ハル・オニ)実証プラント」で、2022年12月に初めて合成燃料(e-fuel)の生産に成功。米国テキサス州「HIF Matagorda」などで、 7500万ℓ/年の合成ガソリンや17.36万トン/年の合成メタノールの商業プラントを計画中。
世界の合成燃料メーカーの潮流は、“実証段階”から“商業化段階”に移行している。欧米で“商業規模のPtL(Power‑to‑Liquid)プラント”が立ち上がり、イネラテック・欧州エナジー・HIF グローバル「HIF Matagorda)・インフィニウムは、いずれも 数千〜数万トン/年規模の商業プラントを建設・稼働させている。
また、イネラテック・インフィニウム・ネステは航空機向けのe-SAF、欧州エナジーは船舶向けのe-メタノール、インフィニウムは化学分野向けプラスチック原料の代替となるe-ナフサ、トタルエナジーズ+TESは都市ガス向けe-メタンなど、合成燃料メーカーの分野別対応が明確となってきた。
合成燃料メーカー各社の技術競争は激化しており、技術的には①原料となるCO2の回収、②原料となるH2の製造、③合成技術に採用する方式に特徴が見られる。②原料となるH2の製造は次の章で示す。
①HIFとインフィニウムは直接空気回収技術(DAC)を採用、②ネステは固体酸化物型水蒸気電解(SOEC)、シェルとトタルエナジーズはPEM型水電解、③イネラテックとHIFは高度化フィッシャー・トロプシュ(FT)プロセス。特に、SOECは効率が高く、e‑fuelのコストを下げる有力技術として注目されている。
『日本の燃料メーカーの合成燃料対応』
■ENEOS:2024年9月、横浜市の中央技術研究所内で合成燃料の一貫製造実証プラントを稼働、2040年度を目処に約159万ℓ/日規模の商用プラントに拡大する。2026年7月、ドイツのGerman eFuel One(GEF1)から合成ガソリンを初輸入すると発表。
■出光興産:2035年までに国内外の拠点で50万トン/年(約6.3億ℓ/年)規模のe-メタノール供給体制をめざし、北海道製油所(苫小牧市)などを軸に実用化検討を進める。
2026年3月、農薬大手のUPL(インド)と、合成燃料やバイオ系燃料の調達と関連事業の開発に向け共同検討を開始。2026年5月、水とCO2からメタノールを生成する電解技術を持つ米国スタートアップ「ATOM-X(アトムエックス)」や、電力供給で核融合発電スタートアップのテア・エナジー(Thea Energy)に出資。
■コスモ石油:合成燃料や次世代燃料の低コスト化をめざし、製油所から排出されるCO2を削減しながらメタノールやエタノールに変換するCCUS技術の検証を進めている。
2022年4月、GI基金事業で「CO2等を用いた燃料製造技術開発プロジェクト」、2026年5月、京都大学等と共同でCO2を電力のみで直接蓄電池材料などに作り変える”溶融塩電解技術”の共同研究を開始した。
日本の石油3社(ENEOS・出光興産・コスモ)は、既存の製油所インフラを活かした合成燃料の研究開発段階にある。また、国内では再生可能エネルギーのコストが高いため、海外の大型プラントから安価な合成燃料を調達することも視野に入れており、国内での合成燃料の商用化はまだまだ先の話である。
水素系燃料(水素・アンモニア)
世界の水素系燃料(水素・アンモニア)の製造には、欧州を中心に米国、中東、中国などのメーカーが参入している。グリーン水素の生産は”②合成燃料の原料となるH2の製造”の鍵を握る技術でもある。
『世界の水素系燃料メーカー』
■リンデ(Linde、アイルランド/英国):「2050年までのネットゼロ達成」の目標を掲げ、クリーン水素とクリーンアンモニアの生産・供給インフラの構築を急速に具体化している。
テキサス州クリアレイク・ラ・ポルテで水蒸気メタン改質(SMR)+CCS併設の大規模水素製造プラントを稼働・拡張中で、2024年に化学大手向けにブルー水素と回収CO2の供給を開始。
ニューヨーク州ナイアガラフォールズでは、水力発電を活用してPEM形水電解施設(35MW)を建設し、ドイツ、ブラジルなどでもグリーン水素プラントを相次いで建設・稼働させている。
■BP(英国):低炭素投資を縮小し、化石燃料(石油・ガス)への投資を再強化する新戦略へ見直し。 英国のブルー水素計画「H2ティーサイド」やグリーン水素計画「HyGreen Teesside」、オランダのロッテルダム港湾のグリーン水素プロジェクトなどの撤退・見送りを表明した。
現在は、ドイツLingenやスペインCastellónの自社製油所でのグリーン水素生産など、既存の需要と結びついた小規模かつ低リスク案件に限定して取り組みを継続している。
■トタルエナジーズ(TotalEnergies、フランス):共同投資・長期調達の枠組みで、フランスのノルマンディ、ロメド、グランピュイなど自社製油所へグリーン水素を導入する契約(17万トン/年以上)を締結。ドイツのロイナ製油所向けには、ドイツRWEから3万トン/年のグリーン水素を15年間の長期調達契約を締結。
インドの財閥アダニ・グループ(Adani New Industries)の株式25%を取得し、世界最大級のグリーン水素・アンモニア生産プラントの立ち上げをめざす。開発子会社「TE H2」を通じてChariotと提携し、アフリカのモーリタニアでのグリーン水素・アンモニア開発プロジェクト「Project Nour」を進めている。
■エア・リキード(Air Liquide、フランス):「2050年までのネットゼロ達成」の目標を掲げ、クリーン水素とクリーンアンモニアの生産・供給インフラの構築で世界をリード。カナダ・ベカンクールでは、水力発電でPEM形水電解施設(容量:2万kW)を稼働し北米東部にグリーン水素を供給。フランスの「Normand’Hyプロジェクト」では、大規模水電解プラント(20万kW)を建設中。
天然ガスから水素を取り出す水蒸気メタン改質(SMR)に、自社特許の極低温CO₂回収技術「Cryocap」を組み合わせ、CO2の最大90%を回収するブルー水素の生産設備を世界で展開。合成燃料は合成ガス(シンガス:H₂+CO)調整・精製の技術ライセンサーとしてガス供給を展開する。
■シェル(Shell、英国):「2050年までのネットゼロ達成」の目標を掲げ、水素・バイオ燃料・CCSに大規模投資。2024年3月、「エネルギー製品の炭素原単位を2035年までに45%削減する(2016年比)」の中間目標を撤回し、天然ガス事業や石油生産を重視する方針へ修正した。
一方、中国で水電解装置(2万kW)の稼働や、オランダでのバス向け水素ステーションの開設など、水素インフラの拡大を進めている。また、航空機向け水素エンジンを開発するZeroAviaとの提携による水素給油パイプラインの構築や、ダイムラー・トラックとの水素トラック普及も加速させている。
■エア・プロダクツ(Air Products & Chemicals、米国):「2050年までのネットゼロ達成」の目標を掲げ、世界各地でグリーン水素・アンモニア製造プラントの建設をめざしたが、総額約30億ドルのプロジェクトを中止。
ニューヨーク州マセナのグリーン水素プラント建設は、モビリティ需要の遅れから2026年半ばに中止。ルイジアナ州の巨大ブルー水素コンプレックス(水素製造能力:1700トン/日、95%のCO2回収)は、財政上の理由で、2026年6月にプロジェクト中止を発表した。
■サウジアラムコ(Saudi Aramco、サウジアラビア):CCS付きで天然ガスを改質するブルー水素とブルーアンモニアの先駆者として巨額投資を行う。巨大ガス田「ジャフラ」に約1100億ドルを投じて開発中のジャフラ非従来型ガス田を、ブルー水素・アンモニア生産の原料供給源と位置づける。
再エネ由来のグリーン水素プロジェクトは、主に政府主導の未来都市「NEOM(ネオム)」プロジェクト(ACWA Power等との共同)が担う。
■アブダビ国営石油会社(ADNOC、アラブ首長国連邦):既に自社拠点で30万トン/年以上の水素を生産し、50万トン超への拡大計画を進めている。ブルーアンモニア分野で世界をリードし、日本の三井物産や韓国のGSエナジーが共同参画し、発電燃料や化学原料として輸出している。
また、米国テキサス州でエクソンモービルが主導する「ベイタウンCCS・水素プロジェクト」の株式35%を取得。ドイツの産業拠点への直接供給や実証輸送を実施している。
■中国石油化工(SINOPEC):中国政府の「3060目標」に沿った低炭素化を継続。化石燃料由来の「グレー水素」を含めた同社の水素製造能力は約350万トン/年に達し、中国の水素生産量の約14%を占める。グリーン水素の大規模製造やサプライチェーン構築に注力。また、石油精製や化学工業で発生するCO2の大規模回収・貯留拠点の整備を進めている。
以上、世界のほぼ全ての燃料メーカーは、 天然ガスの水蒸気改質(SMR)+CO₂回収(CCS)で製造される「ブルー水素」を短中期の主力製品と位置づけている。その理由は明確で、①グリーン水素より低コストで大量生産が可能、②既存の天然ガス設備を使えるため投資を抑えられるためである。
欧州メーカーは当初に掲げた「グリーン水素」の大型プロジェクト計画を見直し、需要に応じた小規模プラントへのシフトを表明。2023〜2026年の世界的なインフレによる水素需要の低迷に加え、電力価格の高騰、水電解装置コストの高止まりなどが投資意欲を失わせた。
大手の燃料メーカーはエネルギー安全保障を担保するために、価格の安定化と供給量の確保をめざして燃料のベストミックスをめざしている。すなわち、国や地域と産業事情に合わせて、バイオ系燃料・合成燃料・水素系燃料を特定の1種類に限定せず、調達も含めてバランスよく組み合わせる。
水素系燃料メーカー各社の技術競争は激化しており、大規模な電解装置の導入が鍵となっている。
①大規模プラントでの実績と設備コストの安価なアルカリ水電解装置(旭化成、ネル、マクフィー・エナジー)
②コンパクトで再エネの出力変動に追従が容易なPEM型水電解装置(シーメンス・エナジー、ネル、カミンズ)
③600〜850℃の高温供給で高い製造効率のSOEC型水蒸気電解装置(サンファイア、トプソー、三菱重工業)
『日本の水素系燃料メーカー』
■岩谷産業:「2050年までのネットゼロ達成」の目標を掲げ、国内の液化水素サプライチェーンを構築。市原市・堺市・周南市の3拠点に加え、川崎市・豊田市の液化水素製造拠点を新設して国内生産能力を約2倍(約10000トン/年)に増強。オーストラリアなどからの大規模液化水素輸送プロジェクトを主導する。
天然ガス等を原料とするグレー水素中心から、福島水素エネルギー研究フィールドのクリーン水素活用や、愛知製鋼構内での水電解装置によるオンサイト型低炭素水素製造(約1600トン/年規模、2030年頃稼働)など、グリーン水素への生産移行をめざしている。
■ENEOS:「2030年頃のクリーン水素サプライチェーン本格稼働」をめざす。現時点では石油精製プロセス等から発生するグレー水素が主体で約30トン/年である。
「横浜旭水素ステーション」での水電解装置による水素供給、三菱商事とのグリーン水素の供給網拡大、京浜臨海部を拠点としたグリーン水素・アンモニアの供給をJERAやJFEと協業検討を進めている。
■出光興産:2030年までに山口県周南コンビナートで100万トン/年超のクリーンアンモニア供給をめざし、2025年3月に国内初となるパイプラインの基本設計を実施。海外では、三菱商事と共同で米国レイクチャールズでのクリーン水素・アンモニア生産プロジェクトを進め、2030年度までに約90万トン/年のクリーン水素、約100万〜120万トン/年のクリーンアンモニア生産をめざしている。いずれもCCS付設を前提とする。
一方、出光興産・ENEOS・北海道電力は、北海道苫小牧西部エリアで、2030年頃に1万トン/年の国産グリーン水素のサプライチェーン構築に向けた共同検討を進めている。
■コスモ石油:岩谷産業と連携し、コスモ石油の製油所でグレー水素の製造プラント(3000トン/年)の建設を進めており、2026年度に稼働。2025年1月、静岡大学と海水電解による共同研究を開始。
アブダビ国営石油会社(ADNOC)などとブルーアンモニアの売買契約やISOコンテナを用いた日本への輸送を検討。 水素やアンモニアの本格的な供給開始は2030年頃を予定している。
■エア・ウォーター:2027年5月、千葉県茂原市で自社開発の天然ガス改質型水素製造装置「VHR」にCCSを備えた低炭素水素製造拠点を稼働。北海道豊富町では、未利用天然ガスを活用したメタン直接改質(DMR)法でCO2フリー水素の商用プラント(40N㎥/h)を完成して実証・供給を進めている。
■日本エア・リキード(Air Liquide Japan):INPEXが新潟県柏崎市で進める「柏崎クリーン水素・アンモニアプロジェクト」向けの水素製造設備を受注し、低炭素水素・アンモニアの製造に適した自己熱改質(ATR)技術により、高いエネルギー効率と最大99%のCO2回収を組み合わせたプロセスを実現した。
■大陽日酸(Nippon Sanso / NSHD):独自プロセスにより、日本初となる高純度・高重水素化率の重水素化アンモニアの量産体制を構築。アンモニアから高純度の水素を製造・精製する技術開発を進め、2026年4月から「アンモニア分解ガス用水素精製装置」を商品化。国内に9ヶ所のオンサイト水素ガス供給拠点と11ヶ所の圧縮水素製造拠点を保有する。
ほぼ全ての国内燃料メーカーは急激なグリーン化ではなく、「グレー水素 → 低炭素水素 → グリーン水素」への現実的なステップを踏み、既存の製油所・コンビナート・ガス供給網を活用して水素・アンモニア事業を展開する戦略。そのため幸運にも欧米のような「大規模グリーン水素計画」の見直しなどは行われていない。
また、多くの国内燃料メーカーがアンモニアを水素キャリア・燃料として重視し、積極的な取り組みを進めて量産を計画し、2030年を「国内供給網の本格化」と「商用規模の立ち上げ」の節目として設定している。これは政府による「GX2040ビジョン」で、アンモニア燃料を推進しているためである。
加えて、エネルギー安全保障の観点から、将来的にも自国産には限定せずに、安価な海外産の水素・アンモニアの調達も含めたサプライチェーン構築をめざしている。
当初、脱炭素は地球温暖化対策として始められた。しかし、各国・地域の社会情勢の変化でエネルギー安全保障に重点が移行している。自動車ではガソリン車等の内燃機関向けにバイオ系燃料や合成燃料の再評価が始まった。また、将来を見据えた水素系燃料を含む”マルチパスウェイ”への見直しは、航空機・船舶・鉄道・重機・建機にも波及している。
この大きな方針転換は社会情勢の変化のみならず、代替燃料の製造コストの高さやエネルギー変換効率の低さも原因である。特に、水素・アンモニアは製造コストの高さやインフラ投資の負担が重く、欧米の燃料大手でグリーン水素の工場建設中止や事業撤退が相次いでいる。
しかし、当面の現実解である自動車燃料(e‑fuel)、航空燃料(e‑SAF)、船舶燃料(e‑methanol)、将来の化学プラント(アンモニア・メタノール合成など)や水素還元製鉄など、安価で豊富なグリーン水素の製造が鍵であることは間違いはない。地道な低コスト化の開発継続を忘れてはならない。
「理想」から「現実」へカーボンニュートラルのまとめ
世界の製造業を見渡して、カーボンニュートラルの目標そのものを完全に「離脱(放棄)」する企業は極めて稀である。昨今の異常気象の頻発から、脱炭素の重要性の認識が世界的に深まった。しかし、現実的な市場環境の厳しさや巨額の赤字から、中間目標の見直し(下方修正)を公表する大手製造業が急増している。
世界がめざしている2050年ネットゼロの持続可能な社会構造をピラミッド図で示す。すなわち、一次エネルギー→二次エネルギー→部品・素材→製品→人類社会という階層構造において、脱炭素は単なる技術転換ではなく社会全体の構造変革であることを再認識したい。
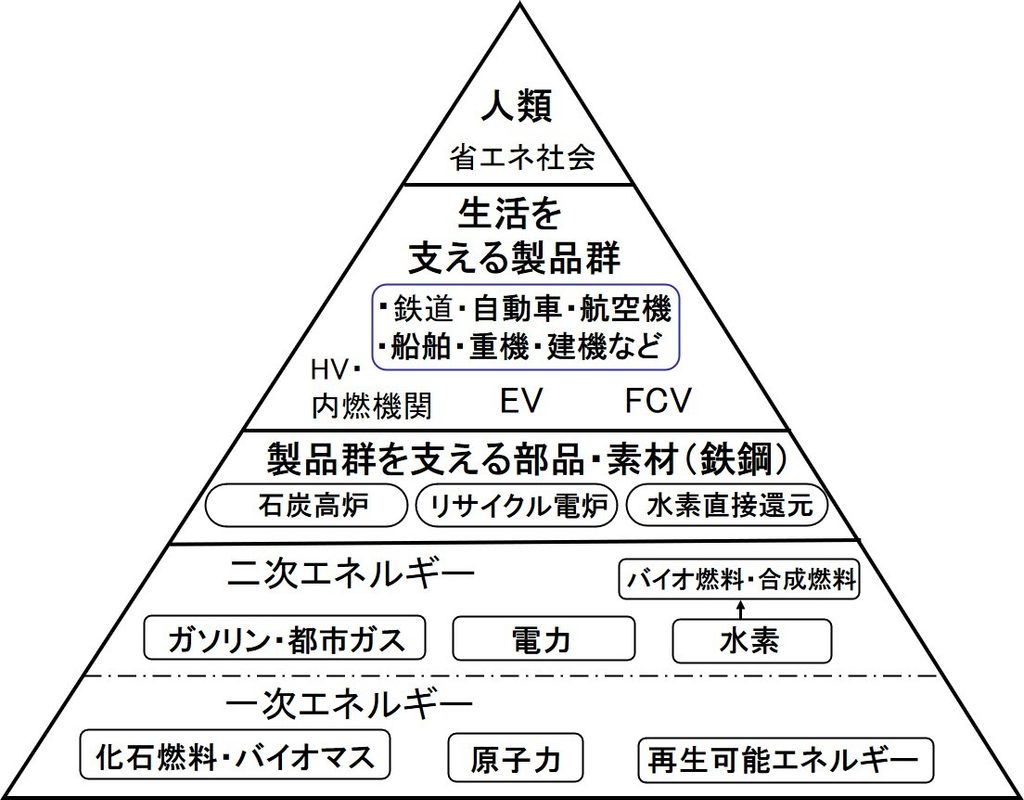
この持続可能ピラミッドをベースに、様々な産業分野での現状(2026年)について簡潔にまとめみよう。
■自動車業界では「2030年までの全面EV化」の急進的な中間目標が撤回され、HVやPHVが再評価され、エンジン車の活用も並行する現実的な”マルチパスウエイ”への戦略修正が進められている。電力構成で化石燃料比率が高い国では、カーボンニュートラル達成に向けたEV化の合理性は低い。
車体価格の高さと充電インフラの不足により、EVシフトが世界的に停滞したため、EUグリーンディールの修正「Regulation (EU) 2019/631 の改正(COM(2023) 851)」(CO2排出量の削減率の緩和、エンジン車販売規制の例外措置など)が、この潮流を追認した。
■航空機業界では世界各国で持続可能な航空燃料(SAF)の導入に向け、義務化や法整備が進められている。しかし、SAFの極端な供給不足と”化石燃料の数倍という高価格”が、航空会社の経営を直撃している。安価で大量のSAFが供給されるとした希望的観測(Wishful outlook)が問題の根源である。
既に、ニュージーランド航空が2030年までのGHG排出削減目標を撤回したが、航空業界ではEUによる「ReFuelEU Aviation」の見直しを待っている。航空機業界では“安価なSAFの大量供給体制”が整備されるまで脱炭素は進まない。当面は地道な省エネ活動(燃費向上)が重要である。
■船舶業界では、現時点の現実解としてデンマーク・マースク主導のグリーンメタノールが浮上している。しかし、航空業界のSAFと同様に”極端な供給量の不足”と”化石燃料の数倍の高価格”が、船社の経営を直撃する。このままでは船舶の脱炭素は進まず、再エネ援用船など省エネが重要と考えられている。
2026年7月、欧州委員会は経済的支援策として 「EU ETS 指令(Directive 2003/87/EC)」と「MSR決定(Decision 2015/1814)」を改正し、2040年に向けてGHG排出枠を急激に減らさないように見直した。
■世界の鉄道業界は”電化”を最終的な脱炭素手段と位置付け、電化区間の拡大とグリーン電力の自前調達を推進し、非電化区間はハイブリッド車両や蓄電池車両へと修正している。電化が困難な国・地域では、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料などの現実路線を選択している。
電化率の高い欧州や中国では鉄道を脱炭素の主役に据えるため、政策・投資を強化して自動車・航空機から鉄道へのモーダルシフトを進めている。
■世界の重機・建機メーカーのカーボンニュートラルに向けた動きは、米国の規制緩和、欧州の規制強化、中国の補助金強化、日本の制度創設と各国の政策方針が大きく異なる。
しかし結果的には、小型機(都市部・屋内)は電動化、中大型機(地方・インフラ工事)は内燃機関のハイブリッド化(高効率化)から代替燃料への移行という現実解をめざす。将来的には燃料電池・水素エンジンでネットゼロをめざすなど、機体サイズに適した”マルチパスウェイ”が指向されている。
■鉄鋼業界では世界的にコークス(石炭)に代わる「水素還元製鉄」への期待が高まった。しかし、景気減速による鉄鋼生産量の縮小に加え、安価で大量のグリーン水素が供給されるという希望的観測が崩れた結果、脱炭素は大きく後退している。
新興国は旺盛な需要を満たすため石炭高炉の維持・新設を進め、先進国はスクラップの電炉によるリサイクルと高炉への水素注入を進めており、将来技術として水素還元製鉄を位置付けている。
■火力発電業界では「ネットゼロ達成」を掲げ、多くの企業が”再生可能エネルギー増設”と”原子力の導入”を表明し、非化石電源比率の向上をめざす。一方で、エネルギー安全保障から再エネ調整用のLNG火力+CCS/CCUS、LNG火力の水素混焼、石炭火力のアンモニア混焼による延命策も進められている。
しかし、CCS・CCUSや水素・アンモニア燃料は、インフラ整備・高コスト・入手性の問題、ライフサイクルCO2排出量、社会受容性など多くの課題を抱えており、過渡的な取り組みと位置づけられる。
■燃料業界のカーボンニュートラルは、様々な産業分野の動向を踏まえ、生産量や製造コストから現実解となり得る「グリーン燃料」の方向性を模索している。自動車等の内燃機関向けにはバイオ系燃料や合成燃料の再評価が始まり、将来の水素系燃料を含む”マルチパスウェイ”は航空機や船舶他にも波及。
大きな方針転換の原因は社会情勢の変化のみならず、グリーン燃料の製造コストの高さやエネルギー変換効率の低さも大きな影響を及ぼしている。原料の確保、装置価格の低下、再エネ電力価格の低下が進まない限り、グリーン燃料の商業化は進みにくい状況にある。
各種産業分野の持続可能な社会構造に向けた国内の脱炭素の進捗状況を、ピラミッド図に色別する。2025年2月に「第7次エネルギー基本計画」が閣議決定されたが、原子力と再生可能エネルギーの導入が遅れることで、クリーン電力とクリーン水素の商用化が圧倒的に遅れた。
その結果、化石燃料由来の電力(国内の火力発電比率:約70%)を使い部品・素材の製造を行い、自動車(EV、FCV)などの製品群の商用化が進められている。2030年頃には本質的な脱炭素には至らない。2040年に向け、非化石電源比率の向上と、クリーン電力・水素の商用化の推進はいうまでもない。
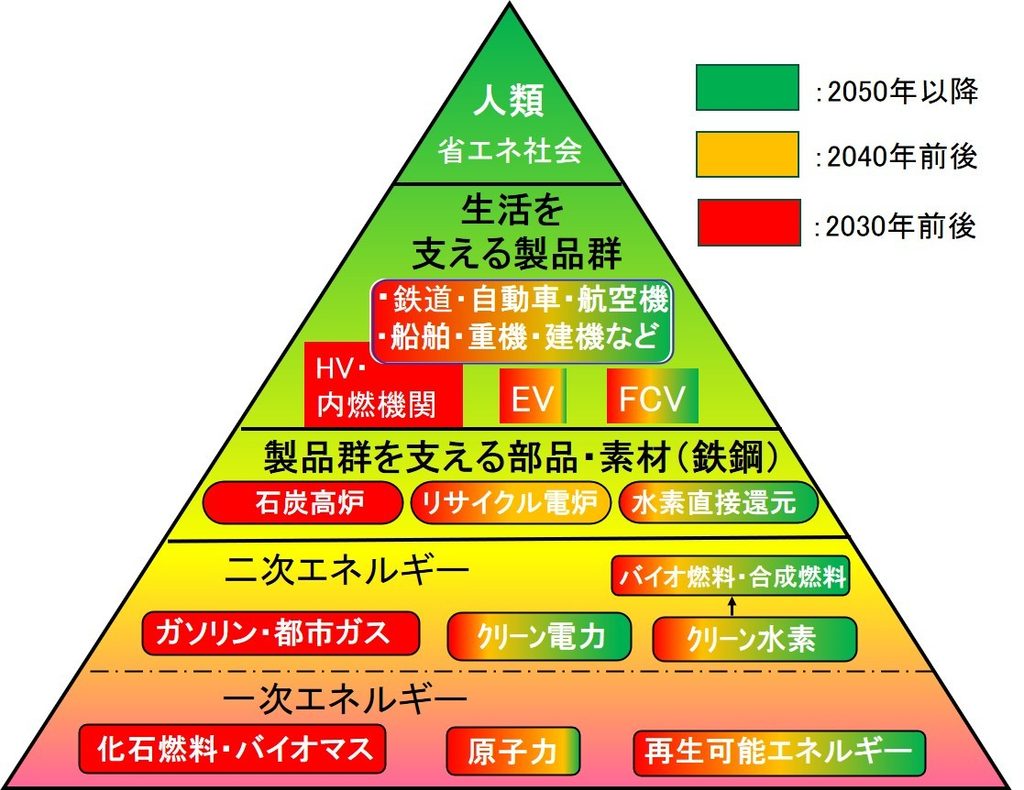
グローバル製造業は、従来のカーボンニュートラル一辺倒から、財務の健全性を維持しつつ現実的なスピードで脱炭素を進める方向に舵を切っている。これは脱炭素の後退ではなく、“持続可能で実効性の高い脱炭素への移行過程”と捉えることができる。
すなわち、「水素社会」のような理想を短期間で実現することの難しさが顕在化し、EV、HV、PHV、SAF、グリーンメタノール、水素、合成燃料など、複数の技術を組み合わせて脱炭素をめざす多様化戦略が、”現実的で持続可能なカーボンニュートラルの姿”として再認識されたのである。
世界で起きているカーボンニュートラルの見直しは、理想の放棄ではなく、“持続可能な脱炭素への再設計”である。今後は各国のエネルギー事情、産業構造、地政学リスクを踏まえた現実解の政策設計が求められる。 脱炭素は、”実効性”と”継続性”を両立させるフェーズに移行した。