
リチウムイオン電池(LIB)の技術開発で世界に先行した日本であるが、現在の市場は完全に中国勢優位の状況にある。この現状を打破するために蓄電池の産業戦略は重要である。かつて半導体や太陽光パネルがたどった経緯と酷似している。何故、日本は技術開発で先行するが、先行者利益につながらないのか?
EVから定置用蓄電池へと拡大が進む中で、国内蓄電池メーカーの投資意欲を高めるためには確実な国内市場の拡大が基本であり、蓄電池ユーザーの購買意欲を高めるには高性能・低コスト化が鍵である。しかし現時点で、両機軸とも見通しすら立っていない。
世界のリチウムイオン電池(LIB)の生産動向
世界的な蓄電池市場の急拡大
2026年8月、JETROは国際エネルギー機関(IEA)によると、蓄電池市場は世界的に急拡大と発表。LIBの世界導入量は2025年時点で1600GWhを超え、2020年比で約6倍に急成長した。これまでEV向け需要であったが、再エネの導入拡大とデータセンターの拡大を背景に、定置用蓄電池の需要も着実に増加している。
2025年のデータは、利用可能な最新データに基づく推計値である。一方、2030年の需要予測も行われているが約1600~2900GWhと調査機関による差が大きく、EV市場の減速などで将来需要には不確実性も残る。
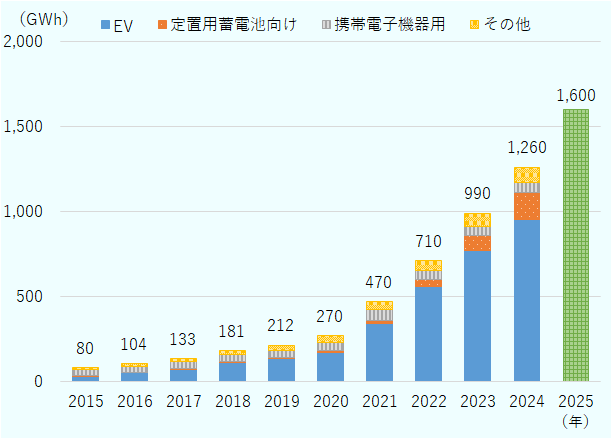
出典:IEA「Global battery markets are growing strongly – and so are the supply risks」を基にJETRO作成
これまで蓄電池の主な用途は、①EV・HVなどの車載用蓄電池、②再生可能エネルギー導入に伴う電力系統安定化のための系統用蓄電池、③一般家庭における太陽光発電などの有効活用のための家庭用蓄電池が対象である。これまでは、車載用蓄電池の旺盛な需要が電池市場を牽引してきた。
一方、AI(人工知能)の普及やデジタル化の進展に伴い、データセンター(DC)向けの電力需要が世界的に急増している。DCは24時間365日の安定運用が必須で、非常用電源としてディーゼル発電機などが使われ、停電時に非常用発電機へ切り替わるまでのバックアップ電源として蓄電池が利用されてきた。
最近では脱炭素化を目的とした電力の再生可能エネルギー(再エネ)シフトが、再エネの低コスト化と各国のエネルギー安全保障政策が推進力となり、これまでにないスピードで加速しており、蓄電池によるエネルギー貯蔵システム(BESS)が不可欠となっている。
日本の蓄電池・電源産業戦略の策定
2022年4月、経済産業省は国内企業の蓄電池製造を支援するため、2030年に蓄電池生産能力:600GWh/年(国内:150GWh/年、海外:450GWh/年)の目標を公表した。2020年の約20倍の目標で、民間企業の投資を促すため補助金を拡充し、世界シェアを維持するのが狙いである。
車載用蓄電池の製造ラインを国内で作る場合、生産能力150GWh/年について約2.5兆円の投資が必要とされる。当面はLIB主体であるが、2030年頃には安全性に優れる全固体電池の実用化をめざすことも戦略には書き込まれる。
2026年6月、経済産業省は「蓄電池産業戦略」を「蓄電池・電源産業戦略」に改訂。目標を「2035年に国内関連企業の世界売上高を3倍(現在の約1.7兆円→約5兆円)、2030年代半ばに150GWh」とした。グローバル目標の指標が金額に修正され、国内目標は実質的に後ろ倒しとされ、現実的な計画に変更された。
新戦略では、従来のEVからデータセンター(DC)やロボットなどのフィジカルAI向けも含め、電源バックアップ用機器なども対象として電源システム全体の成長をめざすとした。次世代全固体電池は2030年頃の本格実用化と2030年代半ばの製造基盤の確立を目標に掲げた。
2026年9月、経済産業省は2027年度から、次世代用途の蓄電池への設備投資や技術開発への支援を本格化する。2027年度予算の概算要求で新規事業に415億円を計上し、従来のEVなど車載用や定置用に加え、空飛ぶクルマ、宇宙機器、DCなど支援対象を拡充し、部素材や製造装置も対象に含む。
蓄電池の製造サプライチェーン強靱化支援事業で、経済安全保障推進法に基づく蓄電池支援の対象を拡充する。2026年度末までに「蓄電池に係る安定供給確保取組方針」を改定し、2027年4月の事業開始を見据えて、対象品目や規模を含む計画認定要件、補助率や補助上限額などを詰める。
2026年10月、EV用蓄電池のリサイクル能力が世界で余っている。2025年の世界のLIBリサイクル能力は合計420万トンに対して、廃棄されたのは67万トンで1/6にとどまった。
米国・欧州・日本なども希少金属の輸入依存を減らすため、電池リサイクルの研究開発を支援してきたが、EV需要が想定より増えずリサイクル工場建設の延期や凍結が相次ぐ。高価なコバルトを使わないLFP電池の普及で取り出せる希少金属の量が減り、中国は廃電池を海外から回収して資源を囲い込む。
欧州連合(EU)は2023年に制定した電池規則でリサイクル率の目標を定め、2031年から域内で流通する電池に一定比率のリサイクルされたレアメタルを使用することを義務付ける。日本では経済産業省や環境省がEVの廃電池の回収拡大に向けた検討を始めた段階にある。リサイクルの推進は急務であろう。
これまで政府は車載用や定置用蓄電池を対象に、生産能力の増強や供給網強化を重点的に支援してきた。EV市場は減速しているが、脱炭素化やエネルギー安全保障を背景に蓄電池需要の拡大は続くとみて、車載用や定置用への支援も既存の基金やGX関連予算を活用して継続する。
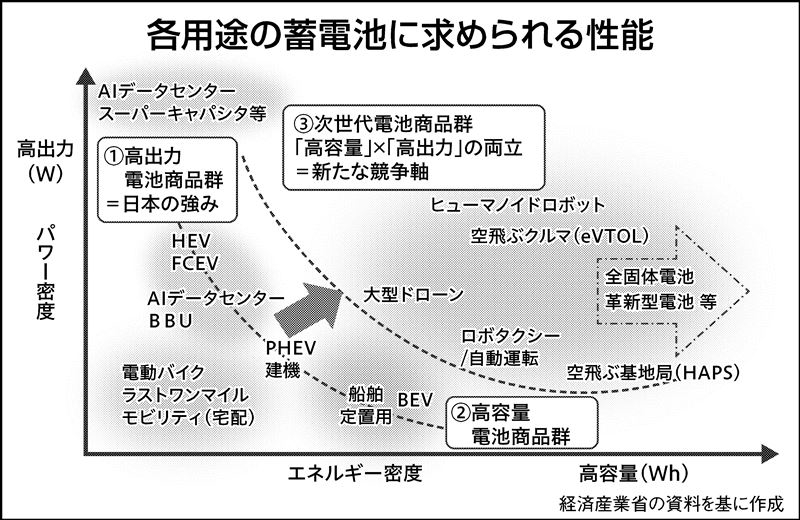
リチウムイオン電池の技術開発で世界に先行した日本であるが、現在の市場は中国勢に圧倒されている。この原因を明らかにして、対策を施さなければ同じ過ちを繰り返すことになる。
特に、電池材料で競争力を保持する日本企業ではあるが、主要原材料のリチウム、ニッケル、コバルト、黒鉛などは特定国への依存度が高く、昨今の政情から地政学リスクや輸出規制による供給不安が顕在化している。政府主導により、①調達先の多角化や海外鉱山権益の確保、②リサイクルの推進、③省資源化や代替材料の開発などを確実に進める必要がある。政府の本気度が試される。

コメント