車載用蓄電池のメーカーシェアの変遷
車載用蓄電池の急拡大
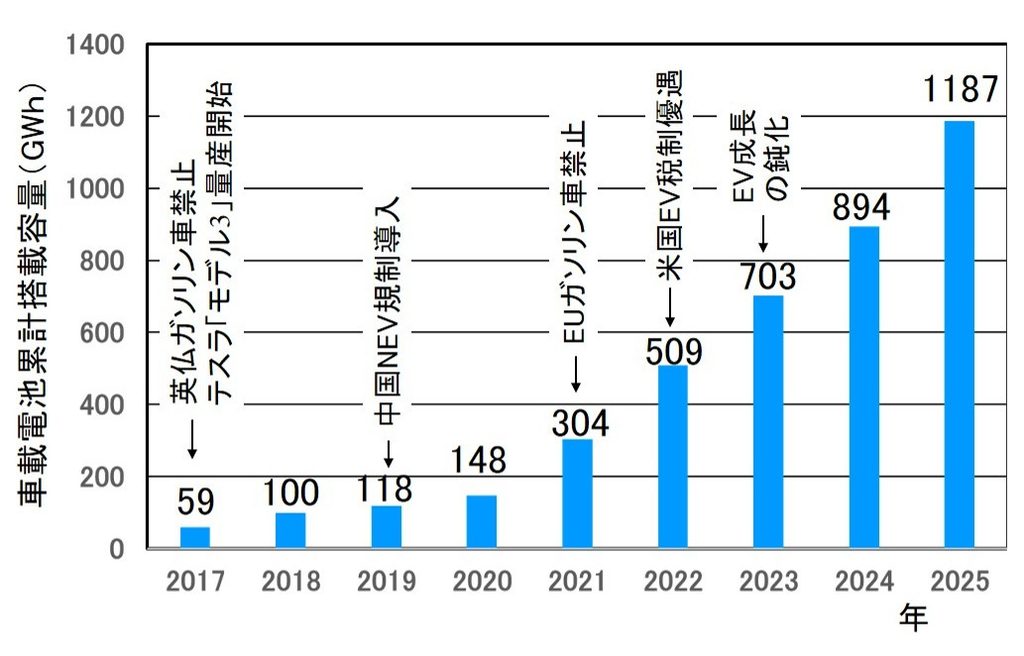
エネルギー専門市場調査機関の韓国SNEリサーチは、世界の車載電池累計搭載容量の変化を図示して急拡大としている。しかし、累計ではなく年間の生産容量に着目すると、2022年に205GWhの急増を示し、2025年に293GWhの急増を示すなど、必ずしも単調に拡大してはいない。
2022年の蓄電池生産量の急増は、EUガソリン車禁止と米国EV税制優遇が大きな影響を与えたことは明らかである。ならば、2025年の急増の原因は何であろうか?
米国トランプ政権がEV推進から転換する状況下で、中国市場は政府による「自動車買い替え補助金(スクラップインセンティブ)」の拡充や、地方都市・農村部への充電インフラ整備が2026年も強力に推進されており、中国の伸びが米国のマイナス要因を打ち消したと考えられる。
■2017〜2019年:世界的な「EVシフト」の始まり
2017年7月、英仏両政府が「2040年までにガソリン車・ディーゼル車の販売を禁止する」と発表し、世界的なEVシフトが始まる。米国テスラは量産型EVセダン「モデル3」の市場投入を開始し、2018年7月には中国上海市と上海ギガファクトリーの設立で基本合意し、2019年12月に「モデル3」の納車を開始した。
一方で、2017年9月、中国政府が「NEV(新エネルギー車)規制」を発表した。2019年1月には国内自動車メーカーに対し、一定比率のEVやPHVの生産・販売を義務付け、中国市場でのNEV急拡大の契機となる。
■2020〜2022年:欧州と米国によるEV推進政策
2021年7月、欧州委員会が気候変動対策パッケージ「Fit for 55」の一環で、2035年までに新車のCO2排出量を100%削減(事実上のエンジン車の禁止)する規制案を公表し、2023年3月にEU加盟国および欧州議会が、この「2035年実質禁止」の法律を正式に決定した。
2022年8月には米国バイデン政権が「インフレ抑制法(IRA:Inflation Reduction Act)」に署名し、EV・PHV・FCV購入へ最大7500ドルの税制優遇措置が導入された。
また、2020年6月、中国BYDが独自開発した安価な「ブレードバッテリー(リン酸鉄リチウムイオン電池、LFP)」を、同社の「Han EV」に搭載した。また、中国CATLはLFP電池の弱点を克服した超急速充電の「神行バッテリー」を開発し、2024年1月から市販EVへの搭載が始まる。
LFP電池は三元系材料(NCMやNCA)を使った蓄電池に比べて重量・体積当たりのエネルギー密度は劣るが、ニッケルやコバルトを使わないため原材料費を抑えやすく、可燃性が低く、長寿命である。
■2023〜2024年:世界的なEV市場の減速
2024年1月、市場調査会社ロー・モーションは、2023年の世界EV販売台数の伸び率が31%にとどまり、2022年の60%から大幅に鈍化したと発表。EV市場が「急激な右肩上がり」から「成長の踊り場(減速期)」に入ったことが広く認識される。EV価格の高さ、充電インフラの不足、航続距離への懸念などから、インフレ下での一般市民への普及が減速したのである。
一方で2023年3月、欧州連合がドイツとの合意によりe-fuel(合成燃料)を利用する車に限り、2035年以降もエンジン車の販売を容認する方針へ軌道修正。2025年12月、欧州委員会が2035年にエンジン車の新車販売を原則禁止する方針を撤回し、規制を大幅に緩和する新たな自動車政策パッケージを発表した。
■2025年〜2026年(現在):中国を中心に伸びるEV
2025年1月、米国トランプ政権はEV購入時の税制優遇措置の打ち切りを発表。2026年9月、自動車燃費基準(CAFE目標)の大幅緩和を決定し、自動車メーカーに対する実質的なEV増産義務を終了させた。
一方で、中国自動車工業協会(CAAM)などのデータでは、2026年8月の中国国内の新車販売におけるNEV(EV・PHV等)のシェアは60.6%に達し、ガソリン車は前年同月比で40%減と落ち込む。2026年に入りEVの販売が再び急加速し、直近の月間データではNEV販売の約68%をEVが占めている。
中国国内の中国製EVのシェアは70%台に達した。安価な中国製EVに米国や欧州が高い追加関税を課したため、中国メーカーは新興国市場(東南アジア、中南米、中東)への輸出を強めている。
2021年:車載用蓄電池のメーカーシェア
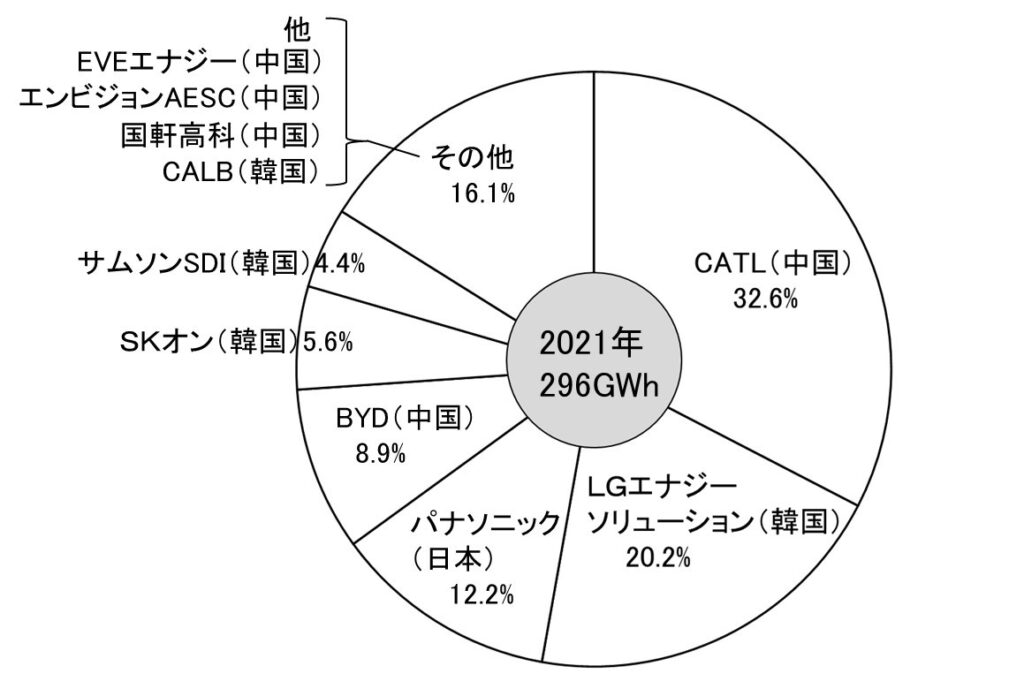
2022年2月、韓国SNEリサーチによれば、2021年における世界の車載用蓄電池のメーカーシェアは、中国の寧徳時代新能源科技(CATL)が32.6%と1位で、韓国のLGエナジーソリューション(LGES、20.2%)が2位、日本のパナソニック(12.2%)が3位である。
特徴的なのは、中国勢がシェア40%超で独走し、韓国勢が30%超と追随している点があげられる。日本勢はパナソニックHDが3位に入っているのみで、明らかに地盤沈下がみられる。経済産業省によると、2015年の車載用蓄電池市場で日本企業の世界シェアは51.7%であった。
出典:韓国SNEリサーチ
その後の世界の車載用蓄電池のメーカーシェアの変遷を次にまとめる。
●2022年は、1位CATL(中国、37%)、2位BYD(中国、13.6%)、3位LGES(韓国、13.6%)、4位パナソニック(日本、7.3%)である。
特徴的なのは、中国メーカーのBYDが2位へ浮上しCATLとBYDでシェア50.6%、トップ10の中国メーカーの合計シェアが60.4%に達した。一方で、韓国系3社の合計シェアは23.7%、日本勢は7.3%まで縮小した。
●2023年は、1位CATL(中国、36.8%)、2位BYD(中国、15.8%)、3位LGES(韓国、13.6%)、4位パナソニック(日本、6.4%)である。
テスラなどの主要OEMが、BYDやCATLが得意とするLFP(リン酸鉄リチウム電池)の採用を急拡大させた。パナソニックの供給する北米市場でのテスラの「モデルY」向け円筒形電池は好調であったが、中国メーカーの伸びが顕著で世界シェアは6.4%に微減した。
●2024年は、1位CATL(中国、37.9%)、2位BYD(中国、17.2%)、3位LGES(韓国、10.8%)、4位SKオン(韓国、4.4%)、5位パナソニック(日本、3.9%)である。
特徴的なのは、安価なLFP電池の需要が従来の三元系電池を抜いてシェア約52%に達した。中国メーカーの勢いが止まらず、トップ10の中国メーカーの合計シェアが67.1%に達した。
2025年:車載用蓄電池のメーカーシェア
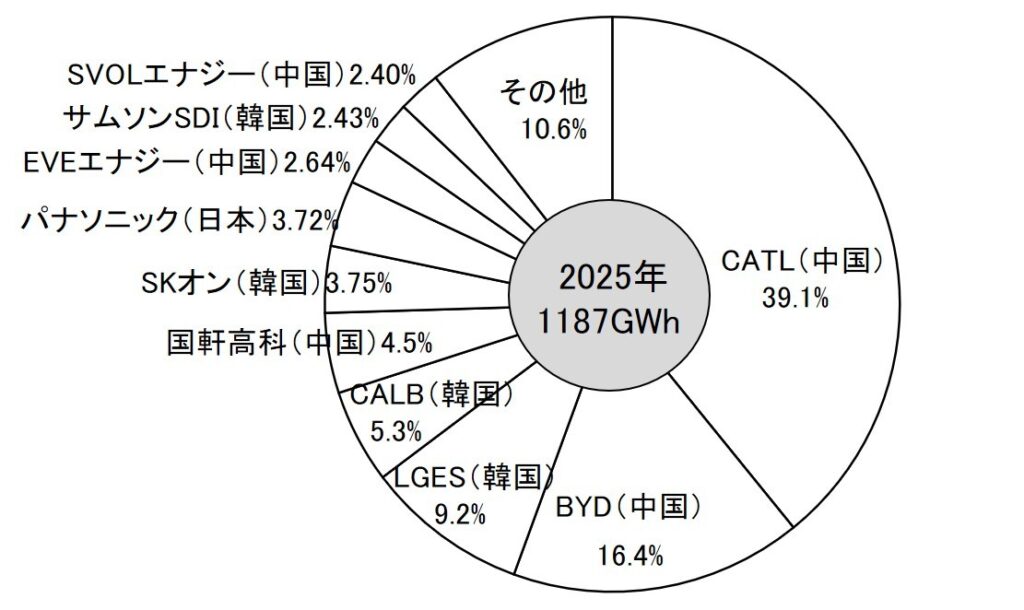
●2025年は、1位CATL(中国、39.1%)、2位BYD(中国、16.4%)、3位LGES(韓国、9.2%)、4位CALB(中国、5.3%)、5位国軒高科(中国、4.5%)、6位SKオン(韓国、3.75%)、7位パナソニック(日本、3.72%)、8位EVEエナジー (中国、2.64%)、9位サムスンSDI(韓国、2.43%)、10位SVOLエナジー(中国、2.40%)の順である。
トップ10のうち6社を占める中国勢は合計シェア64%で、圧倒的な低コストのLFP電池のグローバル供給をさらに拡大させ、欧米自動車メーカーによるLFP電池の採用が中国勢のシェアを押し上げた。2025年時点で世界の車載用蓄電池の50%超をLFP電池が占めた。
一方、韓国系3社(LGES、SKオン、サムスンSDI)の合計シェアは15.5%まで縮小、パナソニックは、テスラ向け等の高級セグメント(三元系NCMA/NCA電池)では根強いが、激しい価格競争でシェアを落とした。
出典:韓国SNEリサーチ
一方、2026年6月、EV市場の減速を受けた電池メーカーは需要が伸びるデータセンターや電力向け投資へ軸足を移す。2025年末、米国フォード・モーターはケンタッキー州の既存工場などに2027年までに20億ドルを投じ、20GW/年の定置電源の生産能力向上をめざす。韓国LGエナジーソリューションとSKオンも北米だけで10カ所の電池工場を車載向けから定置電源に転換する。
車載用蓄電池の世界シェアは、2015年(総容量:約13GWh)は日本51.7%、中国27.4%、韓国14.4%であった。しかし、2023年(約721GWh)は中国64.1%、韓国21.0%、日本7.6%と中韓の台頭が顕著となった。
2025年(約1187GWh)は中国64%、韓国15.5%、日本3.7%。中国メーカーは2025年時点で2030年の国内需要予測の約3倍の2850GWhの製造能力を抱え、LFP電池の安値攻勢で市場シェアを上げている。

コメント