抜本的なゼロエミッション航空機の実現に向け、現行蓄電池性能の観点から、小型機(レシプロエンジン機)はピュアーエレクトリック航空機(電動航空機)に向かい、主力となる中大型機はハイブリッド機を経て、最終的に燃料電池航空機あるいは水素タービン航空機を実現する必要がある。
特に、開発リスクの高い大型機では、既存の機体への持続可能な航空燃料(SAF:Sustainable Aviation Fuel)の導入が進むと考えられる。
航空機の未来予測

抜本的なゼロエミッション航空機の実現に向け、現行蓄電池性能の観点から、小型機(レシプロエンジン機)はピュアーエレクトリック航空機(電動航空機)に向かい、主力となる中大型機はハイブリッド機を経て、最終的に燃料電池航空機あるいは水素タービン航空機を実現する必要がある。
特に、開発リスクの高い大型機では、既存の機体への持続可能な航空燃料(SAF:Sustainable Aviation Fuel)の導入が進むと考えられる。
現在、航空機に供給されるエネルギー源が一次エネルギーから二次エネルギーへと移行する過渡期にあることを認識しておく必要がある。その中で次世代航空機の鍵を握るのは、CO2ゼロを実現するための水素とSAF(バイオ燃料、合成燃料)の供給である。
すなわち、再生可能エネルギーで発電した電力、その電力を使って製造したグリーン水素、あるいはバイオマスを原料としたバイオ燃料や、カーボンリサイクルにより製造された合成燃料(e-fuel)である。低コスト化と十分な供給量が必須であるが、既に欧米先進国はその方向に舵を切っている。
経済的理由により化石燃料から製造されたジェット燃料、化石燃料を使う火力発電で発電した電力、化石燃料を改質して得られた水素を使う限り、CO2ゼロの目標は達成されない。
次世代航空機の電動化トレンド
中~大型航空機を対象に、1990年代以降、世界的に航空機システム電動化(MEA:More Electric Aircraft)が進められ、動力源を電力に統合してマネジメントする仕組みが実用化された。
2000年代以降、MEA との連携を考慮したエンジン・システム電動化(MEE:More Electric Engine)では、大手航空機メーカーを中心にハイブリッド化による航空機全体の効率向上や最適運航による燃費改善が進められた。
2017年11月、エアバス、ロールスロイス、シーメンスが、シリーズ方式のハイブリッド電気推進システム「E-Fan X」の実証機開発で協力協定を結んだが、経済的な視点と技術的な成熟段階を見据えた結果、2020年4月にハイブリッド航空機の事業化計画を破棄した。大きな転換点である。
「2050 年までに2005年比でCO2排出量の50%削減」という目標を達成するため、次世代航空機の開発ではさらなる電動化が求められている。すなわち、ハイブリッド航空機から電動航空機・燃料電池航空機・水素燃焼タービン航空機へのエンジン・システムの変革である。
現在、次世代自動車と同様、小型航空機(レシプロエンジン機)は電動航空機(ピュアエレクトリック航空機)へと向かう方向が明確になってきた。これは現状の蓄電池性能でカバーできる搭乗人数や飛行距離から決まったもので、蓄電池性能の向上と共にカバーできる範囲は広がる。
また、レシプロエンジンをPEFC+電動機に置き換えた燃料電池航空機の飛行試験が実施されている。中大型機を対象に、機内分散電源や非常用電源のハイブリッドシステム(SOFC or PEFC+ガスタービン)への置き換えや、燃料電池プロペラ推進システムの開発も始まっている。
一方、航空機業界で主力となる中~大型航空機が、燃料電池航空機と水素燃焼タービン航空機のどちらに向かうかは、今後の技術開発レベルによるところが大きい。燃料電池航空機と水素燃焼タービン航空機のいずれも、大型の水素タンクを搭載することが大きな開発課題である。

しかし、ジェットエンジンメーカーは実績のある水素燃焼タービン航空機を推進しており、燃料電池に関しては、補機やハイブリッド化によるサポート電源として位置付けられる傾向にある。そのため、真の燃料電池航空機の実現に向けては、スタートアップ企業の斬新なアイデアに期待が掛かる。
次々世代航空機については、米国NASAや日本JAXAが、将来を見据えてウィングボディ形状のターボ・エレクトリック分散推進方式(TeDP:Turbo-electric Distributed Propulsion))の旅客機構想を発表している。ウィングボディ後端に超電導ファンを複数個並べて推力を得る新方式である。
SAFと水素燃焼タービン航空機
エンジン・システムの開発には膨大な費用を要すると共に、その安全性・信頼性を実証するために長い期間が必要とされる。2020年代に入り、現状のエンジン体系を大きく変える必要のな持続可能な航空燃料(SAF)の採用に注目が集まっている。
次世代航空機の開発動向は、次世代自動車と類似している。ただし、次世代自動車では供給量に問題があるとされたバイオ燃料であるが、使用量が限定される次世代航空機では供給可能性は十分にあるとし、SAFの導入に向け空港のインフラ整備が始まっている。
一方、現状では航空機用の水素燃焼タービンは実用化されていない。これはジェットエンジンで水素を燃やすための燃焼器の改良、軽量・コンパクトな極低温液体水素貯蔵タンクの開発、大幅な機体の軽量化など開発課題が山積のためである。
中大型航空機を対象として、航空機メーカーはSAFに軸足を置くボーイングと、水素燃焼タービン航空機開発に一歩踏みだしたエアバスとに2極化している。一方で、エンジンメーカーはGE、P&W、ロールス・ロイスのいずれもが、現在の航空機エンジンの水素燃料化を長期的に進めていく戦略である。
以上から、短期的には需要を満たすSAF供給のサプライチェーン構築、長期的にはグリーン水素のサプライチェーン構築が重要となり、現状のジェット燃料並みの低コスト化が大きな課題である。
航空機開発の成功と失敗
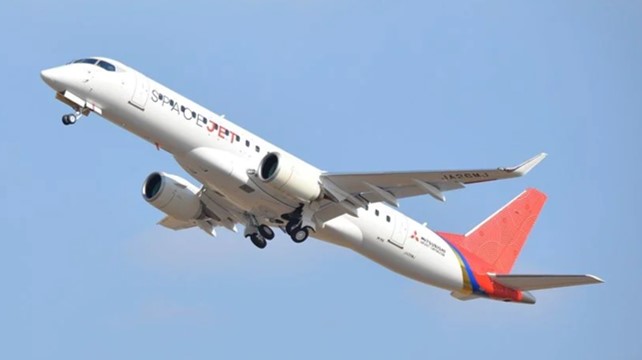
2023年2月、三菱重工業は連結子会社の三菱航空機が進めていた国産初となる「三菱スペースジェット(MSJ、旧MRJ)」の開発事業から撤退すると発表した。三菱重工業が約1兆円、経済産業省も約500億円を投入して開発を支援したが、事業化に失敗した。
2003年5月に経済産業省の助成事業で研究開発を開始、2008年4月に国産リージョナルジェット機の事業化を目的に三菱航空機を設立した。
2011年に初飛行、2013年に最初の顧客となる予定の全日本空輸へ機体納入の予定であった。しかし、2009年9月に設計変更を理由に納入延期、2015年11月に実験機での初飛行に成功するものの、検査態勢の不備や試験機の完成遅れなどで6度の納期延期を繰り返した。
事業撤退の原因は様々取り沙汰されているが、米国連邦航空局(FAA)からの型式証明の取得で設計変更が相次ぎ大幅な納期遅延を生じた点、設計変更による性能低下でライバルのブラジル製エンブラエル機に負けた点、購入契約の解消により採算ラインを割り込んだ点などがあげられている。
「MSJ」は、76席と88席の2機種で、長さ33.4m、高さ16.4m、幅29.2m、プラット・アンド・ホイットニー製のPW1215G ギヤードターボファンエンジンを搭載し、最大運用高度:14450m、最大巡航速度:829 km/h、航続距離:1880~3740mである。
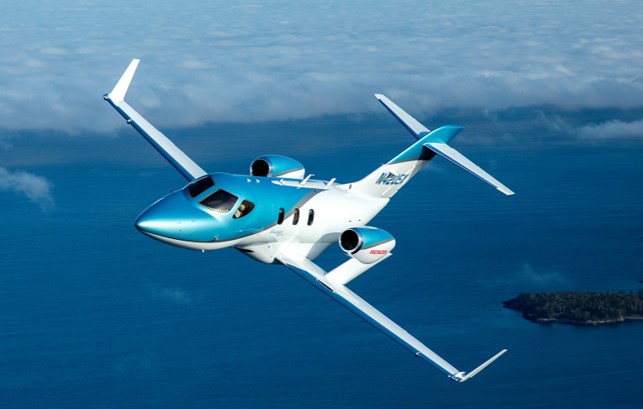
一方、2006年8月、本田技研工業は小型ビジネスジェット機「HondaJet」の開発・製造・販売を行うHonda Aircraft Companyを分社し、米国ノースカロライナ州グリーンズボロ市に設立した。
機体とともにエンジン開発が順調に進められ、2010年12月に量産機で初飛行に成功した。エンジンを主翼上面に配した独自技術で量産体制を整え、2015年12月には米国連邦航空局(FAA:Federal Aviation Administration)から型式証明を取得し、顧客への引き渡しを開始した。
その後、航続距離を伸ばした改良版「HondaJet Elite」で、2018年4月にFAA、5月に欧州航空安全機関(EASA:European Aviation Safety Agency)、12月に国土交通省航空局から、それぞれ型式証明を取得した。
現在は、さらに航続距離を伸ばした「HondaJet Elite S」、「HondaJet Elite II」をラインアップし、2022年2月時点で世界で約200機以上が運用されている。
「HondaJet Elite」は、乗員を含む最大7人乗りで、長さ12.99m、高さ4.54m、幅12.12mで、GE・ホンダ・エアロ・エンジンが開発・製造したHF120ターボファンエンジンを搭載し、最大運用高度:13106m、最大巡航速度:782 km/h、航続距離:2261 kmである。
2024年5月、米航空宇宙学会は、小型ビジネスジェット機「ホンダジェット」を生み出した藤野道格氏に「ダニエル・グッゲンハイム賞」を授与した。ホンダジェットの技術の革新性や、同機を市場の主導的地位に押し上げたリーダーシップが評価された。
出典:本田技研工業
航空機構安全造材については、まず型式証明を取得し、その後に当局の安全要求規定に従い、航空証明の発効・許可などを受ける必要がある。その型式証明は、材料・設計・製造工程を特定した型式が、航空法の全要件に適合していることを証明する必要がある。
対象がリージョナルジェット機と小型ビジネスジェット機で航空機開発に関する単純比較はできないが、戦闘機やヘリコプターを開発し、航空機部品の一次サプライヤーでもある重工メーカーが失敗し、航空機とは無縁の自動車メーカーが成功したのである。
今後、空飛ぶクルマや次期戦闘機など次世代航空機の開発は避けて通れない、これらを成功に導くための興味深い事例として総括しておく必要がある。
航空機業界の「SAF不足」によるトーンダウン
航空業界ではカーボンオフセット(排出権購入)に過度に依存する当初方針を見直し、燃料効率の高い次世代機への転換、飛行ルート・速度の最適化による燃料節約、持続可能な航空燃料(SAF)への置き換えを進めてきた。しかし、2024年7月、ニュージーランド航空が2030年までの温室効果ガス排出削減目標を撤回した。
多くの航空会社は「2050年の温室効果ガス排出実質ゼロ」の目標を維持し、2030年までに航空燃料の約10%を持続可能な航空燃料(SAF)に置き換える目標を掲げている。しかし、世界のSAF生産量は約60万トンで全ジェット燃料の1%未満にとどまり、価格はバイオ系SAFで約2~3ドル/ℓと従来燃料(約0.7~1.0ドル/ℓ)の数倍の高価格のため、増産体制や航空会社の調達が遅れている。
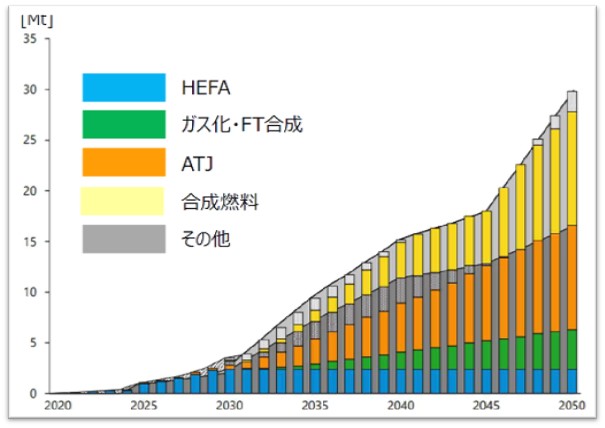
SAFの開発では①バイオ系SAF(HEFA、廃食油・動植物油)、②合成燃料e-fuel(CO2+再エネ水素)、③アルコール系 SAF(ATJ、エタノール由来)、④ガス化系SAF(木質バイオマス)が進められている。このうち、既存技術が活用できる①バイオ系SAFの商用化が進み、原料(廃食油・バイオマス)の争奪戦が始まっている。
国際航空のカーボンニュートラルは、ICAO(国際民間航空機関)が策定した「2050年ネットゼロ目標」と、国際線の排出増加を抑制するためのCORSIA(国際航空カーボンオフセット・削減制度)が国際基準である。
CORSIAは2021年から試行段階に入り、2027年以降は義務化フェーズに移行する予定で、各国政府や航空会社の脱炭素戦略はこのICAOの枠組みを前提として構築されている。
出典:Sky NRG「A Market Outlook on SAF」
米国の航空会社
政権交代で、「アメリカ・ファースト(自国経済・産業の保護)」や「エネルギー安全保障」を最優先する方針に大きく舵が切られた。インフレ抑制法(IRA)で導入されたSAF生産への税額控除が大幅に減額され、控除対象の原料を「北米産」に限定するなどの制限が加わり、安価な海外原燃料の利用が難しくなった。
■デルタ航空(Delta Air Lines):訴訟リスクから「世界初のカーボンニュートラル航空会社」としてのマーケティングを2022年3月まで終了。「2050年までのネット・ゼロ達成」に据え直し、燃料効率の高い次世代機への置き換え、飛行ルートや速度の最適化による燃料節約、SAFの調達や導入拡大を推進している。
■アメリカン航空(American Airlines):「2050年までのネット・ゼロ達成」を維持しており、国連支援の環境団体「SBTi」の目標に沿い、2035年までにカーボンインテンシティ(輸送量あたりの排出量強度)を2019年比で45%削減する中間目標を策定・更新ている。
2026年8月にCO2と再エネから作る次世代「e-SAF」を商用便へ導入するなど燃料調達を多様化。さらに最新鋭機への更新、運航効率の改善、SAF証書(SAFc)取引などを通じCO2排出量の削減を推進。
■ユナイテッド航空(United Airlines):「2050年までのネット・ゼロ達成」を維持しており、2035年までに炭素強度の50%削減(2019年比)を掲げる。SAFの導入拡大やCO2除去(DAC)技術への投資など、直接的なCO2排出削減への移行を強めている。
欧州の航空会社
2050年までのネットゼロは維持しつつも、「産業競争力の保護」と「現実的な手段への修正(実質的な規制緩和)」に舵を切った。EUは、域内空港を離陸する航空便に対して、SAF混合を義務付ける「ReFuelEU Aviation」規則を運用している(2025年に2%、2030年に6%、2050年に70%)。しかし、業界からの反発が広がり見直し要求が出ている。
■ルフトハンザ航空(Lufthansa):「2050年までのネット・ゼロ達成」、2030年までのCO2排出量半減(2019年比)を維持。ロシアのウクライナ侵攻による迂回飛行、新型機の納入遅延で進捗は遅れている。
SAF利用と気候保護プロジェクトへの貢献を組み合わせたグリーン運賃の提供拡大、機体表面にサメ肌状のフィルムを貼る「AeroSHARK」技術の導入や、AI・デジタルを活用した燃料消費抑制を強化。
■エールフランス-KLMグループ(Air France-KLM):「2050年までのネット・ゼロ達成」、2030年までのCO2排出量30%削減(2019年比)を維持。燃料消費を最大25%削減できる次世代航空機(A350やA220など)への置き換え、2030年までに全便で少なくとも10%のSAF混入をめざしている。
■フィンエアー(Finnair / フィンランド): 「2045年までのカーボンニュートラル達成」の野心的な長期目標を掲げていたが、2050年へと5年間延期した。ロシア上空の飛行禁止による遠回りでの燃料消費増やSAFの調達コストなど経済的合理性を考慮し、業界標準のタイムラインに合わせた。
日本の航空会社
国内航空では2030年度までにCO2排出量を2013年度比で16%削減、空港分野では2013年度比で46%以上の削減をめざす。また、国内の航空会社が使用する燃料の10%をSAFに置換する目標を掲げている。
■日本航空(JAL)グループ:「2050年までのネット・ゼロ達成」や、2030年度に全燃料の10%をSAFに置き換え、2030年のCO2総排出量を2019年比で10%削減し、燃料由来CO2排出量の5%をSAFで削減する。
次世代航空機(A350、B787、小型機B737-8)の導入、SAF導入で削減されたCO2の「環境価値」を証書化して法人顧客に販売、国産SAF製造ベンチャーへの支援・協働を強化。
■全日本空輸(ANA)グループ:「2050年までのネット・ゼロ達成」や2030年までに燃料の10%をSAFに置き換え、国内線・国際線合わせた実質CO2排出量を2019年度比で10%以上削減。
次世代航空機(B787-9)の導入、SAF導入で削減されたCO2の「環境価値」を証書化して法人顧客に販売、国産SAF製造ベンチャーへの支援・協働を強化する。
その他の航空会社
■カタール航空(Qatar Airways):「2050年までのネット・ゼロ達成」や2030年までに燃料の10%をSAFに置き換える目標を維持。最新鋭機(A350やB787など)への置き換えと、運航ルートの最適化。 国際航空運送協会(IATA)と提携し、乗客や法人向けの自主的カーボンオフセットプログラムを提供。
■エミレーツ航空(Emirates):「2050年までのネット・ゼロ達成」や2030年までに燃料の10%をSAFに置き換える目標を維持。運行基準の見直し、燃費効率に優れた次世代航空機(A350、B777X、B787型機)への置き換え、航空機・エンジンメーカーと100%SAF対応の実証実験に成功する。
■ニュージーランド航空(Air New Zealand): 2030年までの温室効果ガス排出削減目標を2024年に撤回し、国連支援の環境団体「SBTi」の枠組みからも離脱。「2050年までのネット・ゼロ達成」は継続する。
同航空は燃料消費が大きい長距離路線が多く、地理的にSAF供給網が弱いために調達先が限定される。また、次世代航空機の納入遅延などが背景にある。
一方、次世代ゼロエミッション航空機の電動ハイブリッド航空機や水素燃焼航空機の商用化には技術的・経済的なハードルが高い。欧州エアバスは本命として水素燃焼航空機の開発を進めているが、米国ボーイングはSAF使用を現実解とし、将来の選択肢として電動・水素技術は調査段階にある。
2025年2月、エアバスは水素燃焼航空機を2035年までに実用化する計画が遅れていると発表。現時点で5~10年以上の遅れで、100人乗りの水素燃焼航空機(たぶんターボプロップ機)の生産は2050年以降になる。
自動車はゼロエミッションに向けて、ガソリン車➡(バイオ燃料車)➡HV・PHV➡EVと急速な進化を遂げた。バイオ燃料車は一部の国や地域に限定使用されている。
一方、航空機はジェット機➡SAF燃料機➡電動ハイブリッド機➡水素燃焼機と開発が進められているが、電動ハイブリッド航空機や水素燃焼航空機の開発はまだ初期段階にある。高度な信頼性を要求される航空機業界では、現実的な解として当面は”SAFの利用拡大”が中心であろう。
また、2023年10月に欧州連合(EU)が制定した「ReFuel EU Aviation」は、EU域内の航空分野での温室効果ガス排出量を削減するため、SAFの混合供給とEU域内空港での給油を義務付ける法律である。
燃料供給業者と航空会社を対象に、2025年に全体燃料の2%以上、2030年に全体燃料の6%以上(合成燃料e-fuel 1.2%含む)、2050年に全体燃料の70%以上(合成燃料e-fuel 35%含む)と段階的に引き上げられる。
しかし、SAF供給網が未整備な状況下で義務化が先行したため、欧州のSAF価格は従来燃料の最大5倍に急騰し、航空会社のコスト負担が急増している。IATAは”2030年のSAF利用率10%の達成には目標見直しが必要”と警鐘を鳴らしている。
世界的なSAFの供給不足が各国の政策に影を落としているが、日本の航空業界はどうであろうか。
日本政府は「2030年までに国内航空会社の燃料使用量の10%をSAFに置き換える」との目標を掲げ、資源エネルギー庁は、石油元売り会社に2030年度以降に国内供給する航空燃料の5%以上をSAFとする方針。
一方で、航空会社の単独負担では事業継続が困難なため、国土交通省は2030年度から国際線利用者の航空運賃にSAFコストの一部を上乗せし、利用者負担とする方針を示している。
世界各国で持続可能な航空燃料(SAF)の導入に向けた義務化や法整備が進む一方、極端な供給不足と”化石燃料の数倍”という高価格が、各国の政策や航空会社の経営を直撃している。その結果、ニュージーランド航空は温室効果ガス排出削減の中間目標の撤回を公表した。
安価で大量のSAFが供給されるという希望的観測(wishful outlook)が先行したことが問題の根源である。現状は、航空機分野のカーボンニュートラルは十分な実効性を伴わず、目標が先行している状況である。「ReFuel EU Aviation」のような厳しい義務化政策の見直しが、国際的に議論されている。