
世界の鉄道業界は”電化”を最終的な脱炭素手段と位置付けている。欧米・中国は電化区間の拡大とグリーン電力の自前調達を進め、非電化区間ではハイブリッド車両や蓄電池車両など、実績のある技術へと方針を修正している。一方、北米は電化が困難なため、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料への移行を中心に現実路線を選択している。
鉄道業界におけるグリーン化の現状
世界の主要な鉄道業界におけるカーボンニュートラル戦略は、「2050年までのネットゼロ達成」を掲げ、2030年〜2040年の中間目標を大幅に前倒し・厳格化する見直しを行っている。
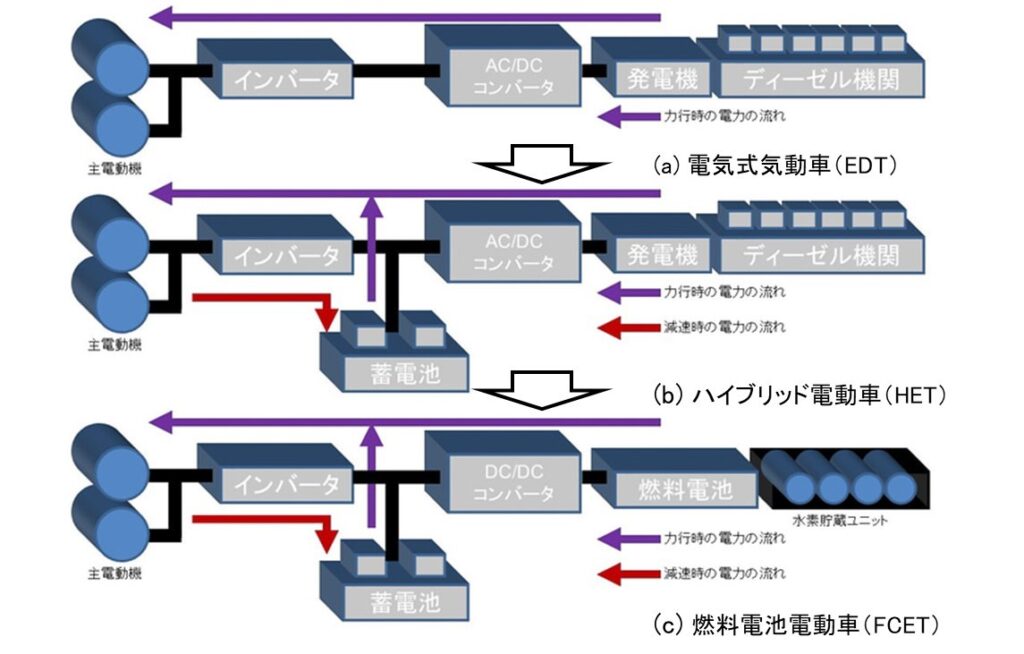
世界の鉄道業界は”電気式気動車”を最終的な脱炭素手段と位置付けている。非電化区間ではハイブリッド電動車、燃料電池電動車、蓄電池電動車など、実績のある技術へと方針を見直している。一方、電化が困難な国・地域では、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料へと現実路線を選択している。
2025年11月、国際鉄道連合(UIC)の報告書「Global Rail Sustainability Report」によると、世界の鉄道は旅客の7%、貨物の6%を担うが、運輸部門のGHG排出量のわずか1%しか占めず環境優位性をPRする。
さらなる脱炭素化の加速と自動車・航空機から鉄道へのモーダルシフトを促すため政策の強化が必要であり、欧州・中国などでは規制や投資の見直しが加速している。
『欧州の鉄道会社』
欧州の鉄道団体(CERやUNIFEなど)は、排出量取引制度(EU-ETS)の改定(2026年7月案)に合わせ、自動車・航空機から徴収した炭素税を、鉄道インフラに優先投資すべきとの共同声明を発表した。
欧州委員会は、2025年後半に欧州高速鉄道網の加速計画を導入。主要都市間の移動時間を半減させ、2030年までに500km未満の定期集団移動を航空機からのモーダルシフトを強制的に促す方針。
■ドイツ鉄道(DB、Deutsche Bahn):「2040年ネットゼロ」へ10年前倒し、国際基準(SBTi)の承認を取得。
「グリーンスチール」の導入試験を本格化し、2025年までに工場・オフィス・駅舎を100%グリーン電力化した。ディーゼル車両の燃料電池車両とディーゼル・ハイブリッド車両への置き換え計画を加速している。
■フランス国鉄(SNCF):「2050年ネットゼロ達成」を掲げ、中間目標を2030年までにGHG排出量を42%削減(2022年比)するロードマップの見直しを進めSBTiの検証を受けた。ディーゼル車両の燃料電池車両とディーゼル・ハイブリッド車両への置き換え計画を加速し、子会社「SNCFリニューアブルズ」により、2030年までに1000MWpの太陽光発電を整備し、総電力の15〜20%を自給する計画へ舵を切る。
欧州主要国の鉄道の電化率は、英国38%、フランス55%、ドイツ60%とばらつきがある。そのため、欧州は電化区間を対象にした使用電力のグリーン化と、非電化区間を対象にディーゼル車両を燃料電池車あるいはディーゼル・ハイブリッド車への置き換えを進めている。
2018年9月、フランス・アルストムの燃料電池車両(Coradia iLint)が、ドイツ北部で営業運転を開始した。しかし、グリーン水素の調達コストが高く、車両トラブルや運休も相次いだため、現在は電化・非電化両区間に対応できる架線式蓄電池電動車両やバイモード車両との比較を進めている。
『北米(アメリカ・カナダ)の鉄道会社』
米国の主要な鉄道会社は「2050年ネットゼロ」という長期目標を掲げ、2030年代の具体的・科学的な実行ロードマップへと見直しが進められている。(ただし、Amtrakは2045年に前倒し) 北米では欧州・中国と比べて電化率が低く、既存のディーゼル機関車を活用できる代替燃料を中心とする現実路線を選択。
■アムトラック(Amtrak:全米鉄道旅客公社):「2045年ネットゼロ」を掲げ、100万ガロン(約454.6万ℓ)/年以上の化石燃料をバイオディーゼル(HVO)へ置換し、GHG排出量を約63%削減。
また、「Amtrak Airo」(ハイブリッド車両)への置換、2030年カーボンフリー電力の100%調達、メーカーと連携して電動機関車、FC機関車、水素機関車など次世代機関車の研究開発を進めている。
■BNSF鉄道(貨物):「2030年までにGHG排出量を30%削減(2018年比)」の中間目標を掲げ、2025年時点で20%排出削減を達成。バイオディーゼル(FAME20%とHVO80%を混合)燃料の走行試験・実用化を進め、長距離移動は代替燃料を指向し、貨物ヤード内は電動クレーン化などを推進。
一方、燃料電池車両の試験運行や、長距離対応の大型蓄電池機関車の技術開発を継続している。
■ユニオン・パシフィック鉄道(Union Pacific、貨物):「2030年までにGHG排出量を26%削減(2018年比)」を掲げ、2025年時点で約20%排出削減を達成。国際基準(SBTi)の承認を取得した。
バイオディーゼル(FAMEやHVO)の混合割合を2025年10%、2030年20%へと引き上げ、貨物ヤードや短距離運行のネットゼロへ投資。メーカーと共同で蓄電池機関車とハイブリッド機関車の実証試験を実施。
■カナディアン・ナショナル鉄道(CN):「2050年ネットゼロ目標」を掲げ、計画をアップデートして国際基準(SBTi)の承認を取得。急進的な電化ではなく、バイオディーゼル(FAMEやHVO)の混合比率を高めることに注力し約10%を達成している。
北米の鉄道の電化率は米国 0.6%、カナダ0%と極めて低く、欧州や中国とは前提条件が大きく異なる。そのため既存のディーゼル機関車を活用できるバイオ系燃料の混合比率を早期に引き上げる現実的な見直しを中心に進め、将来を見据えた蓄電池機関車とハイブリッド機関車は実証試験段階にある。
『中国の鉄道業界』
国主導の「3060ダブルカーボン」に則り、「物流効率化を目的とした環境インフラの強靭化」と「急速な脱炭素による経済混乱を避ける現実路線」を基本とし、鉄道の電化を最優先としている。
2026年3月、国家発展改革委員会は第15次5カ年計画の期間中に、中国全土で1万km以上の「ゼロカーボン輸送回廊」の配置を示した。鉄道や高速道路、港湾を結ぶ基幹物流のネットゼロをめざす。
また、2026年8月に発表された「物流ネットワークの整備に向けた17項目の取り組み」に基づき、鉄道・港湾・空港をシームレスにつなぐ「複合一貫輸送(マルチモーダル輸送)」の整備も進められている。
■中国国家鉄路集団(国鉄):国鉄全体の脱炭素化において最も効果的な手段が「路線の電化」と再定義され、特に貨物輸送部門の電化・効率化を最優先課題に位置づける。トラックから鉄道への貨物輸送シフト(モーダルシフト)を進め、貨物路線の電気機関車化を加速させている。
世界最大の高速鉄道網を背景に、鉄道網自体に大規模な太陽光・風力発電を組み込み、鉄道ネットワーク自体を発電インフラとして運行電力に直接組み込む計画を進めている。
以上から、ネットゼロをめざす世界の鉄道業界は、電化を最終的な脱炭素手段と再評価している。欧州や中国では、都市圏や旅客部門での電化を拡大する方針で、グリーン電力の外部調達のみならず、鉄道会社が自社で再生可能エネルギーを設置・利用することが大きな潮流となっている。
一方で、膨大な投資を必要とするため急速な電化が困難な北米の長距離輸送では、既存のディーゼル機関車を使い代替燃料を使用する現実解が採用されている。
欧州ではディーゼル車両の新造を順次終了し、燃料電池車両とディーゼル・ハイブリッド車両への置き換え計画を進めてきたが、グリーン水素の調達コストが高く、供給インフラも十分でないため、燃料電池車両の計画の一時停止や実績のある蓄電池車両への方針転換などが進められている。
欧州と中国の政策の背景には、輸送部門全体の脱炭素化を進めるため、航空機・トラックから鉄道へのモーダルシフトを制度的に促す狙いがある。
『日本の鉄道業界』
国土交通省と日本民営鉄道協会は「2050年までのネットゼロ達成」を掲げ、2030年代に鉄道分野のCO2排出量を2013年度比で46%削減する目標を設定している。
2025年9月、国土交通省は①高効率車両・機器への置き換え、②非電化区間では2031年度以降にハイブリッド車両・蓄電池車両・水素燃料電池車両の新規導入、③駅舎や車両基地への太陽光パネル設置で設備容量を10年間で2倍以上にするなどをロードマップに示している。
■JR東日本:新目標として、2035年度に2013年度比60%削減、 2040年度に2013年度比73%削減を設定。
2026年7月、水素エネルギー利活用ロードマップで①燃料電池車両「HYBARI」を2027年度末に鶴見線や南武線の一部で営業運転開始、②2030年度末の営業運転をめざし高圧水素対応の次世代車両の開発を開始、③自前の川崎火力発電所への水素1%混焼が含まれている。
■JR西日本:2030年度までの削減目標を46%削減→50%削減へ上方修正。2035年度に2013年度比60%削減、2040年度に2013年度比73%削減を設定。
非電化区間は、短中期的に次世代バイオディーゼル燃料への100%置き換え、長期的(2030年代〜)には燃料電池車両への置き換えを検討。海外調達した水素を鉄道網で大量輸送する実証実験を開始し、スタート駅に水素ステーションを設けて自社用と地域向け水素供給拠点とする。
■JR東海:自営の火力発電所を持たないため、調達した再エネ安定化のため、2026年6月に「需給調整市場向けの蓄電システム」を設置し、2028年度の運用開始をめざす。
非電化区間は、次世代バイオディーゼル燃料の検討から水素燃料へ舵を切り、燃料電池車両以外にも出力が高い水素エンジンを搭載したハイブリッド車両の開発・実証を本格化している。
■東急電鉄:「2040年までに実質ゼロ」に目標を前倒し、2030年度の中間目標も上方修正。2022年4月、主に非化石証書を活用して「全路線・全駅を再エネ100%(実質CO₂ゼロ)」で運行開始。新型車両(6020系など)の導入により、従来比で消費電力を約4割削減し、駅照明の全LED化など省エネを推進。
■小田急電鉄:中間目標の「2030年度目標(50%削減)」を、2024年度実績の時点で達成。最新の省エネ車両(5000形など)への更新、沿線施設への太陽光パネルの設置に加え、コーポレートPPA(電力購入契約)を活用した外部からの長期的な再エネ確保で運行を進めている。
■阪急電鉄・阪神電気鉄道:関西電力の再エネプランや非化石証書を活用し、2025年4月より独自のコーポレートPPAにより「全路線・全駅を再エネ100%(実質CO₂ゼロ)」で運行を開始。鉄道施設への太陽光パネル設置推進や、蓄電池などの活用を組み合わせることで高度化を図る。
日本の鉄道の電化率は世界最高水準(JRで約75%、大手私鉄はほぼ100%)にあり、地方ローカル線に非電化区間を有するJR各社と大手私鉄とはネットゼロ戦略は異なる。
JR各社は国土交通省のロードマップに従い、電化区間では高効率車両・機器への置き換え、非電化区間では2031年度以降をめざしてハイブリッド車両・蓄電池車両・燃料電池車両の新規導入をめざしている。
JR東日本が水素ハイブリッド電車「HYBARI」の営業運転を2027年度末に開始する予定であるが、グリーン水素の調達コストが高く、供給インフラが十分には整備されていない問題を抱える。JR西日本はディーゼル車両の軽油→次世代バイオディーゼル燃料への100%置き換えを検証中である。
日本民営鉄道協会によると、大手私鉄16社全体の運転用電力における目標「2030年度までにCO2排出量を2013年度比で46%削減する」を、予定より6年も早い2024年度時点で前倒しクリア(46.8%削減)した。
これを受けて、私鉄各社は目標の引き上げや、これまでの「非化石証書」の購入から「コーポレートPPA(電力購入契約)」による長期契約による再エネ調達への見直しを急速に進めている。
世界の鉄道業界は”電化”を最終的な脱炭素手段と位置付けている。欧米・中国は電化区間の拡大とグリーン電力の自前調達を進め、非電化区間ではハイブリッド車両や蓄電池車両など、実績のある技術へと方針を修正している。一方、北米は電化が困難なため、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料への移行を中心に現実路線を選択している。
日本は、非電化区間で燃料電池車両を中心とした計画が進められてきたが、欧州で顕在化している「水素コスト・供給インフラ不足」という課題を抱えている。水素に過度に依存せず、ハイブリッド車両や蓄電池車両など現実的な選択肢を検討する必要がある。
また、欧州・中国は鉄道を脱炭素の主役に据えるため、政策・投資を強化して自動車・航空機から鉄道へのモーダルシフトを進めている。日本政府もモーダルシフトは掲げているが、民営化したJR各社の自助努力に依存しており、政策的な後押しが弱く世界の潮流に比べて明らかに遅れている。
コメント