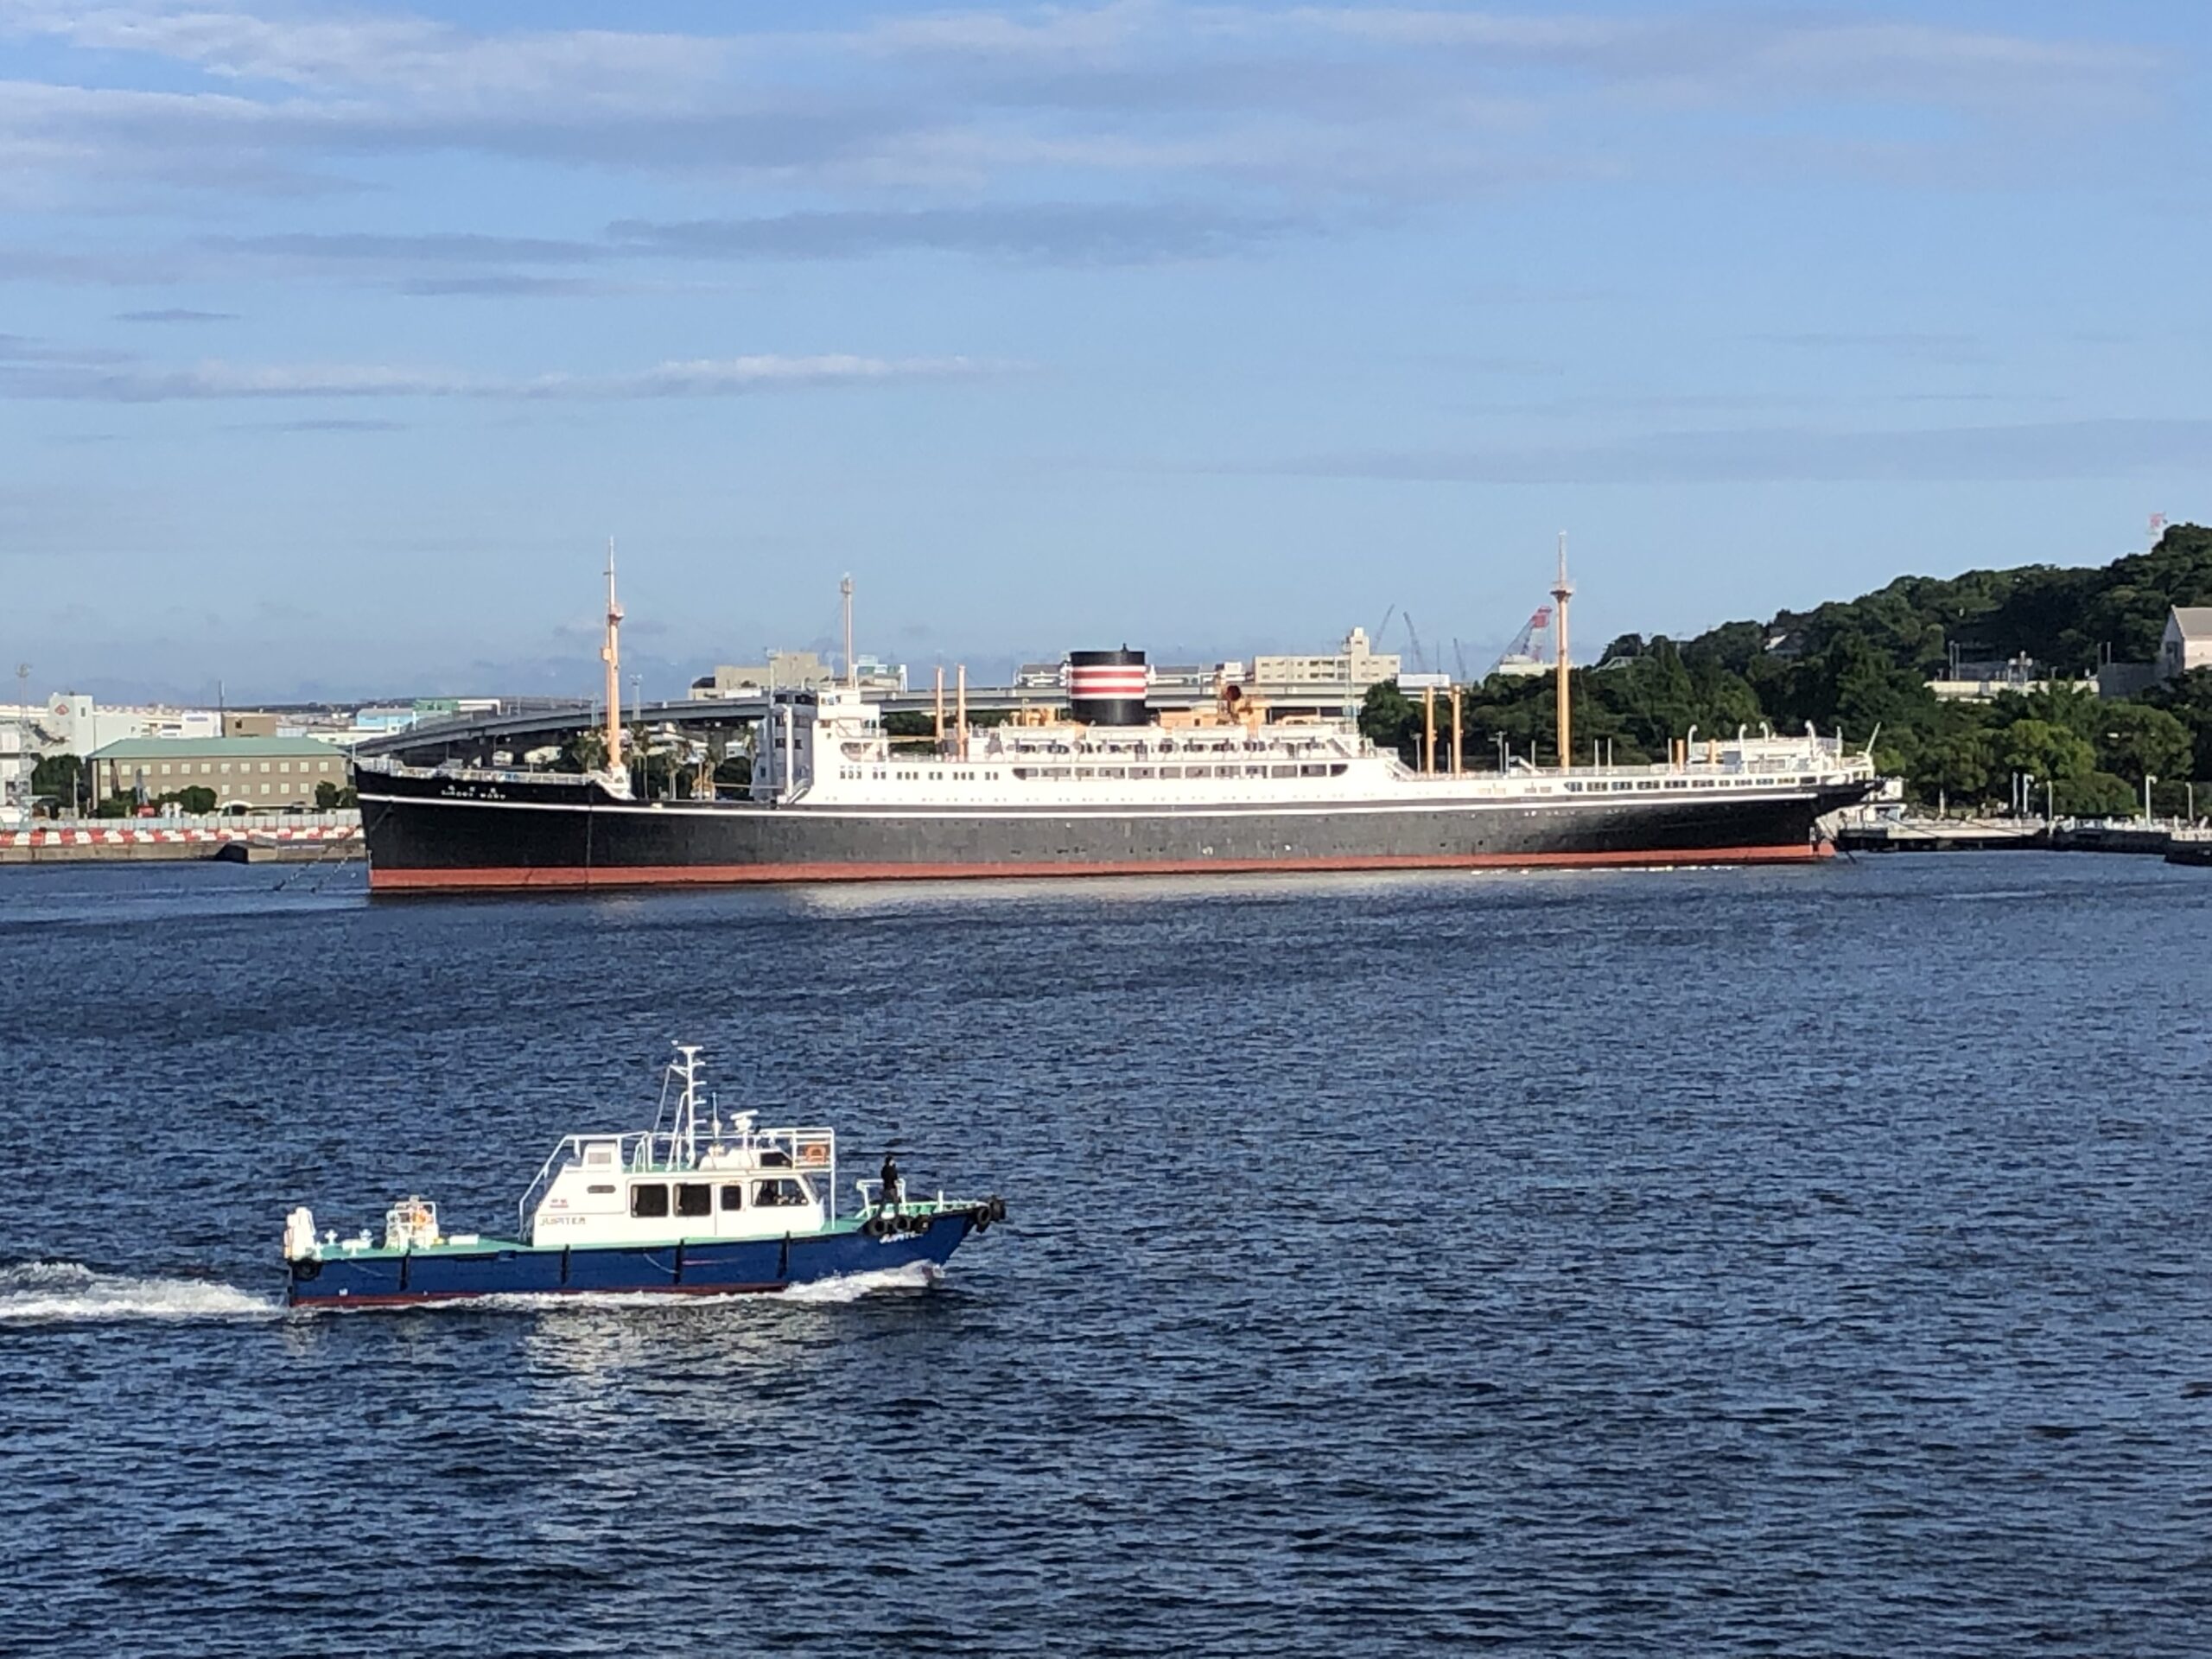
ゼロエミッション船実現に向け、蓄電池性能の観点から小中型船の電気推進船化が進められている。特に環境規制の厳しい欧州では、フェリーや旅客船の電気推進船化も進められている。
しかし、経済性の観点から、中大型船の多くは重油燃料のハイブリッド化と、LNG燃料への転換が推進されているのが現状である。今後、風力援用などの燃費向上策を実現しつつ、経済性が解決されれば水素燃料船あるいはアンモニア燃料船が実現される。
船舶の未来予測
エネルギーの変換期
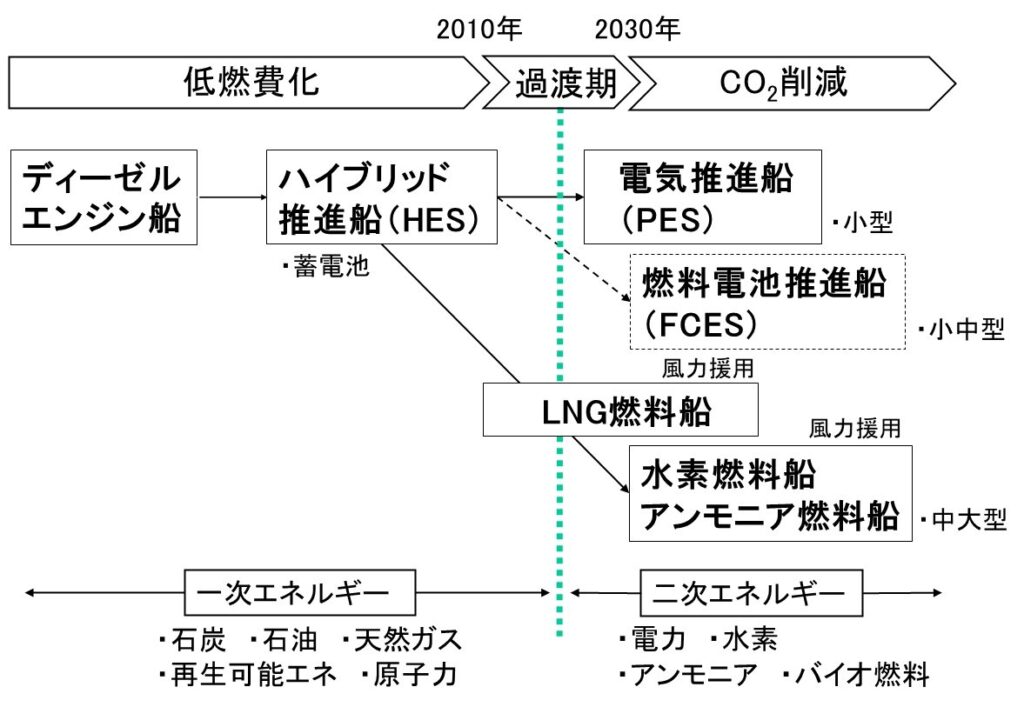
図1のように、国際海運への温室効果ガス(GHG)排出規制の圧力を受け、大手海運会社が主導して従来のディーゼルエンジン船の電動化(ハイブリッド化)が進められ、低環境負荷、低燃費化を実現してきた。しかし、年々厳しくなる環境規制から、ゼロエミッション船の開発へと舵を切り始めている。
抜本的なゼロエミッション船の実現に向け、現状の蓄電池性能から小型船は完全電気推進船に向かう。環境規制の厳しい欧州では、フェリー・旅客船の完全電気推進船が実現している。しかし、燃料電池推進船に関しては、経済性とグリーン水素供給の問題から普及は遅れる。
一方、より経済性が重視される主力の中大型船では、重油燃料のハイブリッド推進船からLNG燃料船へと燃料変換が始まったところである。今後、風力援用などの燃費改善策を実現しつつ、技術的・経済的な問題を解決して、将来的には水素燃料船あるいはアンモニア燃料船が実現するであろう。
いずれにしても、現在供給されているエネルギー源が一次エネルギーから二次エネルギーへと移行する過渡期にあることを認識しておく必要がある。次世代船舶の鍵を握るのは、低環境負荷を実現するための安価で豊富な水素あるいはアンモニアの供給の実現にある。
すなわち、再生可能エネルギーで発電した電力、その電力を使って製造したグリーン水素、あるいはグリーンアンモニアである。経済性重視の中大型船では、安価で十分な供給量が不可欠である。
経済的理由により化石燃料から製造された燃料、化石燃料を使う火力発電で発電した電力、化石燃料を改質して得られた水素を使う限り、ゼロエミッション船の実現は達成されない。すなわち、地球温暖化問題への対策として電気推進船、燃料電池推進船、水素燃料船などを使う意味はないのである。
現時点で、バイオマスを原料としたバイオ燃料や、カーボンリサイクルにより製造された合成燃料(e-fuel)は、高価格と供給量の問題から船舶への適用は限定的と考えられる。
次世代船舶の電動化トレンド
欧州での船舶用蓄電池市場は、 2012 年に就航した世界初の完全電気推進カーフェリー「アンペレ(Ampere)」(全長80m、幅20m、自動車120台、旅客数360人)の就航により本格化した。これは大型リチウムイオン電池の開発の時期とも一致している。
アンペレはシーメンスとノルウェーの造船会社フィエルストランド(Fjellstrand)が共同開発し、電気モーター(出力:450kW)2基とリチウムイオン電池(容量:1000kWh)を搭載している。
同時期に、欧州船級協会(DNV)が船舶用蓄電池に関する船級規則の整備を開始しており、同規則はノルウェー海事局に採用された。

電気推進船の開発はノルウェーが主導した結果、船舶用蓄電池市場で大きなシェアを持つに至った。現在、船舶用蓄電池の利用が多い船種は、フェリー、旅客船、オフショア船などであり、ディーゼルエンジンと蓄電池を組み合わせたハイブリッド推進船を中心に伸びている。
レジャー市場も成長しているが、小型船では完全電気推進船が多く、蓄電池容量は小さいため、船舶用蓄電池の市場の大部分は大型商船が占めている。

ノルウェーにおける電気推進フェリーの建造ブームは、他の沿岸航行船でも続くと予想される。長期的には、ハイブリッド化により蓄電池は船舶の主要な構成要素となり、それに伴い市場は成長する。
排出規制海域(ECA)の設定は、港湾エリアでのエミッションゼロを促し、電気推進船の導入が加速される。今後、成長が期待される電気推進船は、フェリー及び旅客船(大型 ROPAX 船を含む)、オフショア船、作業船、養殖場作業船、その他の沿岸航行船である。
船舶用蓄電池市場には、Wartsila(フィンランド)、Akasol AG(ドイツ)、Corvus Energy(カナダ)、Enchandia AB(スウェーデン)、Saft Total(フランス)、Siemens(ドイツ)、Leclanché SA(スイス)などが参入している。
北米や欧州では、ハイブリッド推進や完全電気推進の旅客船に対する需要が高い。これらの国々ではクリーンな水路輸送方式を推進しており、ディーゼルエンジン推進船に比べて運用コストの安いハイブリッド推進船、保守コストの大幅に安い完全電気推進船が注目を集めている。
船舶の新展開
「地球環境問題」という重い課題を受け、これを直接に解決すべく苦しんでいるのが、現在の船舶関連業界の姿である。しかし、苦しんでばかりではいられない。新しいアイデアの中に希望の光を見いだすことも必要である。
原子力発電船
米国や欧州より一足先にロシアと中国は小型モジュール炉(SMR)の導入を進めている。ロシアは「海上浮体式」のSMRを実用化し、陸上での建造も計画している。
2020年5月、ロシア国営ロスアトムは、世界初の浮体式原発「アカデミック・ロモノソフ」の商業運転を極東チュクチ自治区で開始した。小型炉「KLT-40S」(出力:3.5万kW)を2基搭載した船で、地区エネルギーの50%をまかなう。
2022年8月、ロスアトムは、北極圏用「海上浮揚式原子力発電ユニット(NFPU)」(出力:10.6万kW、熱出力:17.5万kW~19万kW)の初号船体起工式を中国の造船所で行った。チュクチ自治区内バイムスキー銅鉱山向けで、小型炉「RITM-200」を2基搭載したNFPUを4隻建造する。
船体は長さ140m、幅30m、総重量2万トン近くになる見通しで、完成した船体が中国の造船所からロシアに納入されるのは2023年末の予定である。1隻目のNFPUは、チュクチ自治区の銅鉱山に近いナグリョウィニン岬に係留され、運転開始は2026年末頃である。
2023年1月、韓国のサムスン重工業は、デンマークのSeaborg(シーボーグ)製コンパクト溶融塩炉(CMSR)を搭載した海上浮揚式の原子力発電所「CMSRパワーバージ」の概念設計を完了した。米国船級協会から初期段階の実行可能性の原則承認(AiP)を取得し、2028年までの商業化を目指す。
CMSRパワーバージは電気出力:10万kWのCMSRを2~8基搭載し、24年間の稼働が可能である。係留点まではタグ・ボート等で曳航し、製造期間が約2年と短いため大幅なコスト軽減が実現できる。CMSR内で異常信号が発生した場合、液体燃料の溶融塩が凝固するため安全性に優れている。
LNG発電船
2015年9月、三菱重工業はコンバインドサイクル発電システム(総出力:25万kW)を搭載したLNG発電船の受注を開始した。従来から島嶼部などでは小型ディーゼル発電設備(重油)が多用されているが、火力発電船の採用により安価(従来の2/3程度)でCO2排出量の少ない電力を供給できる。
また、陸上での発電所建設に必要な環境アセスや用地買収などが不要で建設期間を短縮化できるため、インドネシアやフィリピンなど多数の島からなる国々へ売り込みを進めている。
2019年8月、川崎重工業もLNG発電船(総出力:3万~8万kW)の基本承認を取得した。工期は約4年で、長さ100m程度の台船にガスエンジン/ガスタービン、発電機、LNGタンク、送電設備などを設置する。造船所で建造後、曳航して需要地近くの海上に設置する。小型LNG供給船も合わせて提供する。
島しょが多い東南アジアなどの新興国に売り込む計画である。また、海や河川があれば設置できる分散型電源であり、国内では災害時の緊急電源として電力会社や自治体などに売り込む。
2019年8月、商船三井とトルコのKaradeniz(カラデニズ)の子会社Karpower Internationalが、KARMOL(カルエムオーエル)のブランドで、モザンビーク北部のナカラ港で世界初のLNG発電船事業(出力:12万kW)を共同で実施すると発表した。
商船三井が浮体式LNG貯蔵・再ガス化設備、カラデニズが発電船を担い、発電された電力は陸上にある送電設備を通じてモザンビークの国営電力会社に供給される。
電気運搬船
2021年8月、パワーエックスは電気運搬船「Power ARK」の開発計画を発表した。洋上風力で得られた電力を大型系統用蓄電池(100個積載、容量:222MWh)に充電し、日本近海を需要地に向けて航行する。2025年までにプロトタイプを開発する計画である。
2021年12月、パワーエックスは電気運搬船「Power ARK」の開発に向け、今治造船との資本業務提携契約を締結した。実証試験後には系統用蓄電池を1000個積載できるPowerARK1000や、3000個積載できるPowerARK3000などの超大型船の製造も想定している。
2022年1月、パワーエックスは船舶用蓄電池の開発と電気運搬船「Power ARK」及び電気推進船の試験運航に向け、日本郵船との協業に関する覚書を締結し、同年3月には「Power ARK」のプロトタイプ船の設計開発、試験運航に向け、日本海事協会と協業に関わる MOU(基本合意書)を締結した。
2022年6月、パワーエックスが岡山県玉野市に蓄電池組立工場「Power Base」の新設を発表した。敷地面積は約 28,272m2、生産能力は最大 5 GWh/年としている。2023 年にテスト生産を開始し、2024 年から船舶用蓄電池、EV急速充電器、定置用蓄電池などの製造・販売を開始する。
2023年5月、九州電力とパワーエックスは、世界初の蓄電池の海上送電事業について共同で検討すると発表した。送電線には容量に制約があり、再エネ電力を蓄電池にためて船で運搬することで補う。九州と本州間の送電のほか、遠隔地の再生エネ発電所から企業に直接電気を供給する検討を行う。
パワーエックスは、電気運搬船の初号機「PowerX Ark 100」(船長140m、容量241MWh、航続距離:300km)を2025年に完成、2026年に国内外で実証実験を始める。搭載する蓄電池は、安価で安全性が高いリン酸鉄リチウムイオン(LFP)電池を使用し、サイクル寿命は6000サイクル以上である。
また、九州電力と、電気運搬船を利用した海上送電事業を開始すると発表し、横浜市とは電気運搬船利活用を通じた横浜港のカーボンニュートラルに向けて連携協定を締結している。
CCS搭載船とCO2運搬船
2019年10月、デンマークの海事研究開発センターを中心にCO2回収装置を搭載した船(CCS搭載船)を開発する「DecarbonICE」プロジェクト立ち上げられた。将来的にバイオ燃料などと組み合わせ、排出するCO2よりも回収するCO2の量が上回る「カーボンネガティブ」を構想に入れている。
2020年8月、三菱造船、川崎汽船、日本海事協会が、国土交通省海事局の補助事業で陸上用のCO2回収装置を実船搭載して試験運転すると発表した。「CC-Ocean (Carbon Capture on the Ocean)」プロジェクトである。
一方、脱炭素社会の実現に向けて、船上CCS搭載によりCO2を回収して貯留した後、CO2を有効利用する二酸化炭素回収・有効利用・貯留(CCUS:Carbon dioxide Capture Utilisation and Storage)の開発が必要である。
液化CO2の海上輸送はCCUSバリューチェーンの中で回収地と貯留地、もしくは回収地と有効利用地を効率的に結ぶ手段として重要な役割を担う。日本や北欧でCO2海上輸送の実証試験が始められている。
台風発電船
2022年5月、横浜国立大学の台風科学技術研究センターが、台風発電船の開発に乗り出した。台風の風を帆で受けた船が進む力を利用して水中に取り付けた発電機を回し、得られた電力は蓄電池に蓄えたり、海水から水電解により水素を製造する。
台風発電船の運航には台風の進路や強さを高精予測する技術が重要になる。海上のどこに船を配置してどのようなルートで走らせるかで、発電効率が大きく変わる。5年後には台風を再現した実験施設で模型船を走らせ、10年後までには小型の実証船を建造し、海上で実際に性能を調べる計画としている。
造船エンジニアリング事業
世界の造船業界は中国のシェア(新造船受注量ベース)が2021年に45%、韓国が39%と圧倒的に強く、日本は12%に留まる。2000年代に入り、低価格競争で中国・韓国勢に敗れ、国内造船メーカーは事業規模の大幅縮小を進めた。三菱造船はエンジニアリング事業に力点を移している。
造船業界の動向
世界の造船業界では中国のシェア(新造船受注量ベース)が2021年に45%、韓国が39%と圧倒的に強く、日本は12%、その他4%である。2000年代に入り、低価格競争を展開する中国、韓国勢との競合に敗れ、国内の造船メーカーは事業規模の大幅縮小を余儀なくされた。
一方で、日本の国際海運企業の保有船腹量は世界の11%を占め、世界第2位である。日本郵船、商船三井、川崎汽船は船隊規模で世界10位以内に入り、国際海事機関(IMO)から温室効果ガス排出規制を直接に受け、ゼロエミッション船の開発を積極的に推進している
三菱造船の新展開
事業規模の縮小が進む中で、主要な国内造船メーカーはエンジニアリング事業に力点を移している。
2022年、三菱造船が新たに始めたエンジニアリング事業は、三菱造船性能推定&線図選定システム(MiPoLin:MITSUBISHI SHIPBUILDING POWER PREDICTION & LINES SELECTION)を核とした船舶の開発支援サービスである。
MiPoLinは、三菱重工業船型試験場において、100年以上に渡り蓄積された1200件以上の水槽試験データを利用して、船型創製とその性能推定が行えるWebベースのシステム。
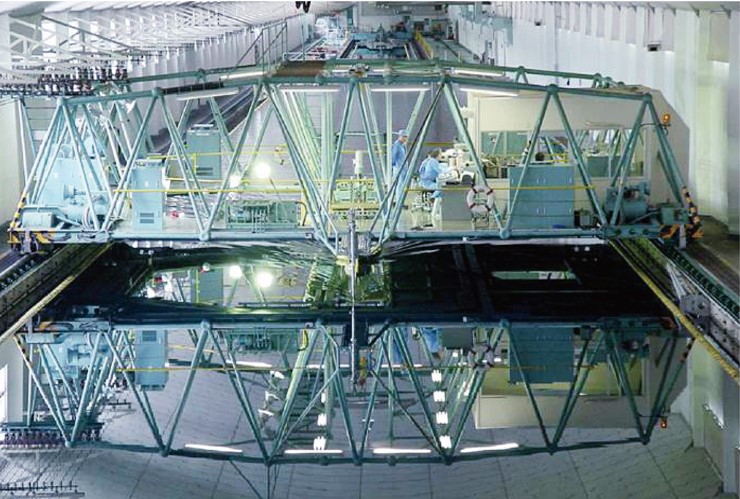
顧客が計画船の主要項目(船種、概略寸法、排水量など)を入力し、船型設計データベースから計画船に近い船型を検索し、抵抗カーブ等の試験結果を比較・評価できる。選択した船型をベースに計画船の要項に合わせた船型の創生を行い、エンジン出力やプロペラ設計などの性能を推定できる。
関連する開発支援サービスとして、流体設計(CFD)による最適船型検討、船首バルブ最適化/省エネデバイスの設計、水槽試験の請負などをラインアップしている。
また、三菱造船は、重油燃料に対する硫黄酸化物(SOx)スクラバー、次世代船舶燃料のLNGガス供給システム、CCSU(CO2分離回収・貯留、利用)など環境技術で強みを有しており、今後、環境規制が厳しくなる状況下で、技術を持たないアジアの造船会社の囲い込みを目指している。
顧客は造船会社や海運会社を想定しており、需要が見込めるアジアを中心に売り込みを進めた結果、受注を実現している。
アナロジー
1990年代まで”ものづくり”で日本経済を牽引した造船業界であったが、価格競争で中国・韓国勢に敗れた。生き残りを賭けた三菱造船のエンジニアリング事業の成否は興味深い。
シミュレーション技術が未発達な時代、大型水槽試験による船体モデル試験は設計の最終確認として重要な位置付けであった。しかし、様々なシミュレーション技術が高度化した現在、大型モデル試験の出番は激減しており、高額な装置の維持・管理を含めた使い方が他業界においても参考になる。
航空機、自動車業界では大型風洞試験、土木建設、電機・機械業界では大型加振試験などなど。
船舶業界の「2050ネットセロ」の現状
世界の主要な船舶保有会社(船社)は、「2050年までのネットゼロ達成」をめざす国際海事機関(IMO)の目標達成をめざしてきたが、現実解として従来の重油からLNG・メタノール・アンモニアなどの次世代燃料対応船への投資と計画を進めている。

EUの排出量取引制度(EU ETS)に海運分野が組み込まれるなど経済的ペナルティが現実化し、船社では保有船隊の運行効率化や速度減速(スロー・ストリーミング)の徹底が進められている。また、クリーン燃料の調達コストが従来燃料の重油よりも大幅に高いため、サプライチェーン全体でのコスト負担も検討されている。
欧州の船舶保有会社
2026年7月、欧州委員会は産業界の競争力維持や負担軽減を目的に、EU ETS(排出量取引制度)の大幅な緩和・見直し案を公表した。一方で、段階的に進められてきた海運向けEU ETSの適用比率が、2026年1月で100%(全額課税)に達した。船社は脱炭素の前倒しから、実効性重視の戦略を取らざるを得ない。
■MSCグループ(スイス):「2050年までのネットゼロ達成」を掲げ、オフセット(排出権購入)に頼らず環境配慮型船舶(バイオ燃料ソリューションやLNG燃料船)への巨額投資を進めている。国際海事機関(IMO)が定める2030年の脱炭素目標に対し、保有船隊の運行効率化などで5年前倒しでの達成を公表。
■マースク(Maersk、デンマーク):「2050年までのネットゼロ達成」を掲げ、バイオ燃料や次世代の代替燃料の低コスト調達めざし、実効性のあるサプライチェーン構築と運用見直しを継続。メタノール燃料船の導入を当初計画から大幅に前倒しして推進している。
■CMA CGM(フランス):「2050年までのネットゼロ達成」を維持し、2030年までに2008年比で30%減、2040年までに80%減と前倒し。LNG主体からメタノール・バイオ燃料への多燃料化への戦略見直しを実施。
LNGデュアル燃料船は2029年までに約138隻、メタノールデュアル燃料船は2022年~2023年に合計24隻を発注。2030年までにエネルギー消費における代替燃料の比率を50%にする目標を掲げる。
■ハパックロイド(Hapag-Lloyd、ドイツ):「2045年までのネットゼロ達成」と前倒し設定。150隻以上のコンテナ船を対象とした大規模な効率化・改修工事を推進。シースパン(Seaspan)などと協働し、既存船舶をメタノール燃料に対応する改造プロジェクト(Project SAVER CleanBlue)を完了し実証している。
デンマークのマースクは、2026年から中国ロンジー(LONGi)と農業残渣を原料としたバイオエタノールの長期オフテイク契約を締結して供給を受けている。また、2026年2月には欧州エナジー(European Energy)からは合成燃料(e‑メタノール)を1000トンの供給を受け、その他の複数の欧米企業と交渉中である。
最近の分析によると、2035年に世界で 2000〜3000万トン/年のグリーンメタノールが必要であるが、現在の商業生産レベルは数十万トン規模で、需要の1〜2%と完全に不足している。また、2026年時点のコストは、バイオメタノール:900~1400ドル/トン、e-メタノール:1600〜2,00ドル/トンで、船舶用重油(VLSFO):500~800ドル/トンの2~4倍と高コストである。航空機におけるSAFと全く同じ問題に直面している。
しかし、現時点で最も実装可能性の高い現実解として浮上しているのは、のデンマークのマースク(Maersk)が主導する「グリーンメタノール Maersk」である。
メタノールは既存の重油タンクや供給インフラが使用でき、既存のディーゼルエンジンを若干の改造で流用できる。また、船舶で使いやすい常温・常圧の液体燃料で、毒性はあるがアンモニアより圧倒的に安全で、水素よりもインフラ整備が容易である利点を有している。
中国の船舶保有会社
政府は「2030年までのカーボンピークアウト、2060年までのカーボンニュートラル(3060目標)」を堅持しつつ、中国国務院が2026年7月に発表した「第15次5カ年カーボンピークアウト・アクションプラン」では、急激な脱炭素による経済混乱やエネルギー不足を徹底的に回避する現実路線が明記された。一方で2026年4月には、中国交通運輸部は2030年までに2025年比でCO215%以上の削減を法的に義務付けている。
■COSCO shipping(中国遠洋海運集団):「2050年までのネットゼロ達成」を掲げ、タンカー部門の2030年までの排出ピークアウトに向けたロードマップを維持・推進。メタノールデュアル燃料コンテナ船の大量導入や、船舶用バイオ燃料(B24やB30)の給油・利用を拡大、水素・アンモニアの可能性も検証。
日本の船舶保有会社
国土交通省・経済産業省や大手海運・造船各社は、「2050年ネットゼロ」を維持し、グリーンイノベーション基金(次世代船舶の開発:350億円) を活用し、2026年にアンモニア・水素燃料船の実証運航を予定。内航海運ではメタノール燃料船や電気推進船、ハイブリッド船を特定船舶に指定して補助金で支援する。
一方で、国際規制(EU ETS 100%適用など)に対応するため、日本の船社(日本郵船、商船三井、川崎汽船)はバイオ燃料の活用を急拡大させている。
■日本郵船(NYK):「2050年までのネットゼロ達成」を掲げ、2030年に排出量を45%削減(2021年度比)の中間目標を2025年に前倒し設定。バイオ燃料の技術検証、大気中からのCO2除去(CDR)クレジットの試験調達や商用化へ参画。サプライチェーン全体を網羅するGHG排出量の集計精度を向上する。
■商船三井(MOL):「2050年までのネットゼロ達成」を掲げ、2026年4月に経営計画「BLUE ACTION 2035」Phase 2を策定。LNG燃料船をベースに、多様な次世代クリーン燃料への転換を推進。自然由来(マングローブ再生等)や技術系(DAC、風化促進など)のカーボンクレジット創出・調達を強化する。
■川崎汽船(K Line):「2050年までのネットゼロ達成」を掲げ、2030年にCO2排出効率を2008年比で50%改善の中間目標を設定。LNG燃料船やLPG燃料船の導入拡大、バイオLNGやバイオ燃料(B24)の導入、風力推進システムの活用などの省エネ技術による燃費・CO2排出の削減を進めている。
船舶業界の脱炭素化は、燃料転換だけでなく、運航効率化・既存船の改造・クレジット活用・再エネ援用など多層的な取り組みが進められている。燃料面では、短期的にはLNG・メタノール燃料に対応したデュアル燃料船の建造が急増し、多くの船社は「単一燃料戦略」から「多燃料戦略」へ移行している。
一方、長期的には次世代ゼロエミッション船の燃料としてアンモニア・水素を掲げてきたが、アンモニアの毒性の問題や水素の安全性の確保、いずれも供給インフラは未整備、重油コストに対してグリーンアンモニアは4~6倍、液化水素は5~10倍以上と高価格のために遅れており、見直しが必要な状況にある。
現在、現実解として浮上しているのが、デンマースクのマースクが主導する「グリーンメタノール Maersk」であるが、航空業界におけるSAFと同様に、”極端な供給量の不足”と”化石燃料の数倍”という高価格が、船社の経営を直撃している。
2026年7月、欧州委員会は船主に対する経済的支援策として 「EU ETS 指令(Directive 2003/87/EC)」と「MSR決定(Decision 2015/1814)」を同時に改正し、2040年に向けてGHG排出枠を急激に減らしすぎないように見直した。今後、船社の脱炭素の中間目標の見直しが始まる。
鉄道の未来予測
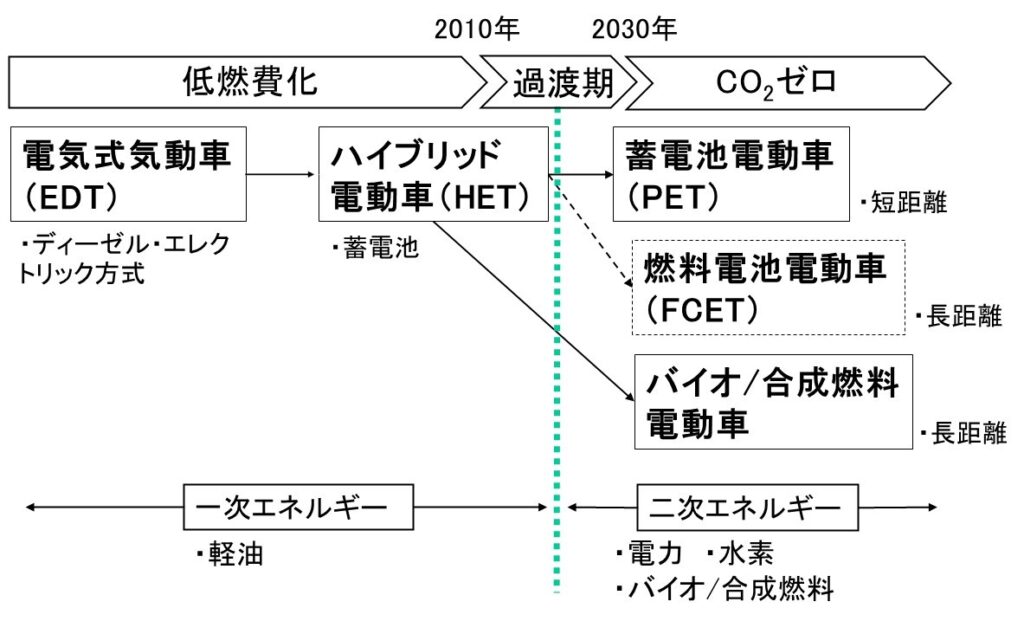
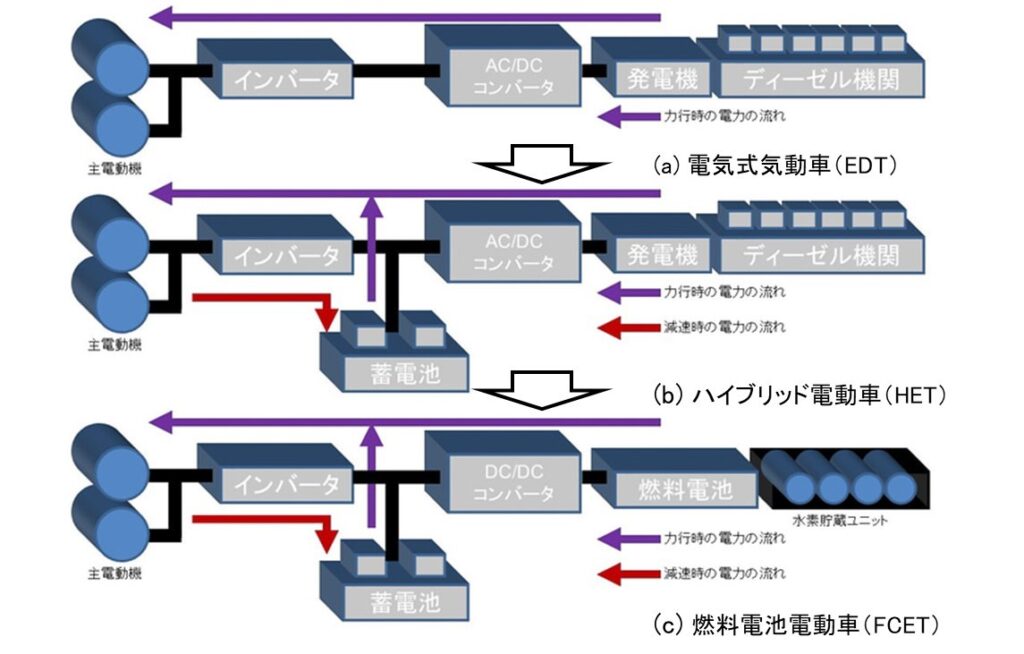
鉄道分野の未来は、リニア新幹線の実現にある。しかし、電化率が60~70%の日本では、脱炭素社会の実現を目指して、JR各社が亜幹線・ローカル線を中心に運用する非電化区間のディーゼル・エレクトリック方式の気動車(電気式気動車)を対象に、CO2排出量の削減を進める必要がある。
ゼロエミッション気動車の実現に向けては、現行の蓄電池性能の観点から、高効率のハイブリッド電動車(HET)を経て、短距離走行向けには蓄電池電動車(PET)の実用化が始まっている。また、長距離走行向けには燃料電池電動車(FCET)の実証試験が始まっている。
一方で、長距離走行向けには、ディーゼル・エレクトリック気動車に代り、バイオ/合成燃料電動車の実証試験も始まっている。今後、燃料電池電動車(FCET)とバイオ/合成燃料電動車は、経済性の観点からの選択が必要であるが、初期投資の不要なバイオ/合成燃料電動車が一歩リードするか。
現在、鉄道分野においても供給されるエネルギー源が一次エネルギーから二次エネルギーへと移行する過渡期にある。亜幹線・ローカル線の非電化区間において、CO2ゼロを実現するためは、再生可能エネルギー電力、水素、バイオ燃料、合成燃料(e-fuel)の供給が基本となる。
すなわち、再生可能エネルギーで発電した電力を始めとし、その電力を使って製造したグリーン水素、あるいはバイオマスを原料としたバイオ燃料や、カーボンリサイクルにより製造された合成燃料(e-fuel)である。今後、軽油並みの低コスト化と、十分な供給量の確保が重要である。
運輸機器の中で最も電化が進んでいる鉄道分野であるが、多くは化石燃料を使う火力発電で発電した電力が供給されているのが現状である。再生可能エネルギーで発電した電力を使わない限り、真のCO2ゼロの目標は達成されないことはいうまでもない。
電気式気動車の電動化トレンド
ディーゼルエンジンで発電機を回し、電力のみを使い電動機で走るのが、ディーゼル・エレクトリック方式とも呼ばれる電気式気動車(EDT:Electric Diesel Train)である。
ハイブリッド電動車(HET:Hybrid Electric Train)は、ディーゼルエンジンで発電機を回転し、得られた電力を蓄電池に貯め、電動機で駆動するシリーズ方式と、ディーゼルエンジンと電動機の両方で直接駆動するパラレル方式に大別される。国内では、パラレル方式は実用化されていない。
2014年に採用が始まる旅客車両用の蓄電池電動車(BET:Battery Electiric Train)は、電化区間ではパンタグラフを上昇させ、架線から給電を受けて走行しながら、同時に蓄電池への充電を行う。非電化区間ではパンタグラフを降下させ、蓄電池からの電力のみで走行する。
折り返し駅などで専用の充電設備で急速充電が行われる。蓄電池容量により運行距離が制約されるため、現状では30km程度の路線が上限である。減速時に走行用の電動機が発電機として機能し、発生した回生エネルギーを蓄電池に貯める。
2018年9月には、ドイツ・ハノーバー近郊の地域鉄道路線で、車両上に燃料電池と水素タンクを搭載した燃料電池鉄道が、世界初の営業運転を開始した。
ディーゼル・エンジンの代わりに燃料電池を電力供給源とするのが燃料電池電動車(FCET:Fuel Cell Electric Train)であり、国内では実証試験段階にある。ディーゼル・エンジンがなくなるため低騒音化が可能で、メンテナンスの負担軽減が期待できる。
2022年2月、JR東日本は燃料電池電動車「FV-E991系」(愛称HYBARI)を公開し、実証試験(南武線川崎~登戸間と南武線支線(浜川崎~尻手間)、鶴見線)を開始すると公表した。2030年までの実用化を目指し、ローカル線の一部で運行しているディーゼル気動車を燃料電池電動車に置き換える。

バイオ燃料電動車
バイオ燃料電動車は、2023年1月、JR西日本が主にローカル線を走る全ディーゼル車両でバイオ燃料の導入方針を掲げた。また、2023年9月、JR九州がバイオディーゼル燃料を列車に導入するための実証実験を始めると発表した。
ドロップイン型であれば、従来のディーゼルエンジンがそのまま使用できるため初期投資は不要である。しかし、現在のバイオ燃料価格は軽油の数倍と高価であり、ローカル線の採算が悪化する中で、高コストをどう負担するかが課題である。
一方、改正地域公共交通活性化再生法が制定され、ローカル線の存廃議論を国土交通省が仲介する「再構築協議会」の設置が始まった。最適な交通について自治体とJRが議論する一方で、運転手不足からバスが減便となる2024年問題もクローズアップされており、行く先は多難である。
ローカル線のオール電化の可否は低コスト化にある。蓄電池電動車の普及にはリチウムイオン電池の高性能化と低コスト化が鍵で、自動車用蓄電池の開発動向を見極めながら進められる。
また、燃料電池電動車の普及は、低コストで豊富なグリーン水素の供給が前提条件である。
この前提条件が崩れると、”つなぎ”の役割りであるドロップイン型バイオ燃料電動車が、脱炭素の本命となるが、バイオ燃料の低コスト化と供給量の確保が課題である。
鉄道業界におけるグリーン化の現状
世界の主要な鉄道業界におけるカーボンニュートラル戦略は、「2050年までのネットゼロ達成」を掲げ、2030年〜2040年の中間目標を大幅に前倒し・厳格化する見直しを行っている。
世界の鉄道業界は”電気式気動車”を最終的な脱炭素手段と位置付けている。非電化区間ではハイブリッド電動車、燃料電池電動車、蓄電池電動車など、実績のある技術へと方針を見直している。一方、電化が困難な国・地域では、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料へと現実路線を選択している。
2025年11月、国際鉄道連合(UIC)の報告書「Global Rail Sustainability Report」によると、世界の鉄道は旅客の7%、貨物の6%を担うが、運輸部門のGHG排出量のわずか1%しか占めず環境優位性をPRする。
さらなる脱炭素化の加速と自動車・航空機から鉄道へのモーダルシフトを促すため政策の強化が必要であり、欧州・中国などでは規制や投資の見直しが加速している。
欧州の鉄道会社
欧州の鉄道団体(CERやUNIFEなど)は、排出量取引制度(EU-ETS)の改定(2026年7月案)に合わせ、自動車・航空機から徴収した炭素税を、鉄道インフラに優先投資すべきとの共同声明を発表した。
欧州委員会は、2025年後半に欧州高速鉄道網の加速計画を導入。主要都市間の移動時間を半減させ、2030年までに500km未満の定期集団移動を航空機からのモーダルシフトを強制的に促す方針。
■ドイツ鉄道(DB、Deutsche Bahn):「2040年ネットゼロ」へ10年前倒し、国際基準(SBTi)の承認を取得。
「グリーンスチール」の導入試験を本格化し、2025年までに工場・オフィス・駅舎を100%グリーン電力化した。ディーゼル車両の燃料電池車両とディーゼル・ハイブリッド車両への置き換え計画を加速している。
■フランス国鉄(SNCF):「2050年ネットゼロ達成」を掲げ、中間目標を2030年までにGHG排出量を42%削減(2022年比)するロードマップの見直しを進めSBTiの検証を受けた。ディーゼル車両の燃料電池車両とディーゼル・ハイブリッド車両への置き換え計画を加速し、子会社「SNCFリニューアブルズ」により、2030年までに1000MWpの太陽光発電を整備し、総電力の15〜20%を自給する計画へ舵を切る。
欧州主要国の鉄道の電化率は、英国38%、フランス55%、ドイツ60%とばらつきがある。そのため、欧州は電化区間を対象にした使用電力のグリーン化と、非電化区間を対象にディーゼル車両を燃料電池車あるいはディーゼル・ハイブリッド車への置き換えを進めている。
2018年9月、フランス・アルストムの燃料電池車両(Coradia iLint)が、ドイツ北部で営業運転を開始した。しかし、グリーン水素の調達コストが高く、車両トラブルや運休も相次いだため、現在は電化・非電化両区間に対応できる架線式蓄電池電動車両やバイモード車両との比較を進めている。
北米(アメリカ・カナダ)の鉄道会社
米国の主要な鉄道会社は「2050年ネットゼロ」という長期目標を掲げ、2030年代の具体的・科学的な実行ロードマップへと見直しが進められている。(ただし、Amtrakは2045年に前倒し) 北米では欧州・中国と比べて電化率が低く、既存のディーゼル機関車を活用できる代替燃料を中心とする現実路線を選択。
■アムトラック(Amtrak:全米鉄道旅客公社):「2045年ネットゼロ」を掲げ、100万ガロン(約454.6万ℓ)/年以上の化石燃料をバイオディーゼル(HVO)へ置換し、GHG排出量を約63%削減。
また、「Amtrak Airo」(ハイブリッド車両)への置換、2030年カーボンフリー電力の100%調達、メーカーと連携して電動機関車、FC機関車、水素機関車など次世代機関車の研究開発を進めている。
■BNSF鉄道(貨物):「2030年までにGHG排出量を30%削減(2018年比)」の中間目標を掲げ、2025年時点で20%排出削減を達成。バイオディーゼル(FAME20%とHVO80%を混合)燃料の走行試験・実用化を進め、長距離移動は代替燃料を指向し、貨物ヤード内は電動クレーン化などを推進。
一方、燃料電池車両の試験運行や、長距離対応の大型蓄電池機関車の技術開発を継続している。
■ユニオン・パシフィック鉄道(Union Pacific、貨物):「2030年までにGHG排出量を26%削減(2018年比)」を掲げ、2025年時点で約20%排出削減を達成。国際基準(SBTi)の承認を取得した。
バイオディーゼル(FAMEやHVO)の混合割合を2025年10%、2030年20%へと引き上げ、貨物ヤードや短距離運行のネットゼロへ投資。メーカーと共同で蓄電池機関車とハイブリッド機関車の実証試験を実施。
■カナディアン・ナショナル鉄道(CN):「2050年ネットゼロ目標」を掲げ、計画をアップデートして国際基準(SBTi)の承認を取得。急進的な電化ではなく、バイオディーゼル(FAMEやHVO)の混合比率を高めることに注力し約10%を達成している。
北米の鉄道の電化率は米国 0.6%、カナダ0%と極めて低く、欧州や中国とは前提条件が大きく異なる。そのため既存のディーゼル機関車を活用できるバイオ系燃料の混合比率を早期に引き上げる現実的な見直しを中心に進め、将来を見据えた蓄電池機関車とハイブリッド機関車は実証試験段階にある。
中国の鉄道会社
国主導の「3060ダブルカーボン」に則り、「物流効率化を目的とした環境インフラの強靭化」と「急速な脱炭素による経済混乱を避ける現実路線」を基本とし、鉄道の電化を最優先としている。
2026年3月、国家発展改革委員会は第15次5カ年計画の期間中に、中国全土で1万km以上の「ゼロカーボン輸送回廊」の配置を示した。鉄道や高速道路、港湾を結ぶ基幹物流のネットゼロをめざす。
また、2026年8月に発表された「物流ネットワークの整備に向けた17項目の取り組み」に基づき、鉄道・港湾・空港をシームレスにつなぐ「複合一貫輸送(マルチモーダル輸送)」の整備も進められている。
■中国国家鉄路集団(国鉄):国鉄全体の脱炭素化において最も効果的な手段が「路線の電化」と再定義され、特に貨物輸送部門の電化・効率化を最優先課題に位置づける。トラックから鉄道への貨物輸送シフト(モーダルシフト)を進め、貨物路線の電気機関車化を加速させている。
世界最大の高速鉄道網を背景に、鉄道網自体に大規模な太陽光・風力発電を組み込み、鉄道ネットワーク自体を発電インフラとして運行電力に直接組み込む計画を進めている。
以上から、ネットゼロをめざす世界の鉄道業界は、電化を最終的な脱炭素手段と再評価している。欧州や中国では、都市圏や旅客部門での電化を拡大する方針で、グリーン電力の外部調達のみならず、鉄道会社が自社で再生可能エネルギーを設置・利用することが大きな潮流となっている。
一方で、膨大な投資を必要とするため急速な電化が困難な北米の長距離輸送では、既存のディーゼル機関車を使い代替燃料を使用する現実解が採用されている。
欧州ではディーゼル車両の新造を順次終了し、燃料電池車両とディーゼル・ハイブリッド車両への置き換え計画を進めてきたが、グリーン水素の調達コストが高く、供給インフラも十分でないため、燃料電池車両の計画の一時停止や実績のある蓄電池車両への方針転換などが進められている。
欧州と中国の政策の背景には、輸送部門全体の脱炭素化を進めるため、航空機・トラックから鉄道へのモーダルシフトを制度的に促す狙いがある。
日本の鉄道会社
国土交通省と日本民営鉄道協会は「2050年までのネットゼロ達成」を掲げ、2030年代に鉄道分野のCO2排出量を2013年度比で46%削減する目標を設定している。
2025年9月、国土交通省は①高効率車両・機器への置き換え、②非電化区間では2031年度以降にハイブリッド車両・蓄電池車両・水素燃料電池車両の新規導入、③駅舎や車両基地への太陽光パネル設置で設備容量を10年間で2倍以上にするなどをロードマップに示している。
■JR東日本:新目標として、2035年度に2013年度比60%削減、 2040年度に2013年度比73%削減を設定。
2026年7月、水素エネルギー利活用ロードマップで①燃料電池車両「HYBARI」を2027年度末に鶴見線や南武線の一部で営業運転開始、②2030年度末の営業運転をめざし高圧水素対応の次世代車両の開発を開始、③自前の川崎火力発電所への水素1%混焼が含まれている。
■JR西日本:2030年度までの削減目標を46%削減→50%削減へ上方修正。2035年度に2013年度比60%削減、2040年度に2013年度比73%削減を設定。
非電化区間は、短中期的に次世代バイオディーゼル燃料への100%置き換え、長期的(2030年代〜)には燃料電池車両への置き換えを検討。海外調達した水素を鉄道網で大量輸送する実証実験を開始し、スタート駅に水素ステーションを設けて自社用と地域向け水素供給拠点とする。
■JR東海:自営の火力発電所を持たないため、調達した再エネ安定化のため、2026年6月に「需給調整市場向けの蓄電システム」を設置し、2028年度の運用開始をめざす。
非電化区間は、次世代バイオディーゼル燃料の検討から水素燃料へ舵を切り、燃料電池車両以外にも出力が高い水素エンジンを搭載したハイブリッド車両の開発・実証を本格化している。
■東急電鉄:「2040年までに実質ゼロ」に目標を前倒し、2030年度の中間目標も上方修正。2022年4月、主に非化石証書を活用して「全路線・全駅を再エネ100%(実質CO₂ゼロ)」で運行開始。新型車両(6020系など)の導入により、従来比で消費電力を約4割削減し、駅照明の全LED化など省エネを推進。
■小田急電鉄:中間目標の「2030年度目標(50%削減)」を、2024年度実績の時点で達成。最新の省エネ車両(5000形など)への更新、沿線施設への太陽光パネルの設置に加え、コーポレートPPA(電力購入契約)を活用した外部からの長期的な再エネ確保で運行を進めている。
■阪急電鉄・阪神電気鉄道:関西電力の再エネプランや非化石証書を活用し、2025年4月より独自のコーポレートPPAにより「全路線・全駅を再エネ100%(実質CO₂ゼロ)」で運行を開始。鉄道施設への太陽光パネル設置推進や、蓄電池などの活用を組み合わせることで高度化を図る。
日本の鉄道の電化率は世界最高水準(JRで約75%、大手私鉄はほぼ100%)にあり、地方ローカル線に非電化区間を有するJR各社と大手私鉄とはネットゼロ戦略は異なる。
JR各社は国土交通省のロードマップに従い、電化区間では高効率車両・機器への置き換え、非電化区間では2031年度以降をめざしてハイブリッド車両・蓄電池車両・燃料電池車両の新規導入をめざしている。
JR東日本が水素ハイブリッド電車「HYBARI」の営業運転を2027年度末に開始する予定であるが、グリーン水素の調達コストが高く、供給インフラが十分には整備されていない問題を抱える。JR西日本はディーゼル車両の軽油→次世代バイオディーゼル燃料への100%置き換えを検証中である。
日本民営鉄道協会によると、大手私鉄16社全体の運転用電力における目標「2030年度までにCO2排出量を2013年度比で46%削減する」を、予定より6年も早い2024年度時点で前倒しクリア(46.8%削減)した。
これを受けて、私鉄各社は目標の引き上げや、これまでの「非化石証書」の購入から「コーポレートPPA(電力購入契約)」による長期契約による再エネ調達への見直しを急速に進めている。
世界の鉄道業界は”電化”を最終的な脱炭素手段と位置付けている。欧米・中国は電化区間の拡大とグリーン電力の自前調達を進め、非電化区間ではハイブリッド車両や蓄電池車両など、実績のある技術へと方針を修正している。一方、北米は電化が困難なため、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料への移行を中心に現実路線を選択している。
日本は、非電化区間で燃料電池車両を中心とした計画が進められてきたが、欧州で顕在化している「水素コスト・供給インフラ不足」という課題を抱えている。水素に過度に依存せず、ハイブリッド車両や蓄電池車両など現実的な選択肢を検討する必要がある。
また、欧州・中国は鉄道を脱炭素の主役に据えるため、政策・投資を強化して自動車・航空機から鉄道へのモーダルシフトを進めている。日本政府もモーダルシフトは掲げているが、民営化したJR各社の自助努力に依存しており、政策的な後押しが弱く世界の潮流に比べて明らかに遅れている。
重機の未来予測
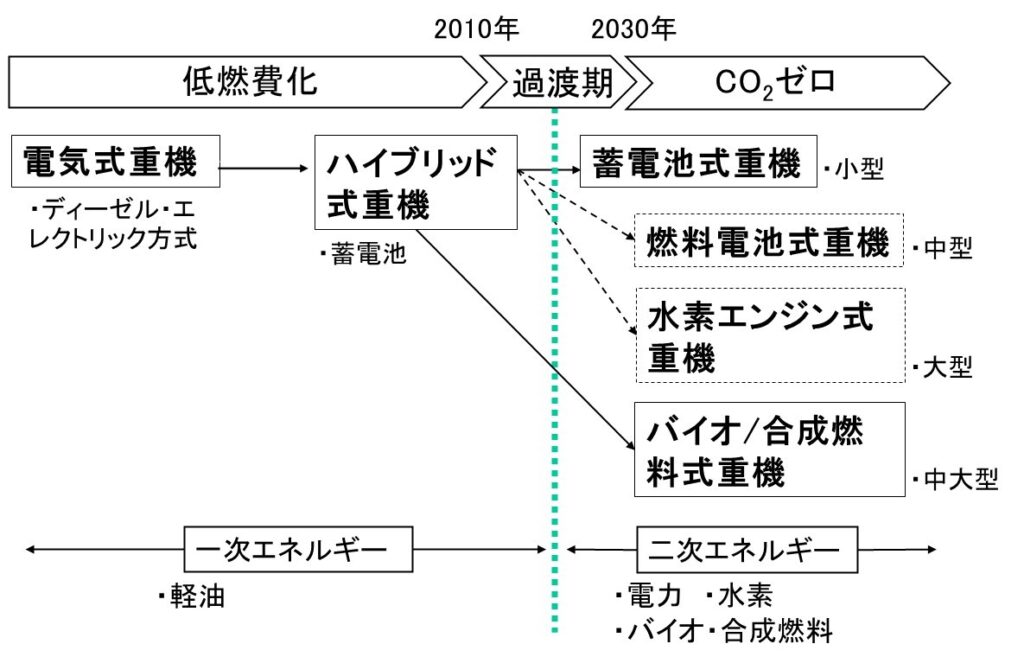
ゼロエミッション重機・建機・農機などの実現に向け、現行蓄電池性能の観点から、ディーゼル・エレクトリック方式の電気式重機は、ハイブリッド式重機を経て、小型重機は蓄電池式重機に向かい、中大型機は燃料電池式重機あるいは水素エンジン式重機の実現を目指している。
国内では、現時点で建機を始めとする重機分野では、軽油燃料のディーゼル・エンジン駆動が主流であり、電動化市場は世界的にも立ち上がってはいない。しかし、環境規制の厳しい欧州を始め、世界の潮流は2050年カーボンニュートラルに向かっており、各重機メーカーは脱炭素化を進めている。
現在、重機などに供給されるエネルギー源は、一次エネルギーから二次エネルギーへと移行する過渡期にある。電動重機を購入できない、あるいは購入しない国々や人々については、CO2ゼロを実現するためにバイオ燃料、合成燃料(e-fuel)、水素の供給が重要である。
すなわち、再生可能エネルギーで発電した電力を使って製造したグリーン水素、あるいはバイオマスを原料としたバイオ燃料や、カーボンリサイクルにより製造された合成燃料(e-fuel)である。ただし、ガソリンや軽油並みの低コスト化と、十分な供給量の確保が必要である。
ところで、CO2削減の本命は電動式重機や水素エンジン重機といわれているが、価格がディーゼルエンジン機の3~4倍以上と高く、燃料供給にも課題がある。
そのため、建機を中心にバイオ燃料を利用する動きが拡大している。バイオディーゼル燃料は軽油より高価であるが、ドロップイン型燃料ではエンジン改造の必要はなく、また燃料充填に際して特別な設備を必要としない点が注目されている。
電動化トレンド
重機・建機・農機などを取り巻く状況は、鉄道分野におけるディーゼル・エンジン気動車と類似しており、先行する自動車分野の動向を垣間見ながら一歩遅れて次世代機の開発が進められている。
2008年6月、小松製作所は市販車として世界初のハイブリッド式油圧ショベル「PC200-8」を、日本・欧州を中心に発売した。電気式重機に蓄電池を追加したハイブリッド式重機の実用化である。しかし、ハイブリッド式重機は、完全電動化が普及するまでのつなぎと位置付けられた。
日立建機は電動化の開発・製造に早い時期から取り組み、2000年代に蓄電池駆動式ショベルを市場導入し、中小型の有線式電動ショベルは、日本市場で累積100台以上の納入実績を有している。
2020年代に入ると本格的に電動化開発が進み、10トン以下の小型重機は蓄電池式の実用化が進められた。ディーゼル・エンジン方式の電気式重機と同等の掘削能力と耐久性を備えるが、静粛で排ガスを発生せず、オイル交換などエンジン関連の保守が不要などの利点が示された。
さらに、2030年以降には、20トン以上の中大型重機は燃料電池式が主流になると予想して開発が進められた。2021年にはNEDO支援などを受けて、FCショベル、FCトラクター、FCトラック、FCクレーンなどの開発構想が、重機メーカー各社により発表された。
同時期に、一部の重機メーカーでは、水素エンジン式の重機開発を並行して実施している。
バイオ燃料
2023年前後、建設機械にバイオ燃料を利用する動きが急拡大し、中大型重機ではバイオ燃料方式が注目を集めている。CO2削減の本命は電動式や水素エンジン式であるが、装置価格がディーゼル・エレクトリック方式の電気式重機の3~4倍以上と高く、燃料供給インフラにも課題がある。
使用するバイオディーゼル燃料は軽油より高価であるが、エンジン改造の必要はなく、また燃料充填に際して特別な設備を必要としない。そのため、ユーザーには初期投資を抑えられる利点がある。
建設機械メーカーはバイオディーゼル燃料の利用を想定しておらず、機械保証の範囲外となるため、複数の企業・機関が実証実験を行い、エンジンに与える影響を検証して普及促進が行われた。
その結果、2023年に小松製作所は欧州地域の工場で生産される建設・鉱山機械の出荷時の充填燃料をバイオディーゼル燃料(HVO)に順次切り替えると発表した。
また、住友重機械建機クレーンは、350トン吊クローラクレーン「SCX3500-3」が東急建設が施工する川崎市内の工事で、伊藤忠エネクスのリニューアブルディーゼル(RD)を使用したと発表。
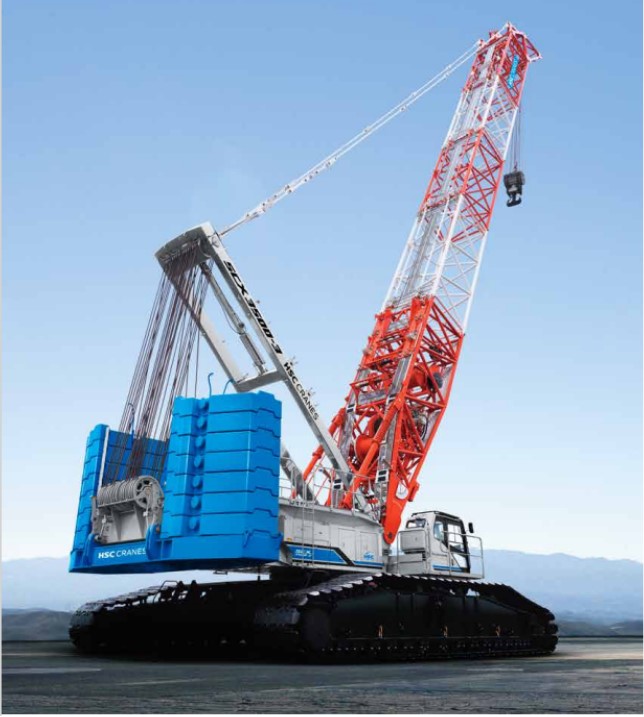
出典:住友重機械建機クレーン
電動重機の普及の可否は低コスト化にある。蓄電池式重機の普及にはリチウムイオン電池の高性能化と低コスト化が鍵であり、自動車用蓄電池の開発動向を見極めながら進められている。
また、中大型重機を対象に、2030年以降の実用化を目指す燃料電池式重機、水素エンジン式重機の普及は、低コストで豊富なグリーン水素の供給が前提条件である。
この前提条件が崩れると、”つなぎ”の役割りであるドロップイン型バイオ燃料式重機が、中大型重機の脱炭素の本命となる。バイオ燃料の低コスト化と供給量の確保が課題である。
重機・建機業界におけるカーボンニュートラルの現状
世界の重機・建機業界におけるカーボンニュートラル戦略は、”100%電動化”への急速なシフトから”現実的なマルチパスウェイ(用途別の最適解)”への見直しが進められている。表1に示すように、機体サイズに応じて最適な動力源が異なる。
各国の政策の方針は異なるが、作業現場での電力インフラ不足や蓄電池搭載による重量増、長時間稼働への対応、寒冷地使用への対応など実使用時の問題への対処が認識された結果である。
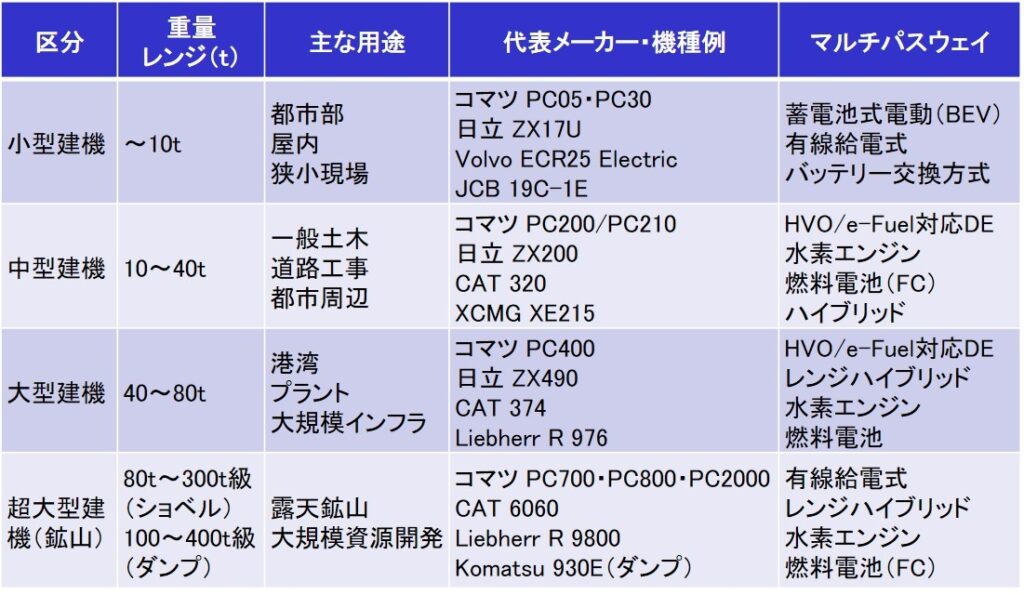
実際に、ミニショベルなどの小型建機では電動化が定着しつつあるが、長時間の重負荷作業を行う大型建機・鉱山機械では、導入コスト、蓄電池の重量・サイズ、充電に要する時間が拡大のボトルネックとなった。
そのため、コスト高となる電動化に代わり、既存のディーゼルエンジンを活用できるバイオディーゼル(HVOなど)や合成燃料(e-Fuel)の採用が現実解として注目されている。将来的には燃料電池、水素エンジンなど。
米国の重機・建機メーカー
政権移行に伴い、環境保護庁によりトラックなどの大型車に対する厳しいGHG排出規制の見直し・緩和が進められている。重機分野に対しても急進的なゼロエミッション義務化の圧力が弱まり、従来のディーゼルエンジンの延命や緩やかな移行が容認される方針に傾いている。
■キャタピラー(米国、Caterpillar):「2050年までのネットゼロ達成」を掲げず、2021年に設定した「2030年サステナビリティ目標」を軸に、2018年比でGHG排出量を30%削減し、すべての新製品を「より持続可能(低排出・高効率)」にする現実的な目標設定を行っている。
大型鉱山機械向けにトロリー式で給電する「ダイナミック・エネルギー・トランスファー」や、燃料電池、アンモニアやメタノール混焼エンジンの開発を進め、用途別に最適解を選ぶ脱炭素化を進めている。既存エンジンを二元燃料(ディーゼル+天然ガス)にアップグレードするDGBキットなども提供している。
■ジョンディア(米国、Deere & Company):2030年までに2021年度比で排出量を自社生産(Scope1・2)で50%削減。製品仕様(Scope 3)で30%削減とし、国際基準(SBTi)の承認を取得。
農機や大型建機はバイオエタノールやバイオディーゼル(HVO)などの利用を拡大。中大型機向けにディーゼル・ハイブリッド機の開発、小型農機具は100%コネクテッド化で遠隔操作をめざしている。
米国の重機・建機メーカーは電動化は小型機に限定し、中大型機向けには用途別に最適解を選ぶ“マルチパスウェイ”をめざしている。この“現実路線化”は米国の規制緩和政策ともよく整合している。
欧州の重機・建機メーカー
欧州議会は、トラックなど大型車両のCO2排出削減目標を定めている。しかし、特定の大型重機や超大型車両は一律の規制から除外または別枠の基準とする方針で、燃料電池だけでなく、水素内燃機関もゼロエミッションとする法案の見直しや、トロリー(有線給電)式への補助金などで推進している。
例外を設けて重機の排ガス規制は緩めるが、重機が稼働する現場(特に鉱山)の環境基準の厳格化や重機を作る素材(鉄、アルミなど)や製造プロセスに対して、炭素税などの厳しい規制を課している。
■ボルボ・コンストラクション・イクップメント(スウェーデン、Volvo CE):「2040年までのバリューチェーン全体におけるネットゼロ」という当初の目標を維持し、取り組みを加速させている。
小~大型に及ぶ蓄電池式電動建機(EV建機)の開発・量産を進め、都市部を中心に普及が加速している。スウェーデン・SSABと協力し、グリーンスチールを量産ラインへ導入した。また、工場や固定現場向けのトロリー式建機や代替燃料など、用途別に最適解を選ぶ“マルチパスウェイ”を進めている。
■リープヘル (ドイツ、Liebherr):2030年までの自社工場(Scope 1・2)のネットゼロ化、販売する製品(Scope 3)への化石燃料フリー建機の量産化をめざし、用途や製品に応じて最適な燃料を選択する。
鉱山用などの超大型機械向けに、アンモニアやメタノールを燃料とする大型内燃機関の開発、2025〜2026年に水素エンジン搭載ホイールローダーの現場実証、LiGO噴射システムを用いた独自のグリーン水素内燃機関の開発などを加速している。
■JCB(英国、J.C. Bamford Excavators):2030年までの自社工場(Scope 1・2)のカーボンニュートラルを達成し、販売する中型・大型建機(Scope 3)の大部分を水素内燃機関、バイオ・ディーゼル(HVO)対応車へシフトさせ、小型機の100%電動化をめざしている。
2040年までに開発中のモバイル型水素給油トラックなどの周辺インフラ技術を他社にも開放・連携し、現場が2050年に向けて完全に化石燃料を離脱できる環境を整える。また、開発中の型式認証済み水素エンジンの量産効果を高め、ディーゼルと同等以下のコストで現場に普及させる。
欧州の重機・建機メーカーも用途別に最適解を選ぶ“マルチパスウェイ”は進められており、コマツなどのグローバルメーカーも、欧州工場での初期充填燃料をバイオ・ディーゼル(HVO)に全面移行している。中大型機を対象に、水素エンジンや燃料電池を動力源とする重機の開発・現場検証が進められている。
一方、2026年1月、CBAM(炭素国境調整メカニズム)の本格適用が開始された。これによりEUへの輸入には製品のCO2排出量に応じた「CBAM証書」を買う(納税)義務が発生し、重機・建機メーカーはグリーン鉄・アルミ・水素を選択せざるを得ない状況に追い込まれている。
中国の重機・建機メーカー
2025年末に一般乗用車向けのEV補助金等は成熟期に入ったとして優遇の見直しが進む一方、商用車やオフロード重機(建機・クレーン等)の電動化・水素シフトが、次の重点分野に位置付けられた。
国家発展改革委員会と財政部は「2026年 大規模設備更新および消費財下取り促進政策」を通達し、老朽化した建機から電動・省エネ型建機への移行に補助金や融資優遇が継続・強化されている。
■徐工集団工程機械 (XCMG):政府の「3060目標」を前倒し、「2027年ピークアウト、2049年ニュートラル」を設定。単なる電動化ではなく、2025〜2026年に「AI(人工知能)+グリーン」を成長のコアと位置付けた。
電動ショベル、燃料電池トラック、ハイブリッドクレーンなどの新エネルギー製品の急成長を実現し、電動ホイールローダーは世界トップクラスのシェアを維持。一方、内燃機関は燃料の多様化(LNG・メタノール・バイオ燃料・合成燃料・水素)を進め、レンジハイブリッドの採用も増えている。
■三一重工(SANY Heavy Industry):政府の「3060目標」に沿った脱炭素戦略を展開している。
小型機では電動クレーン・電動ホイールローダー・電動高所作業車で業界をリード、電動ミキサー車は中国内で3年連続トップシェアを維持。大型重機・長距離トラックは燃料の多様化(メタノール・水素)を進め、レンジハイブリッドの採用が増えている。切り札として燃料電池の開発を推進している。
中国の重機・建機メーカーは、従来の単なる電化から、AI自動運転による無人化や5G遠隔操作を組み合わせて、エネルギー効率の高い最適運行をめざして脱炭素戦略の一部に位置付けている。
小中型建機・都市用車両には、蓄電池+急速充電技術あるいはバッテリー交換方式を採用し、超大型重機・長距離トラックは燃料多様化、レンジハイブリッド、水素エンジン、燃料電池の採用など”マルチパスウェイ”をめざしている。
日本の重機・建機メーカー
国土交通省は令和5年度(2023年度)より、抜本的な動力源の見直しを行った建機を普及させるため「GX建設機械認定制度」を創設し、コマツや日立建機などの電動ショベルが初回認定を取得している。
2026年8月、日本建設機械工業会は「建設機械におけるカーボンニュートラル実現に向けた要望(26年版)」を経済産業省・国土交通省へ提出。GX建機導入の税制優遇、グリーン電力調達の優遇措置、バイオ燃料や合成燃料の安定供給と品質規格化などを含み、電動化一本から燃料多様化の方向をめざす。
■コマツ(小松製作所):2030年の中間目標として自社生産(Scope 1・2)によるCO2排出量を2010年比で50%削減、製品使用(Scope 3)によるCO2排出原単位を50%削減。再エネ使用率を50%に引き上げる。
2008年に世界初のハイブリッド油圧ショベルを量産化し、本田技研工業と共同開発した電動マイクロショベルなどの新型機投入を継続している。中大型建機には燃料電池の開発を進め、小山工場内に試験設備を2025年度中に稼働させ開発体制を強化。既存のディーゼルエンジン向けにバイオディーゼル燃料(HVO)への切り替えを欧州工場から本格化している。
■日立建機:2030年の中間目標として自社生産(Scope 1・2)によるCO2排出量を2010年比で45%削減、製品使用(Scope 3)によるCO2排出原単位を33%削減を掲げる。
GX建機認定では、電動マイクロショベルや有線式電動ショベルなどで認定を取得。また、充電インフラが未整備の現場での稼働を想定し、可搬式充電設備や効率的な充電管理システムの実証に成功している。
日本の重機・建機メーカーも、機体サイズに適した”マルチパスウェイ”を指向し、①小型機(都市部・屋内)は蓄電池式電動化、②中大型機(地方・インフラ工事)は燃料電池、水素エンジンの実証の段階。③超大型機(海外の鉱山)はトロリー式(有線給電)や自動運転技術による運行最適化をめざしている。
一方で、新型の電動建機や水素系の建機が普及するには、インフラ整備も含めてまだ時間を要する。そのため、日本のメーカーは既存のディーゼル建機が活用できるバイオ・ディーゼル燃料を現実的な過渡技術として強く打ち出し、実証・モデル工事を国土交通省の主導で本格化させている。
世界の重機・建機メーカーのカーボンニュートラルに向けた動きは、米国の規制緩和、欧州の規制強化、中国の補助金強化、日本の制度創設と政策の方向は大きく異なる。
しかし、小型機(都市部・屋内)は電動化、中大型機(地方・インフラ工事)は内燃機関のハイブリッド化(高効率化)から代替燃料への移行という現実解をめざし、将来的には燃料電池・水素エンジンでネットゼロをめざすなど、結果的には機体サイズに適した”マルチパスウェイ”が指向されている。