
世界の重機・建機業界においては、小型機(都市部・屋内)は電動化、中大型機(地方・インフラ工事)は内燃機関のハイブリッド化(高効率化)から代替燃料への移行という現実解をめざし、将来的には燃料電池・水素エンジンでネットゼロをめざすなど、結果的には機体サイズに適した”マルチパスウェイ”が指向されている。
重機・建機業界におけるカーボンニュートラルの現状
世界の重機・建機業界におけるカーボンニュートラル戦略は、”100%電動化”への急速なシフトから”現実的なマルチパスウェイ(用途別の最適解)”への見直しが進められている。表1に示すように、機体サイズに応じて最適な動力源が異なる。
各国の政策の方針は異なるが、作業現場での電力インフラ不足や蓄電池搭載による重量増、長時間稼働への対応、寒冷地使用への対応など実使用時の問題への対処が認識された結果である。
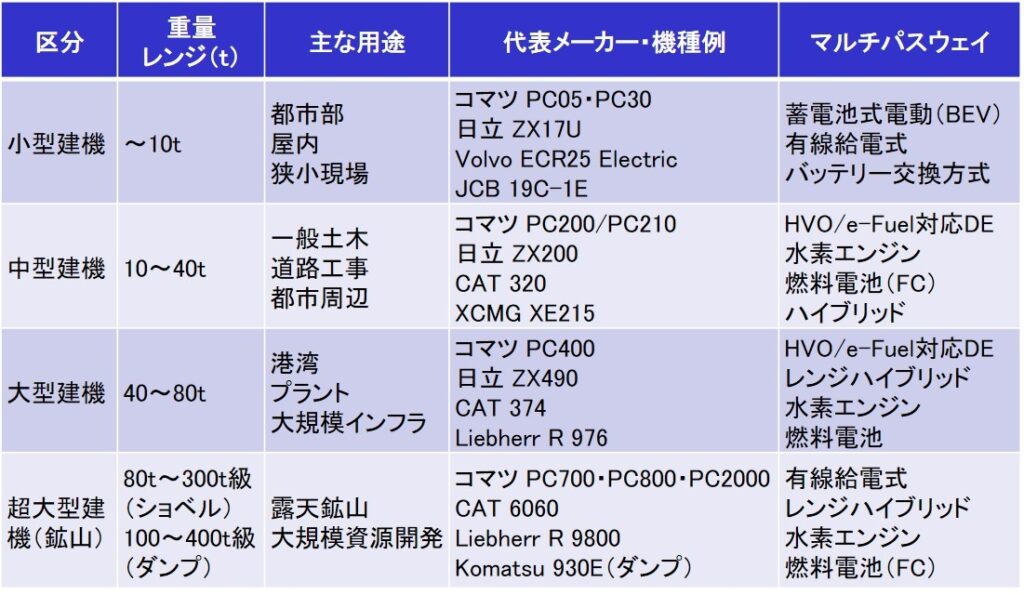
実際に、ミニショベルなどの小型建機では電動化が定着しつつあるが、長時間の重負荷作業を行う大型建機・鉱山機械では、導入コスト、蓄電池の重量・サイズ、充電に要する時間が拡大のボトルネックとなった。
そのため、コスト高となる電動化に代わり、既存のディーゼルエンジンを活用できるバイオディーゼル(HVOなど)や合成燃料(e-Fuel)の採用が現実解として注目されている。将来的には燃料電池、水素エンジンなど。
『米国の重機・建機メーカー』
政権移行に伴い、環境保護庁によりトラックなどの大型車に対する厳しいGHG排出規制の見直し・緩和が進められている。重機分野に対しても急進的なゼロエミッション義務化の圧力が弱まり、従来のディーゼルエンジンの延命や緩やかな移行が容認される方針に傾いている。
■キャタピラー(米国、Caterpillar):「2050年までのネットゼロ達成」を掲げず、2021年に設定した「2030年サステナビリティ目標」を軸に、2018年比でGHG排出量を30%削減し、すべての新製品を「より持続可能(低排出・高効率)」にする現実的な目標設定を行っている。
大型鉱山機械向けにトロリー式で給電する「ダイナミック・エネルギー・トランスファー」や、燃料電池、アンモニアやメタノール混焼エンジンの開発を進め、用途別に最適解を選ぶ脱炭素化を進めている。既存エンジンを二元燃料(ディーゼル+天然ガス)にアップグレードするDGBキットなども提供している。
■ジョンディア(米国、Deere & Company):2030年までに2021年度比で排出量を自社生産(Scope1・2)で50%削減。製品仕様(Scope 3)で30%削減とし、国際基準(SBTi)の承認を取得。
農機や大型建機はバイオエタノールやバイオディーゼル(HVO)などの利用を拡大。中大型機向けにディーゼル・ハイブリッド機の開発、小型農機具は100%コネクテッド化で遠隔操作をめざしている。
米国の重機・建機メーカーは電動化は小型機に限定し、中大型機向けには用途別に最適解を選ぶ“マルチパスウェイ”をめざしている。この“現実路線化”は米国の規制緩和政策ともよく整合している。
『欧州の重機・建機メーカー』
欧州議会は、トラックなど大型車両のCO2排出削減目標を定めている。しかし、特定の大型重機や超大型車両は一律の規制から除外または別枠の基準とする方針で、燃料電池だけでなく、水素内燃機関もゼロエミッションとする法案の見直しや、トロリー(有線給電)式への補助金などで推進している。
例外を設けて重機の排ガス規制は緩めるが、重機が稼働する現場(特に鉱山)の環境基準の厳格化や重機を作る素材(鉄、アルミなど)や製造プロセスに対して、炭素税などの厳しい規制を課している。
■ボルボ・コンストラクション・イクップメント(スウェーデン、Volvo CE):「2040年までのバリューチェーン全体におけるネットゼロ」という当初の目標を維持し、取り組みを加速させている。
小~大型に及ぶ蓄電池式電動建機(EV建機)の開発・量産を進め、都市部を中心に普及が加速している。スウェーデン・SSABと協力し、グリーンスチールを量産ラインへ導入した。また、工場や固定現場向けのトロリー式建機や代替燃料など、用途別に最適解を選ぶ“マルチパスウェイ”を進めている。
■リープヘル (ドイツ、Liebherr):2030年までの自社工場(Scope 1・2)のネットゼロ化、販売する製品(Scope 3)への化石燃料フリー建機の量産化をめざし、用途や製品に応じて最適な燃料を選択する。
鉱山用などの超大型機械向けに、アンモニアやメタノールを燃料とする大型内燃機関の開発、2025〜2026年に水素エンジン搭載ホイールローダーの現場実証、LiGO噴射システムを用いた独自のグリーン水素内燃機関の開発などを加速している。
■JCB(英国、J.C. Bamford Excavators):2030年までの自社工場(Scope 1・2)のカーボンニュートラルを達成し、販売する中型・大型建機(Scope 3)の大部分を水素内燃機関、バイオ・ディーゼル(HVO)対応車へシフトさせ、小型機の100%電動化をめざしている。
2040年までに開発中のモバイル型水素給油トラックなどの周辺インフラ技術を他社にも開放・連携し、現場が2050年に向けて完全に化石燃料を離脱できる環境を整える。また、開発中の型式認証済み水素エンジンの量産効果を高め、ディーゼルと同等以下のコストで現場に普及させる。
欧州の重機・建機メーカーも用途別に最適解を選ぶ“マルチパスウェイ”は進められており、コマツなどのグローバルメーカーも、欧州工場での初期充填燃料をバイオ・ディーゼル(HVO)に全面移行している。中大型機を対象に、水素エンジンや燃料電池を動力源とする重機の開発・現場検証が進められている。
一方、2026年1月、CBAM(炭素国境調整メカニズム)の本格適用が開始された。これによりEUへの輸入には製品のCO2排出量に応じた「CBAM証書」を買う(納税)義務が発生し、重機・建機メーカーはグリーン鉄・アルミ・水素を選択せざるを得ない状況に追い込まれている。
『中国の重機・建機メーカー』
2025年末に一般乗用車向けのEV補助金等は成熟期に入ったとして優遇の見直しが進む一方、商用車やオフロード重機(建機・クレーン等)の電動化・水素シフトが、次の重点分野に位置付けられた。
国家発展改革委員会と財政部は「2026年 大規模設備更新および消費財下取り促進政策」を通達し、老朽化した建機から電動・省エネ型建機への移行に補助金や融資優遇が継続・強化されている。
■徐工集団工程機械 (XCMG):政府の「3060目標」を前倒し、「2027年ピークアウト、2049年ニュートラル」を設定。単なる電動化ではなく、2025〜2026年に「AI(人工知能)+グリーン」を成長のコアと位置付けた。
電動ショベル、燃料電池トラック、ハイブリッドクレーンなどの新エネルギー製品の急成長を実現し、電動ホイールローダーは世界トップクラスのシェアを維持。一方、内燃機関は燃料の多様化(LNG・メタノール・バイオ燃料・合成燃料・水素)を進め、レンジハイブリッドの採用も増えている。
■三一重工(SANY Heavy Industry):政府の「3060目標」に沿った脱炭素戦略を展開している。
小型機では電動クレーン・電動ホイールローダー・電動高所作業車で業界をリード、電動ミキサー車は中国内で3年連続トップシェアを維持。大型重機・長距離トラックは燃料の多様化(メタノール・水素)を進め、レンジハイブリッドの採用が増えている。切り札として燃料電池の開発を推進している。
中国の重機・建機メーカーは、従来の単なる電化から、AI自動運転による無人化や5G遠隔操作を組み合わせて、エネルギー効率の高い最適運行をめざして脱炭素戦略の一部に位置付けている。
小中型建機・都市用車両には、蓄電池+急速充電技術あるいはバッテリー交換方式を採用し、超大型重機・長距離トラックは燃料多様化、レンジハイブリッド、水素エンジン、燃料電池の採用など”マルチパスウェイ”をめざしている。
『日本の重機・建機メーカー』
国土交通省は令和5年度(2023年度)より、抜本的な動力源の見直しを行った建機を普及させるため「GX建設機械認定制度」を創設し、コマツや日立建機などの電動ショベルが初回認定を取得している。
2026年8月、日本建設機械工業会は「建設機械におけるカーボンニュートラル実現に向けた要望(26年版)」を経済産業省・国土交通省へ提出。GX建機導入の税制優遇、グリーン電力調達の優遇措置、バイオ燃料や合成燃料の安定供給と品質規格化などを含み、電動化一本から燃料多様化の方向をめざす。
■コマツ(小松製作所):2030年の中間目標として自社生産(Scope 1・2)によるCO2排出量を2010年比で50%削減、製品使用(Scope 3)によるCO2排出原単位を50%削減。再エネ使用率を50%に引き上げる。
2008年に世界初のハイブリッド油圧ショベルを量産化し、本田技研工業と共同開発した電動マイクロショベルなどの新型機投入を継続している。中大型建機には燃料電池の開発を進め、小山工場内に試験設備を2025年度中に稼働させ開発体制を強化。既存のディーゼルエンジン向けにバイオディーゼル燃料(HVO)への切り替えを欧州工場から本格化している。
■日立建機:2030年の中間目標として自社生産(Scope 1・2)によるCO2排出量を2010年比で45%削減、製品使用(Scope 3)によるCO2排出原単位を33%削減を掲げる。
GX建機認定では、電動マイクロショベルや有線式電動ショベルなどで認定を取得。また、充電インフラが未整備の現場での稼働を想定し、可搬式充電設備や効率的な充電管理システムの実証に成功している。
日本の重機・建機メーカーも、機体サイズに適した”マルチパスウェイ”を指向し、①小型機(都市部・屋内)は蓄電池式電動化、②中大型機(地方・インフラ工事)は燃料電池、水素エンジンの実証の段階。③超大型機(海外の鉱山)はトロリー式(有線給電)や自動運転技術による運行最適化をめざしている。
一方で、新型の電動建機や水素系の建機が普及するには、インフラ整備も含めてまだ時間を要する。そのため、日本のメーカーは既存のディーゼル建機が活用できるバイオ・ディーゼル燃料を現実的な過渡技術として強く打ち出し、実証・モデル工事を国土交通省の主導で本格化させている。
世界の重機・建機メーカーのカーボンニュートラルに向けた動きは、米国の規制緩和、欧州の規制強化、中国の補助金強化、日本の制度創設と政策の方向は大きく異なる。
しかし、小型機(都市部・屋内)は電動化、中大型機(地方・インフラ工事)は内燃機関のハイブリッド化(高効率化)から代替燃料への移行という現実解をめざし、将来的には燃料電池・水素エンジンでネットゼロをめざすなど、結果的には機体サイズに適した”マルチパスウェイ”が指向されている。

コメント