
「パリ協定」が発効して約10年を経過した今、一部の国・地域でカーボンニュートラル政策の見直しが始まっている。2020年3月~2023年5月の新型コロナウイルス禍(パンデミック)、2022年2月に始まったロシアのウクライナ侵攻が、世界的なインフレを引き起こした。これにより脱炭素の潮目が大きく変わったのである。
加えて、2026年2月に始まった米国・イスラエルのイラン攻撃による中東情勢の不安定化が、エネルギー供給不安を引き起こし、世界的なインフレ(物価高)はさらに加速されている。
各国の政策転換について
2020年3月~2023年5月の新型コロナウイルス禍(パンデミック)が世界経済の停滞と急回復を引き起こしたのが始まりである。2022年2月に始まったロシアのウクライナ侵攻が、エネルギーや食料の供給停滞を引き起こした結果、世界的なインフレ(物価高)に突入した。これにより脱炭素の潮目が大きく変わった。
加えて、2026年2月に始まった米国・イスラエルのイラン攻撃による中東情勢の不安定化が、エネルギー供給不安を引き起こし、世界的な物価高騰は加速している。2020年代半ばから、世界全体で“気候変動対策”よりも“エネルギー安全保障”を優先する傾向が強まっている。
このような状況下で 「パリ協定」が発効して約10年を経過した今、一部の国・地域でカーボンニュートラル政策の優先順位の見直しが始まっている。国民生活防衛のため、政策は短期的に化石燃料依存を容認する方向へ転じ、再生可能エネルギー投資やネットゼロ目標の達成時期が見直されている。
世界のCO2排出量の推移について
「パリ協定」は、2015年12月にフランス・パリで開催されたCOP21(国連気候変動枠組条約第21回締約国会議)で採択された温室効果ガス削減に関する国際的な枠組みであり、2016年11月4日に正式に発効された。
「世界の平均気温の上昇を産業革命前と比べて2℃未満、できれば1.5℃以内に抑える」ことを目標とし、地球温暖化を防ぐために世界のほぼすべての国が参加して取り組む国際ルールが発効した。各国がそれぞれの状況に合わせて削減目標を立て、5年ごとに見直して新しい目標の提出を行う仕組みである。
最新の温室効果ガス排出量のデータとして、国際エネルギー機関(IEA)「Greenhouse Gas Emissions from Energy」 2025 EDITIONを基に環境省が作成したグラフが興味深い。
ロシアは原油・天然ガスの生産国で、輸出先は主に中国・インドであることを考えると、「パリ協定」以降も温室効果ガスの排出を継続する中国・インドとそれを支えるロシア、一方で温室効果ガスの排出を抑制してきたEU27カ国・米国・日本に大きく分かれる。

実際に2023年の世界のエネルギー起源CO2排出量は347億トンと過去最高を更新した。その国別シェアは中国32.1%、米国12.7%、インド8.0%、EU27カ国6.6%(ドイツ1.6%、フランスとイタリア0.8%)、ロシア4.9%、日本2.7%である。世界のCO2排出量は、”リーマンショック”と”パンデミック”の例外を除き増加し続けている。
温室効果ガスの排出を継続する中国・インドと、それを支えるロシアの動きに米国が反発した。具体的に、トランプ政権は「アメリカ・ファースト」の経済戦略に基づき、自国の産業保護や雇用確保を理由に、第1期政権では2020年11月に正式離脱。バイデン政権で復帰するも、第2期政権では再び2026年1月に正式離脱した。
2026年6月、ロイターは「英国エネルギー研究所の報告書によると、2025年の世界のCO2排出量は1.1%増の約358億トンとなり、増加分の約1/3を米国が占めた。」と報じた。米国のCO2排出量は2000年頃をピークに徐々に減少傾向を示してきたが、増加に転じたのである。
世界の電力需要は前年比3%増加し、EV・データセンター・人工知能(AI)の普及がけん引する。天然ガス価格の高騰を受け、電力会社が石炭への回帰を進めたことが背景にあり、米国の石炭消費量は2025年に10%増加した。よりクリーンな燃料への転換が逆行し、CO2排出量全体を押し上げる要因となった。
米国のカーボンニュートラル政策の撤回
第2期トランプ政権は、バイデン前政権が掲げた「2050年カーボンニュートラル」を撤回し、化石燃料中心のエネルギー政策へと大幅な方針転換を表明した。ただし、カリフォルニア州など一部の州で、独自の厳しい環境基準やゼロエミッション車規制、再エネ拡大目標は維持・推進している。
米国内の分断によるカーボンニュートラル政策の二極化は、国際的な分断の状況を明確に反映している。
■規制の大幅緩和と撤廃:温室効果ガス(GHG)の排出削減目標や発電部門におけるCO2排出ゼロ目標の撤廃。環境保護局(EPA)等が進める自動車の排ガス規制やEV販売比率目標の撤廃と見直し。
■化石燃料産業の推進:石油や天然ガスなどの化石燃料の増産を奨励し、関連インフラ整備を強化。ただし、エネルギー安全保障の観点から原子力の推進も強化する。
■補助金・財政支援の見直し:インフレ抑制法(IRA)で導入された脱炭素関連の税控除の前倒し終了、再生可能エネルギーへの投資減税や補助金措置の見直し・削減。環境保護局等の予算縮小と人員整理。
米国は世界最大のエネルギー消費国であると共に、最大の化石燃料生産国の一つである、その米国がカーボンニュートラル政策を撤回することは、国際的な秩序を揺るがすことになる。
その結果、脱炭素の世界的足並みが乱れて、化石燃料へ依存する国が増える。国際協調が弱まり、気候変動対策が遅れることで、自然災害リスクや経済リスクが増大することが危惧される。
トランプ政権による政策転換の背景には、①再エネ補助金の財政負担、②EVインフラの整備コストの急増、③老朽化した送配電網の更新・新設費用の増加があり、①~③のコスト負担は④米国産業界の国際競争力低下への疑念を生み出した。
重要なことは、短期的には脱炭素政策が国内経済の悪化を招くことで、これを忘れてはならない。
欧州・英国のカーボンニュートラル政策の見直し
欧州連合(EU)は、欧州グリーンディールで表明した「2050年カーボンニュートラル」を推進している。しかし、2020年代半ば以降にEV普及の地域差が明らかとなり、中国などの台頭による欧州の産業競争力低下を危惧し、EVシフトからHVやガソリン車の条件付き例外を認めるなど”現実的な規制緩和”へと政策を見直した。
■規制の大幅緩和:工場や発電所に課される排出量取引制度(ETS)で、企業に課すCO2排出枠の削減ペースを緩やかに変更。2035年以降のエンジン車販売禁止方針の一部修正(条件付き容認)など。
■原子力産業の推進:再生可能エネルギー(太陽光・風力)に加えて、エネルギー安全保障の観点から原子力をクリーン産業の柱として再評価し、次世代原子炉(SMRなど)の導入を加速。
■補助金・財政支援の見直し:再生可能エネルギー一辺倒から、産業競争力の保護とエネルギー危機(中東情勢の緊迫化など)への対応を最優先し、国家補助金ルールの緩和と産業脱炭素化銀行の創設。
ドイツは「2045年カーボンニュートラル」の達成を法制化し、脱原発・再エネ拡大を推進する。2023年4月15日に最後の原子力発電所3基の運転を停止し、完全な廃止を完了した。2030年までに総電力消費に占める再生可能エネルギー(風力・太陽光など)の割合を80%にする計画を進めている。
フランスは「2050年カーボンニュートラル」の達成をめざし、原子力発電所の建設と再エネ拡大を推進している。2030年までに温室効果ガス50%削減をめざし、化石燃料の段階的廃止(石炭:2030年、石油:2045年、天然ガス2050年)、2026年以降のEV政策は、企業向け補助金を縮小して規制・義務を強化している。
英国は「2050年カーボンニュートラル」を法制化して目標に掲げ、2024年10月に石炭火力発電所を完全廃止した。洋上風力や原子力発電所などの推進、独自の排出量取引制度(UK ETS)の運用、2030年にガソリン車の大部分を禁止、2035年で完全ゼロエミッション化など厳しい規制を進めている。
2026年7月、JETROによると欧州委員会は、産業保護の観点からEU排出量取引制度(EU ETS)の改正案を発表。2030年の温室効果ガス削減目標(1990年比で最低55%削減)の達成に向けた排出上限の削減率を緩和する。(現行法では排出上限が毎年4.3%、2028年以降は4.4%の割合で削減)
改正案では2031年以降は3.7%、2036年以降は1.7%へと引き下げ。現行法では、2039年までに新規発行される排出枠がゼロとなるが、改正案では2040年以降も排出枠の新規発行が継続される。また、特定企業に割り当てられる無償排出枠は2030年代後半まで延長し、大部分のセクターで2038年まで延長する。
また、新たな排出枠の発行を可能にする枠組みを導入し、ETSの対象セクターの拡大も進める。企業の脱炭素化向けの財政支援も強化する一方で、2031年から無償排出枠の付与条件として、脱炭素化計画の策定と無償排出枠と同額を脱炭素化事業に投資することを求める。
欧州は「脱炭素化の速度」よりも「産業競争力とエネルギー安全保障」を優先する段階に入った。カーボンニュートラルをやめるのではなく、 達成時期は維持しつつ、手段を現実的に修正する方向に舵を切った。この政策転換には、①エネルギー危機(ウクライナ侵攻・中東情勢)、②産業競争力の低下(中国製EV・太陽光パネル・電池の台頭)、③国民負担の増大(インフレ)が大きな影響を与えている。
中国のカーボンニュートラル政策の堅持
中国は2030年までにCO2排出量を減少に転じさせる「2030年ピークアウト」と「2060年カーボンニュートラル」を達成する「3060ダブルカーボン」の目標を掲げ、国家主導で大規模な再生可能エネルギーの導入やEV普及を進めてきたが、過剰生産の抑制や実効性重視へとシフトを始めた。
特に、世界シェアの高い太陽光パネル・EV・電池の分野では、EU制裁などの国際摩擦や国内価格崩壊を回避するために生産調整の段階に入っている。
■目標の堅持:「3060ダブルカーボン」の目標を堅持するものの、急激な石炭供給の絞り込みによる経済混乱を避けるため、エネルギー安定保障を優先する現実的な調整は実施。
■非化石エネルギー:太陽光や風力発電の設備容量を驚異的なスピードで拡大して世界シェアトップを実現、2030年までに、再エネ+原子力の消費比率を全体で25%前後に高める目標をあらたに設定。
■補助金・財政支援の見直し:再エネ設備・EV・電池などの工場建設や技術開発実証の補助金を大規模に支給。EV購入補助金は2022年末で終了し、メーカーの技術開発やインフラ整備へシフト。
2026年7月、2030年までの脱炭素目標を具体化した第15次5カ年カーボンピークアウト・アクションプランを発表。単位GDP当たりCO2排出量を2025年比で17%削減し、一次エネルギー消費に占める非化石燃料の割合を25%へ引き上げる目標を設定し、各分野での計画を示した。
エネルギー分野では、2030年までに風力・太陽光の総設備容量を28億kW以上、従来型水力発電の設備容量を約4.1億kW、原子力発電の稼働設備容量を約1.1億kWに引き上げる。
中国は「3060ダブルカーボン」の目標を堅持しつつ、エネルギー安全保障と産業競争力を両立させる“現実路線”を愚直に進めている。太陽光・風力・原子力の設備容量を世界最大規模で拡大する一方、石炭火力は急激な削減を避け、調整電源としての役割を維持するとしている。
一方、EV・電池・太陽光などの分野で供給過剰が顕在化したことから、政府は過度な安値競争の是正や産業構造の高度化を重視する方向へ政策を調整している。
インドのカーボンニュートラル政策の強化
インドは「2070年カーボンニュートラル」の達成をめざし、2030年に非化石燃料エネルギーの割合を50%にするなどの中間目標を設定。一方、石炭火力発電は依然として約70%を占め段階的削減を主張しており、急速な経済成長とエネルギー需要増の中で、現実的な脱炭素政策と産業競争力の維持の両立をめざしている。
■規制の強化:アルミ・セメント・クロルアルカリ工業・パルプ製紙業界へのGHG排出削減の義務化、ガソリンへのエタノール混合率目標の前倒し、EV・HVシフトの厳格化、インド炭素市場(ICM)の本格始動など。
■再生可能エネルギーと水素:2030年までに非化石燃料による発電容量500GWの達成をめざし、送電網強化へ約3兆円規模の投資、国家水素ミッションに基づくグリーン水素の国内生産を強化する。
■補助金・財政支援の見直し:太陽光パネル・蓄電池・EV部品などの国内製造支援、欧州のCBAM(炭素国境調整措置)などの環境規制に備え、化学や鉄鋼分野のCO2削減技術の支援を行う。
2026年2月、本格運用される「インド炭素市場(CCTS)」の仕組みが公表された。コンプライアンス・メカニズムとオフセット・メカニズムの両面で温室効果ガス(GHG)削減を市場メカニズムに乗せる段階へ移行した。
コンプライアンス・メカニズム(義務)は、対象9業種(鉄鋼・セメント・石油精製・化学など)にGHG排出枠を設定し、目標超過した場合はクレジット発行、未達の場合はクレジット購入で補填する。
オフセット・メカニズム(任意)は、義務対象外企業も削減プロジェクトを登録可能で、再エネ・水素・バイオガス・農業メタン削減・造林・EV・モーダルシフトなどで、2025年時点で12の方法論が承認されている。
インドは「2070年カーボンニュートラル」を掲げ、ゆっくりと国内産業の保護と現実的なCO2排出量削減を両立させる方向を追求している。
すなわち、急速な経済成長期にあるため、CO2排出量のピークアウトは先送りしつつ、国際交渉では途上国への資金・技術支援を強く要求するなど、「成長を止めずに脱炭素を進める」という独自の現実路線をめざしている。
それでもなお脱炭素化を継続すべき必然性
「パリ協定」は、2016年11月4日に正式に発効された。「世界の平均気温の上昇を産業革命前と比べて2℃未満、できれば1.5℃以内に抑える」ことを目標に、地球温暖化を防ぐために世界のほぼすべての国が参加して取り組む国際ルールである。
この国際ルールの実行を困難としたのは、2020年3月~2023年5月のパンデミックによる世界経済の停滞と急回復、2022年2月に始まったロシアのウクライナ侵攻、2026年2月に始まった米国・イスラエルのイラン攻撃による中東情勢の不安定化などによる世界的な物価高騰である。
カーボンニュートラルの旗振りを行った先進国(EUを始めとするG7各国)は、いずれもエネルギーや食料品の高騰に見舞われ、実質賃金の低下に直面している。そのため先進国は「脱炭素化の速度」よりも「産業競争力とエネルギー安全保障」を優先する現実路線に舵を切らざるを得なくなった。
ただし、米国トランプ政権は、「産業競争力とエネルギー安全保障」のみを優先する政策に舵を切った。
一方、当初から「脱炭素化の速度」よりも「産業競争力とエネルギー安全保障」を優先する新興国(中国、インドなど)は、化石燃料を使うと共に、再生可能エネルギーや原子力を拡大することで順調な成長を遂げてきた。しかし、現在は世界的なインフレによるエネルギーや食料品の高騰に直面している。
この世界的インフレを引き起こした最大要因は、 天然ガス・石油など化石燃料の急騰である。すなわち、特定地域に偏る化石燃料の輸入に依存する構造的脆弱性が露呈したのである。各国が、この問題を回避するにはエネルギー自給率の向上が鍵となる。
先進国(EUを始めとするG7各国)は、米国・カナダを除けば化石燃料を産出しないので、エネルギー自給率向上のために再生可能エネルギーと原子力の比率を上げる必要がある。
一方、新興国(中国・インド・ロシア)の現状は、石炭産出国である中国とインドに石油・天然ガスをロシアが輸出する構図が出来上がっている。そのため、中国とインドはエネルギー自給率向上のために石炭火力を維持しつつ、再生可能エネルギーと原子力の比率を上げる必要がある。
すなわち、当初は地球温暖化防止で始められた「カーボンニュートラル」であるが、世界が脱炭素政策(再エネ・原子力・電池・EV・水素・バイオなど)を進めることにより、多くの国にとっては 「エネルギー安全保障」の強化策となっており、脱炭素政策は止められない。
一方、化石燃料産出国にとっても、脱炭素政策(再エネ・原子力・電池・EV・水素・バイオなど)は次世代産業のコア技術でもあり、無視することは出来ない。既に、世界の産業構造は大きく変わっている。
さらに、近年の豪雨・洪水・熱波・山火事などの異常気象は、IPCCが指摘するように温室効果ガス濃度の上昇と統計的に強い相関を持ち、各国の経済損失は過去20年で約2倍に増加している。 そのため、脱炭素政策は”温暖化防止”から、異常気象による人的・経済的損失を抑える”防災政策”としての性格を強めている。
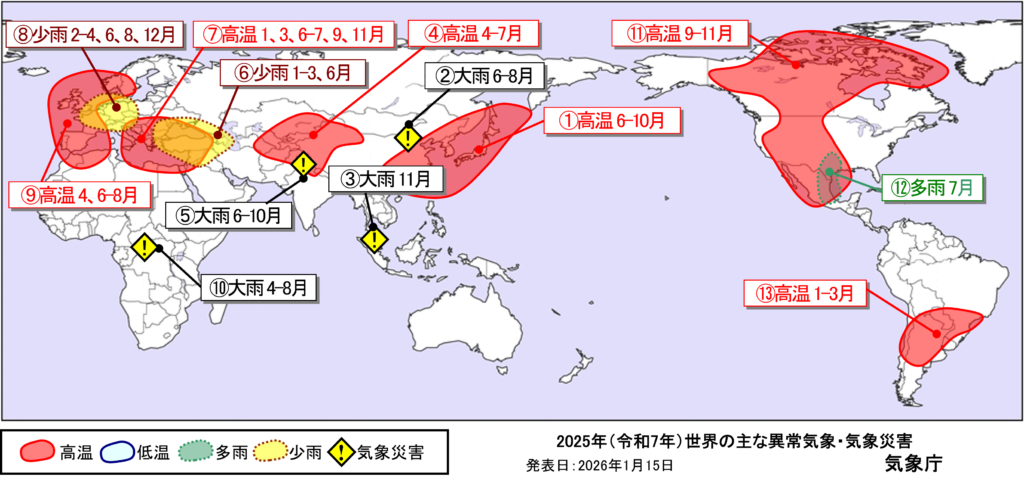
現在、エネルギー安全保障の課題に加えて、カーボンニュートラルそのものの目的が変化している。
当初の「カーボンニュートラル」の立ち位置は”温暖化防止”であった。しかし、異常気象が頻発する現状を鑑みると、目的は”災害リスクの低減”へと広がっている。
さらに、インフレ抑制による経済安全保障、エネルギー自給率向上によるエネルギー安全保障、投資の誘導による産業競争力強化などを考慮すると、脱炭素化を継続する理由は以前より強くなっている。
これらを同時に満たすため、各国は脱炭素化の“速度”を調整しつつ、目的そのものを拡張している。