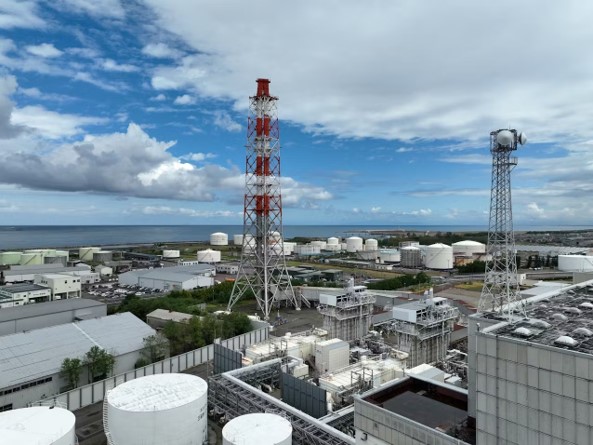
世界に向けて「ネットゼロ達成」を掲げ、多くの火力発電企業が”再生可能エネルギー増設”と”原子力の導入”を表明し、非化石電源比率の向上をめざしている。一方、エネルギー安全保障から再エネ調整用としてLNG火力+CCS/CCUS、LNG火力の水素混焼、石炭火力のアンモニア混焼などの延命も進められている。
火力発電業界のカーボンニュートラルの見直し
世界の火力発電企業は、①AI・データセンター等による電力需要の急増、②再生可能エネルギーの大量導入に伴う調整力の確保、③ネットゼロ目標とエネルギー安全保障の両立の影響を受け戦略を見直している。
各国のアプローチは異なるが、火力発電業界はいずれも「ネットゼロの最終目標は維持しつつ、中間目標や手段を現実的に修正する」という共通のパターンが見える。
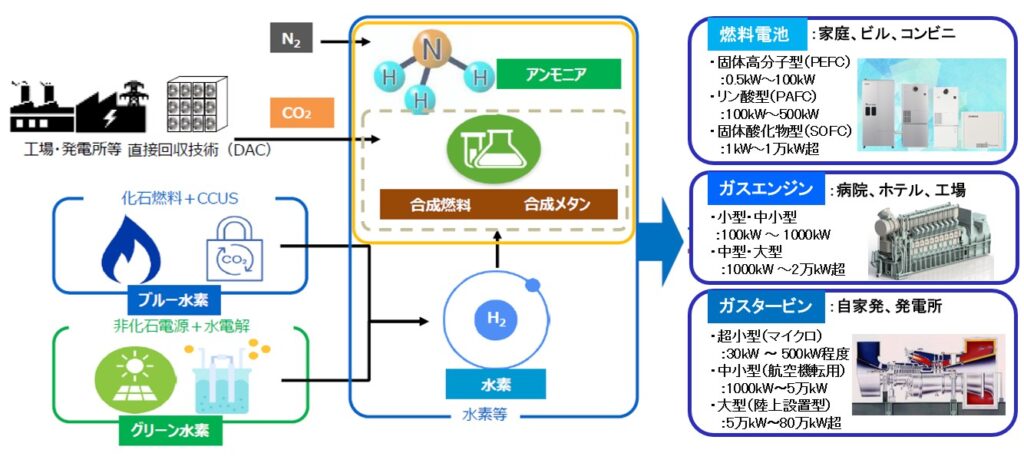
現時点で、石炭にアンモニア、天然ガス(LNG)に水素を混ぜる混焼によりCO2排出を減らす検討や、排出されるCO2を回収して地中に貯留(CCS)・有効利用(CCUS)する技術の実用化が検討されている。また、最終解と目されている水素・アンモニア専焼によるゼロエミッションの実証が行われている。
『中国の火力発電企業』
中国政府は「2030年までのカーボンピークアウト、2060年までのカーボンニュートラル」の目標「3060目標」を堅持し、第15次五カ年計画(2026~2030年)に向けて質的成長へと政策を見直している。
2030年の総発電設備容量を現在の約40億kW→54億kWに増大し、そのうち風力・太陽光:28億kW以上、年間発電量:4兆kWh超(総発電量の30%超)とする。水力・バイオマスを約15%、原子力を約5%、石炭・LNG火力を50%と構成比を示している。
■中国華能集団(CHNG):「3060ダブルカーボン目標」を維持。エネルギー安全保障や電力需給の安定化を最優先し、石炭火力のクリーン化や高効率化への改修、調整電源としてバックアップ機能を維持する。
一方、再生可能エネルギーの大量導入に加え、高温ガス炉などの次世代原子力や、EVトラックの自動化、蓄電池プロジェクトなど、実効性の高いクリーン技術への投資・開発を継続している。
■国家能源投資集団(CHN Energy):「3060ダブルカーボン目標」を維持しつつ、石炭火力発電を調整電源として維持・活用する現実路線をとる。一方、太陽光発電や風力発電の設備容量を驚異的なスピードで拡大し、従来の石炭火力主体から非化石エネルギーへの移行を加速している。
■中国大唐集団(China Datang Corporation):「3060ダブルカーボン目標」を維持するが、「第15次5カ年計画(2026–2030年)」に向けた動向や環境目標の未達・遅れを受けた政策修正に伴い、環境保護や低炭素エネルギーへの転換比率の引き上げ、環境・脱炭素指標に対する評価の厳格化を進める。
『インドの火力発電企業』
インド政府は「2070年までのネットゼロ達成」、2032年の総発電設備容量:約900GWのうち約66%を非化石燃料で賄うと中間目標を強化した。電源構成比率は太陽光:364GW、風力:122GW、大型水力:89GW、原子力:19.6GW、石炭:260GWとしている。
加えて、2037年の総設備容量:約1121GWのうち約68%を非化石燃料で賄うと目標を引き上げた。太陽光:509GW、風力:155GW、大型水力:78GW、原子力:22GW、石炭:315GWを示している。
■インド国営発電公社NTPC:「2070年までのネットゼロ達成」の目標に沿い、2037年までに発電容量を250GWへ大幅に拡大し、安定供給する新戦略を発表した。2037年までに再生可能エネルギーを現在の約12GW→136GWへと引き上げ、非化石電源の割合を段階的に高める。
また、2047年までに30GWの原子力発電導入の計画、既存石炭火力のSMRへの置き換えの調査、CO2からメタノールを生産するCCUS実証と、蓄電システム(BESS)と揚水発電の導入も進める。
急速に経済発展を遂げてきた中国とインドは、既存の石炭火力発電を中心として総発電電力量の大幅拡大により増大する電力需要に対応し、その中で再生可能エネルギーと原子力の導入により非化石電源比率を段階的に高めることで、脱炭素を進める狙いである。
『韓国の火力発電企業』
政府は「2050年までのネットゼロ達成」を掲げ、2035年のGHG排出削減目標を53〜61%減(2018年比)とする方針。しかし、AIデータセンターや半導体クラスターの推進で、2040年までに約27.7GWの新規電力需要が見込まれ、エネルギー安定供給を優先し、急速な脱炭素への投資を制限している。
2026年8月には、石炭火力発電の延命策であるとし、アンモニア混焼からの撤退を表明した。
■韓国電力公社(KEPCO):燃料費高騰や公共料金凍結の影響で、200兆ウォン(22.6兆円)を超える巨額負債を抱えており、脱炭素や電源構成の見直しが進められている。
特に前政権の脱原発方針が修正され、原発の運転延長や新設再開を進めている。再生可能エネルギーの拡大目標は維持し、調整用電源としてLNG火力の活用や、LNG+水素混焼発電を推進。石炭火力の段階的な廃止方針は継続するが、電力安定供給のため既存設備の保全や柔軟な運用を維持する。
『欧州ドイツの火力発電企業』
EUは「2050年までのネットゼロ達成」を掲げ、2040年までに90%削減(1990年比)の中間目標を維持。一方2026年7月、欧州委員会はEU ETS(排出量取引制度)を、2030年代後半(大部分は2038年)まで特定産業への一部無償排出枠の延長を提案し、企業の負担軽減を図る。
■RWE(ドイツ):「2040年までのネットゼロ達成」を掲げ、2022年10月、脱石炭火力の廃止期限を当初の2038年から2030年への前倒しを決定。洋上・陸上風力発電、太陽光発電、蓄電池の推進と、LNG火力発電の水素燃料化に巨額投資を進める。
一方、ロシアのウクライナ侵攻に伴う天然ガス供給不足や政策の不確実性により、電力安定供給のため一時的に石炭火力を稼働させて調整を行うなど、エネルギー安全保障上の問題を抱える。
ロシアのウクライナ侵攻に伴う影響を最も大きく受けた欧州は、一時的に石炭火力を復活させ、1年間で米国・カタール・アルジェリアなどの天然ガス供給に切り替えた。石炭火力の早期廃止は維持しつつ、再生可能エネルギー増設と調整電源として天然ガス・水素火力発電への転換を加速している。
『米国の火力発電企業』
現政権の大幅な方針転換により、連邦レベルの環境規制が緩和される方向で、化石燃料の増産と環境規制の撤廃に向けて大転換が進められている。
■アメリカン・エレクトリック・パワー(AEP):AIやデータセンターによる急激な電力需要の増加や、事業を展開する各州(特に化石燃料に理解を示す地域)との方針調整により、「2045年のネットゼロ目標」は維持するも、中間目標や達成時期の再調整(スローダウンや柔軟化)を進めている。
再エネへの急速な移行を見直し、天然ガス・石炭火力などをより長く維持・活用する可能性が高い。
■デューク・エナジー(Duke Energy):「2050年までのネットゼロ目標」を維持するが、ノースカロライナ州などでの法改正に伴い、2030年の中間削減目標(約70%削減)を撤廃・見直して、石炭火力発電の延命と調整用電源としてLNG火力発電の活用を表明する。
また、再エネの急速な導入を抑制し、将来の主力電源として先進的原子力発電の導入をめざす。
政権交代により、米国では化石燃料の活用を長期化させる現実路線を強めている。一方で、火力発電の将来を見越しての再生可能エネルギーの増設と原子力発電への転換を着実に進めている。
以上のように、”最終目標(ネットゼロ)は維持しつつ、中間目標や達成手段を現実的に見直す”とした動きが世界のメガトレンドで、急速な脱炭素化からエネルギー安全保障へと潮目が変わったことは明らかである。
次に、東京電力と中部電力の火力部門が統合された国内最大発電会社JERAの動きを見てみよう。
『日本の火力発電企業』
政府は2025年2月に「第7次エネルギー基本計画」および「GX2040ビジョン」を閣議決定し、「2050年までのネットゼロ達成」に向け、中間目標(2035年度60%減、2040年度73%減)の設定と、原発の最大限活用や再生可能エネルギーの主力電源化を柱とする政策改訂を行った。
■JERA:「JERAゼロエミッション2050」を維持し、急速な脱炭素から市場環境に合わせて脱炭素投資を調整しつつ継続する。2026年夏は、LNG燃料が高騰した場合に石炭火力を併用して電気料金を抑制する。
碧南火力で石炭+アンモニア20%の混焼を実証し、2029年度の商用運転用に液体アンモニア貯蔵タンク(16万トン)を建設中。2024年11月に袖ケ浦火力構内で、小規模な水素専焼発電で商用化を開始した。
再エネは、海外プロジェクト投資で培った開発・運営ノウハウをベースに、国内洋上風力の普及を牽引し、調整用のLNG火力発電や系統用蓄電所と組み合わせた安定運用の仕組みづくりを進める。
各国・企業の様々なアプローチの中で、日本のJERAは、平時のLNG火力と非常時の石炭火力のバランス運用を基本として、将来に向けてCCUS、アンモニア混焼や水素専焼、洋上風力とLNG火力・蓄電池の組み合わせなど、既存インフラを活かしながら段階的にゼロエミッションへ向かう優等生的戦略を表明している。
世界では「ネットゼロ達成」を掲げて、多くの火力発電企業が”再生可能エネルギー増設”と”原子力の導入”を表明し、非化石電源比率の向上をめざしている。日本の電力会社は”原子力の導入”に偏って投資を進めているのが現状である。
一方、エネルギー安全保障から、各国で再エネ調整用としてLNG火力+CCS/CCUSの検討が進められている。日本ではLNG火力の水素混焼、石炭火力のアンモニア混焼など延命策が進められている。
CCS・CCUS・アンモニア・水素燃料は、インフラ整備・高コスト・入手性や、ライフサイクルCO2排出量、社会受容性など多くの課題を抱えており、世界的には火力発電の延命策と位置づけられている。
コメント