
次世代燃料として「グリーン燃料」の開発が進められており、①バイオ系燃料(バイオマス・バイオガス・バイオ燃料)、②合成燃料(e-fuel)、③水素系燃料(H₂・アンモニア)に分類できる。
世界のほぼ全ての燃料メーカーは、 天然ガスの水蒸気改質(SMR)+CO₂回収(CCS)で製造される「ブルー水素」を短中期の主力製品と位置づけている。その理由は明確で、①グリーン水素より低コストで大量生産が可能、②既存の天然ガス設備を使えるため投資を抑えられるためである。
水素系燃料(水素・アンモニア)
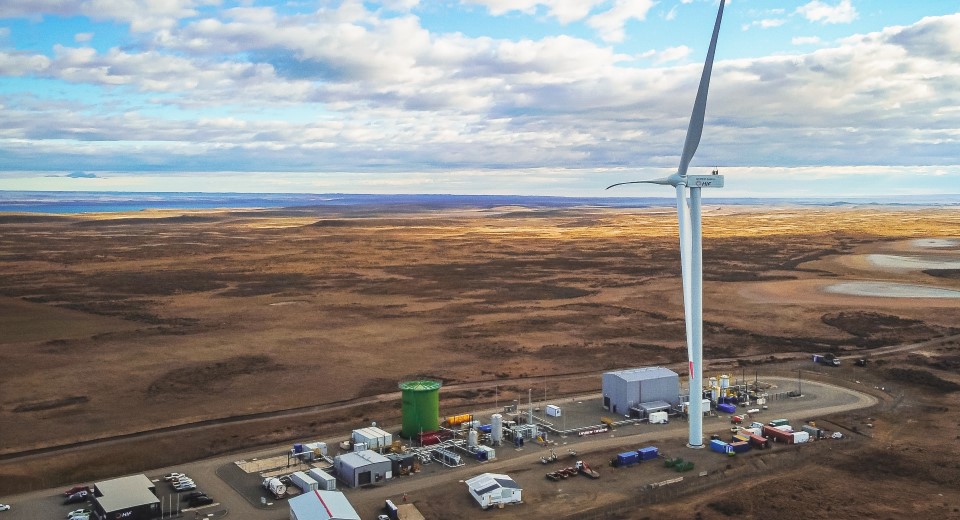
世界の水素系燃料(水素・アンモニア)の製造には、欧州を中心に米国、中東、中国などのメーカーが参入している。グリーン水素の生産は”②合成燃料の原料となるH2の製造”の鍵を握る技術でもある。
『世界の水素系燃料メーカー』
■リンデ(Linde、アイルランド/英国):「2050年までのネットゼロ達成」の目標を掲げ、クリーン水素とクリーンアンモニアの生産・供給インフラの構築を急速に具体化している。
テキサス州クリアレイク・ラ・ポルテで水蒸気メタン改質(SMR)+CCS併設の大規模水素製造プラントを稼働・拡張中で、2024年に化学大手向けにブルー水素と回収CO2の供給を開始。
ニューヨーク州ナイアガラフォールズでは、水力発電を活用してPEM形水電解施設(35MW)を建設し、ドイツ、ブラジルなどでもグリーン水素プラントを相次いで建設・稼働させている。
■BP(英国):低炭素投資を縮小し、化石燃料(石油・ガス)への投資を再強化する新戦略へ見直し。 英国のブルー水素計画「H2ティーサイド」やグリーン水素計画「HyGreen Teesside」、オランダのロッテルダム港湾のグリーン水素プロジェクトなどの撤退・見送りを表明した。
現在は、ドイツLingenやスペインCastellónの自社製油所でのグリーン水素生産など、既存の需要と結びついた小規模かつ低リスク案件に限定して取り組みを継続している。
■トタルエナジーズ(TotalEnergies、フランス):共同投資・長期調達の枠組みで、フランスのノルマンディ、ロメド、グランピュイなど自社製油所へグリーン水素を導入する契約(17万トン/年以上)を締結。ドイツのロイナ製油所向けには、ドイツRWEから3万トン/年のグリーン水素を15年間の長期調達契約を締結。
インドの財閥アダニ・グループ(Adani New Industries)の株式25%を取得し、世界最大級のグリーン水素・アンモニア生産プラントの立ち上げをめざす。開発子会社「TE H2」を通じてChariotと提携し、アフリカのモーリタニアでのグリーン水素・アンモニア開発プロジェクト「Project Nour」を進めている。
■エア・リキード(Air Liquide、フランス):「2050年までのネットゼロ達成」の目標を掲げ、クリーン水素とクリーンアンモニアの生産・供給インフラの構築で世界をリード。カナダ・ベカンクールでは、水力発電でPEM形水電解施設(容量:2万kW)を稼働し北米東部にグリーン水素を供給。フランスの「Normand’Hyプロジェクト」では、大規模水電解プラント(20万kW)を建設中。
天然ガスから水素を取り出す水蒸気メタン改質(SMR)に、自社特許の極低温CO₂回収技術「Cryocap」を組み合わせ、CO2の最大90%を回収するブルー水素の生産設備を世界で展開。合成燃料は合成ガス(シンガス:H₂+CO)調整・精製の技術ライセンサーとしてガス供給を展開する。
■シェル(Shell、英国):「2050年までのネットゼロ達成」の目標を掲げ、水素・バイオ燃料・CCSに大規模投資。2024年3月、「エネルギー製品の炭素原単位を2035年までに45%削減する(2016年比)」の中間目標を撤回し、天然ガス事業や石油生産を重視する方針へ修正した。
一方、中国で水電解装置(2万kW)の稼働や、オランダでのバス向け水素ステーションの開設など、水素インフラの拡大を進めている。また、航空機向け水素エンジンを開発するZeroAviaとの提携による水素給油パイプラインの構築や、ダイムラー・トラックとの水素トラック普及も加速させている。
■エア・プロダクツ(Air Products & Chemicals、米国):「2050年までのネットゼロ達成」の目標を掲げ、世界各地でグリーン水素・アンモニア製造プラントの建設をめざしたが、総額約30億ドルのプロジェクトを中止。
ニューヨーク州マセナのグリーン水素プラント建設は、モビリティ需要の遅れから2026年半ばに中止。ルイジアナ州の巨大ブルー水素コンプレックス(水素製造能力:1700トン/日、95%のCO2回収)は、財政上の理由で、2026年6月にプロジェクト中止を発表した。
■サウジアラムコ(Saudi Aramco、サウジアラビア):CCS付きで天然ガスを改質するブルー水素とブルーアンモニアの先駆者として巨額投資を行う。巨大ガス田「ジャフラ」に約1100億ドルを投じて開発中のジャフラ非従来型ガス田を、ブルー水素・アンモニア生産の原料供給源と位置づける。
再エネ由来のグリーン水素プロジェクトは、主に政府主導の未来都市「NEOM(ネオム)」プロジェクト(ACWA Power等との共同)が担う。
■アブダビ国営石油会社(ADNOC、アラブ首長国連邦):既に自社拠点で30万トン/年以上の水素を生産し、50万トン超への拡大計画を進めている。ブルーアンモニア分野で世界をリードし、日本の三井物産や韓国のGSエナジーが共同参画し、発電燃料や化学原料として輸出している。
また、米国テキサス州でエクソンモービルが主導する「ベイタウンCCS・水素プロジェクト」の株式35%を取得。ドイツの産業拠点への直接供給や実証輸送を実施している。
■中国石油化工(SINOPEC):中国政府の「3060目標」に沿った低炭素化を継続。化石燃料由来の「グレー水素」を含めた同社の水素製造能力は約350万トン/年に達し、中国の水素生産量の約14%を占める。グリーン水素の大規模製造やサプライチェーン構築に注力。また、石油精製や化学工業で発生するCO2の大規模回収・貯留拠点の整備を進めている。
以上、世界のほぼ全ての燃料メーカーは、 天然ガスの水蒸気改質(SMR)+CO₂回収(CCS)で製造される「ブルー水素」を短中期の主力製品と位置づけている。その理由は明確で、①グリーン水素より低コストで大量生産が可能、②既存の天然ガス設備を使えるため投資を抑えられるためである。
欧州メーカーは当初に掲げた「グリーン水素」の大型プロジェクト計画を見直し、需要に応じた小規模プラントへのシフトを表明。2023〜2026年の世界的なインフレによる水素需要の低迷に加え、電力価格の高騰、水電解装置コストの高止まりなどが投資意欲を失わせた。
大手の燃料メーカーはエネルギー安全保障を担保するために、価格の安定化と供給量の確保をめざして燃料のベストミックスをめざしている。すなわち、国や地域と産業事情に合わせて、バイオ系燃料・合成燃料・水素系燃料を特定の1種類に限定せず、調達も含めてバランスよく組み合わせる。
水素系燃料メーカー各社の技術競争は激化しており、大規模な電解装置の導入が鍵となっている。
①大規模プラントでの実績と設備コストの安価なアルカリ水電解装置(旭化成、ネル、マクフィー・エナジー)
②コンパクトで再エネの出力変動に追従が容易なPEM型水電解装置(シーメンス・エナジー、ネル、カミンズ)
③600〜850℃の高温供給で高い製造効率のSOEC型水蒸気電解装置(サンファイア、トプソー、三菱重工業)
『日本の水素系燃料メーカー』
■岩谷産業:「2050年までのネットゼロ達成」の目標を掲げ、国内の液化水素サプライチェーンを構築。市原市・堺市・周南市の3拠点に加え、川崎市・豊田市の液化水素製造拠点を新設して国内生産能力を約2倍(約10000トン/年)に増強。オーストラリアなどからの大規模液化水素輸送プロジェクトを主導する。
天然ガス等を原料とするグレー水素中心から、福島水素エネルギー研究フィールドのクリーン水素活用や、愛知製鋼構内での水電解装置によるオンサイト型低炭素水素製造(約1600トン/年規模、2030年頃稼働)など、グリーン水素への生産移行をめざしている。
■ENEOS:「2030年頃のクリーン水素サプライチェーン本格稼働」をめざす。現時点では石油精製プロセス等から発生するグレー水素が主体で約30トン/年である。
「横浜旭水素ステーション」での水電解装置による水素供給、三菱商事とのグリーン水素の供給網拡大、京浜臨海部を拠点としたグリーン水素・アンモニアの供給をJERAやJFEと協業検討を進めている。
■出光興産:2030年までに山口県周南コンビナートで100万トン/年超のクリーンアンモニア供給をめざし、2025年3月に国内初となるパイプラインの基本設計を実施。海外では、三菱商事と共同で米国レイクチャールズでのクリーン水素・アンモニア生産プロジェクトを進め、2030年度までに約90万トン/年のクリーン水素、約100万〜120万トン/年のクリーンアンモニア生産をめざしている。いずれもCCS付設を前提とする。
一方、出光興産・ENEOS・北海道電力は、北海道苫小牧西部エリアで、2030年頃に1万トン/年の国産グリーン水素のサプライチェーン構築に向けた共同検討を進めている。
■コスモ石油:岩谷産業と連携し、コスモ石油の製油所でグレー水素の製造プラント(3000トン/年)の建設を進めており、2026年度に稼働。2025年1月、静岡大学と海水電解による共同研究を開始。
アブダビ国営石油会社(ADNOC)などとブルーアンモニアの売買契約やISOコンテナを用いた日本への輸送を検討。 水素やアンモニアの本格的な供給開始は2030年頃を予定している。
■エア・ウォーター:2027年5月、千葉県茂原市で自社開発の天然ガス改質型水素製造装置「VHR」にCCSを備えた低炭素水素製造拠点を稼働。北海道豊富町では、未利用天然ガスを活用したメタン直接改質(DMR)法でCO2フリー水素の商用プラント(40N㎥/h)を完成して実証・供給を進めている。
■日本エア・リキード(Air Liquide Japan):INPEXが新潟県柏崎市で進める「柏崎クリーン水素・アンモニアプロジェクト」向けの水素製造設備を受注し、低炭素水素・アンモニアの製造に適した自己熱改質(ATR)技術により、高いエネルギー効率と最大99%のCO2回収を組み合わせたプロセスを実現した。
■大陽日酸(Nippon Sanso / NSHD):独自プロセスにより、日本初となる高純度・高重水素化率の重水素化アンモニアの量産体制を構築。アンモニアから高純度の水素を製造・精製する技術開発を進め、2026年4月から「アンモニア分解ガス用水素精製装置」を商品化。国内に9ヶ所のオンサイト水素ガス供給拠点と11ヶ所の圧縮水素製造拠点を保有する。
ほぼ全ての国内燃料メーカーは急激なグリーン化ではなく、「グレー水素 → 低炭素水素 → グリーン水素」への現実的なステップを踏み、既存の製油所・コンビナート・ガス供給網を活用して水素・アンモニア事業を展開する戦略。そのため幸運にも欧米のような「大規模グリーン水素計画」の見直しなどは行われていない。
また、多くの国内燃料メーカーがアンモニアを水素キャリア・燃料として重視し、積極的な取り組みを進めて量産を計画し、2030年を「国内供給網の本格化」と「商用規模の立ち上げ」の節目として設定している。これは政府による「GX2040ビジョン」で、アンモニア燃料を推進しているためである。
加えて、エネルギー安全保障の観点から、将来的にも自国産には限定せずに、安価な海外産の水素・アンモニアの調達も含めたサプライチェーン構築をめざしている。
当初、脱炭素は地球温暖化対策として始められた。しかし、各国・地域の社会情勢の変化でエネルギー安全保障に重点が移行している。自動車ではガソリン車等の内燃機関向けにバイオ系燃料や合成燃料の再評価が始まった。また、将来を見据えた水素系燃料を含む”マルチパスウェイ”への見直しは、航空機・船舶・鉄道・重機・建機にも波及している。
この大きな方針転換は社会情勢の変化のみならず、代替燃料の製造コストの高さやエネルギー変換効率の低さも原因である。特に、水素・アンモニアは製造コストの高さやインフラ投資の負担が重く、欧米の燃料大手でグリーン水素の工場建設中止や事業撤退が相次いでいる。
しかし、当面の現実解である自動車燃料(e‑fuel)、航空燃料(e‑SAF)、船舶燃料(e‑methanol)、将来の化学プラント(アンモニア・メタノール合成など)や水素還元製鉄など、安価で豊富なグリーン水素の製造が鍵であることは間違いはない。地道な低コスト化の開発継続を忘れてはならない。
コメント