グローバル製造業は、従来のカーボンニュートラル一辺倒から、財務の健全性を維持しつつ現実的なスピードで脱炭素を進める方向に舵を切っている。これは脱炭素の後退ではなく、“持続可能で実効性の高い脱炭素への移行過程”と捉えることができる。
世界で起きているカーボンニュートラルの見直しは、理想の放棄ではなく、“持続可能な脱炭素への再設計”である。今後は各国のエネルギー事情、産業構造、地政学リスクを踏まえた現実解の政策設計が求められる。 脱炭素は、”実効性”と”継続性”を両立させるフェーズに移行した。
「理想」から「現実」へカーボンニュートラルのまとめ
世界の製造業を見渡して、カーボンニュートラルの目標そのものを完全に「離脱(放棄)」する企業は極めて稀である。昨今の異常気象の頻発から、脱炭素の重要性の認識が世界的に深まった。しかし、現実的な市場環境の厳しさや巨額の赤字から、中間目標の見直し(下方修正)を公表する大手製造業が急増している。
世界がめざしている2050年ネットゼロの持続可能な社会構造をピラミッド図で示す。すなわち、一次エネルギー→二次エネルギー→部品・素材→製品→人類社会という階層構造において、脱炭素は単なる技術転換ではなく社会全体の構造変革であることを再認識したい。
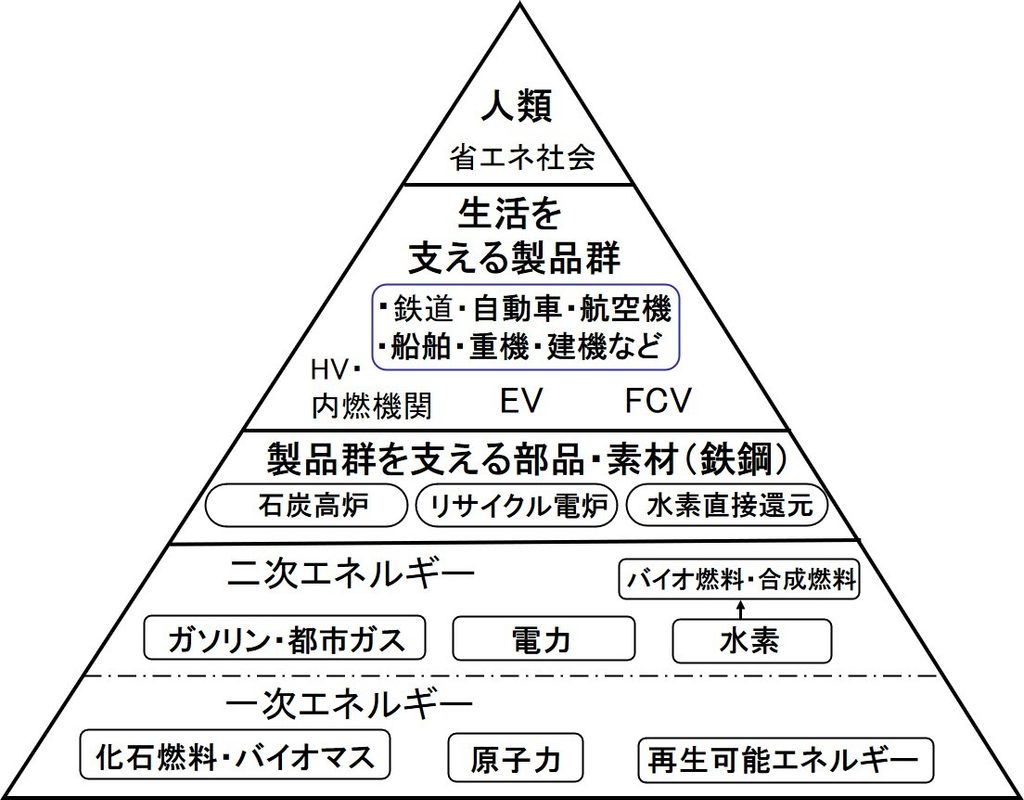
この持続可能ピラミッドをベースに、様々な産業分野での現状(2026年)について簡潔にまとめみよう。
■自動車業界では「2030年までの全面EV化」の急進的な中間目標が撤回され、HVやPHVが再評価され、エンジン車の活用も並行する現実的な”マルチパスウエイ”への戦略修正が進められている。電力構成で化石燃料比率が高い国では、カーボンニュートラル達成に向けたEV化の合理性は低い。
車体価格の高さと充電インフラの不足により、EVシフトが世界的に停滞したため、EUグリーンディールの修正「Regulation (EU) 2019/631 の改正(COM(2023) 851)」(CO2排出量の削減率の緩和、エンジン車販売規制の例外措置など)が、この潮流を追認した。
■航空機業界では世界各国で持続可能な航空燃料(SAF)の導入に向け、義務化や法整備が進められている。しかし、SAFの極端な供給不足と”化石燃料の数倍という高価格”が、航空会社の経営を直撃している。安価で大量のSAFが供給されるとした希望的観測(Wishful outlook)が問題の根源である。
既に、ニュージーランド航空が2030年までのGHG排出削減目標を撤回したが、航空業界ではEUによる「ReFuelEU Aviation」の見直しを待っている。航空機業界では“安価なSAFの大量供給体制”が整備されるまで脱炭素は進まない。当面は地道な省エネ活動(燃費向上)が重要である。
■船舶業界では、現時点の現実解としてデンマーク・マースク主導のグリーンメタノールが浮上している。しかし、航空業界のSAFと同様に”極端な供給量の不足”と”化石燃料の数倍の高価格”が、船社の経営を直撃する。このままでは船舶の脱炭素は進まず、再エネ援用船など省エネが重要と考えられている。
2026年7月、欧州委員会は経済的支援策として 「EU ETS 指令(Directive 2003/87/EC)」と「MSR決定(Decision 2015/1814)」を改正し、2040年に向けてGHG排出枠を急激に減らさないように見直した。
■世界の鉄道業界は”電化”を最終的な脱炭素手段と位置付け、電化区間の拡大とグリーン電力の自前調達を推進し、非電化区間はハイブリッド車両や蓄電池車両へと修正している。電化が困難な国・地域では、既存のディーゼル車両を活用できるバイオ・ディーゼル燃料などの現実路線を選択している。
電化率の高い欧州や中国では鉄道を脱炭素の主役に据えるため、政策・投資を強化して自動車・航空機から鉄道へのモーダルシフトを進めている。
■世界の重機・建機メーカーのカーボンニュートラルに向けた動きは、米国の規制緩和、欧州の規制強化、中国の補助金強化、日本の制度創設と各国の政策方針が大きく異なる。
しかし結果的には、小型機(都市部・屋内)は電動化、中大型機(地方・インフラ工事)は内燃機関のハイブリッド化(高効率化)から代替燃料への移行という現実解をめざす。将来的には燃料電池・水素エンジンでネットゼロをめざすなど、機体サイズに適した”マルチパスウェイ”が指向されている。
■鉄鋼業界では世界的にコークス(石炭)に代わる「水素還元製鉄」への期待が高まった。しかし、景気減速による鉄鋼生産量の縮小に加え、安価で大量のグリーン水素が供給されるという希望的観測が崩れた結果、脱炭素は大きく後退している。
新興国は旺盛な需要を満たすため石炭高炉の維持・新設を進め、先進国はスクラップの電炉によるリサイクルと高炉への水素注入を進めており、将来技術として水素還元製鉄を位置付けている。
■火力発電業界では「ネットゼロ達成」を掲げ、多くの企業が”再生可能エネルギー増設”と”原子力の導入”を表明し、非化石電源比率の向上をめざす。一方で、エネルギー安全保障から再エネ調整用のLNG火力+CCS/CCUS、LNG火力の水素混焼、石炭火力のアンモニア混焼による延命策も進められている。
しかし、CCS・CCUSや水素・アンモニア燃料は、インフラ整備・高コスト・入手性の問題、ライフサイクルCO2排出量、社会受容性など多くの課題を抱えており、過渡的な取り組みと位置づけられる。
■燃料業界のカーボンニュートラルは、様々な産業分野の動向を踏まえ、生産量や製造コストから現実解となり得る「グリーン燃料」の方向性を模索している。自動車等の内燃機関向けにはバイオ系燃料や合成燃料の再評価が始まり、将来の水素系燃料を含む”マルチパスウェイ”は航空機や船舶他にも波及。
大きな方針転換の原因は社会情勢の変化のみならず、グリーン燃料の製造コストの高さやエネルギー変換効率の低さも大きな影響を及ぼしている。原料の確保、装置価格の低下、再エネ電力価格の低下が進まない限り、グリーン燃料の商業化は進みにくい状況にある。
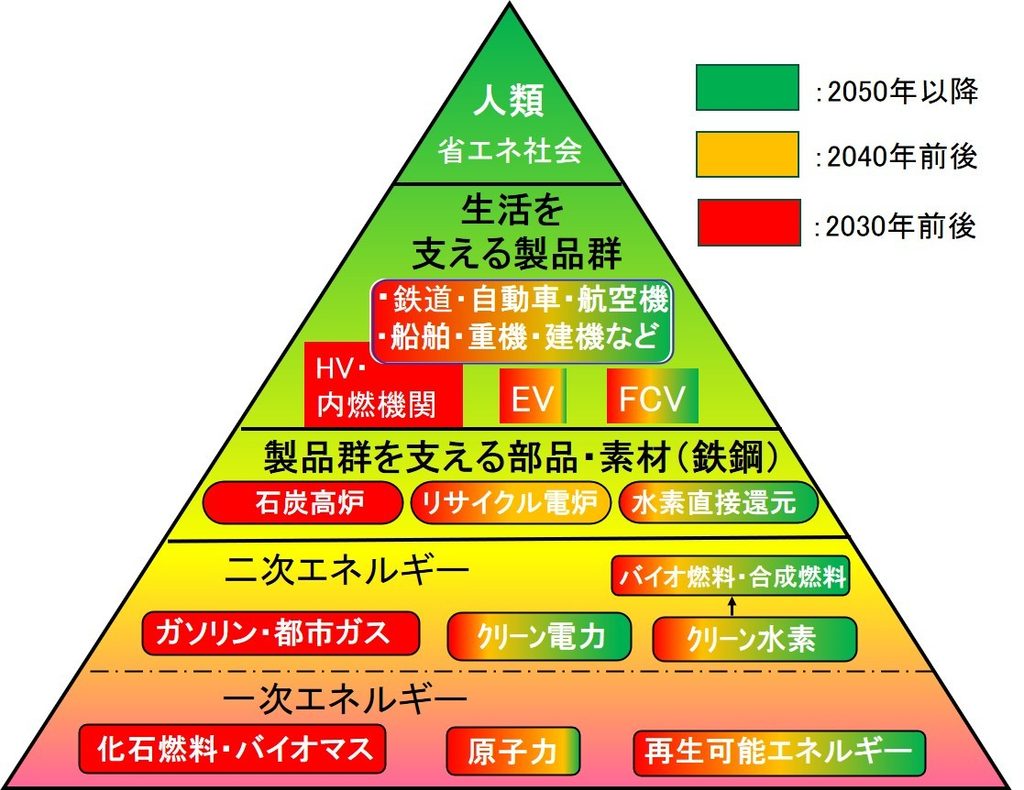
各種産業分野の持続可能な社会構造に向けた国内の脱炭素の進捗状況を、ピラミッド図に色別する。2025年2月に「第7次エネルギー基本計画」が閣議決定されたが、原子力と再生可能エネルギーの導入が遅れることで、クリーン電力とクリーン水素の商用化が圧倒的に遅れた。
その結果、化石燃料由来の電力(国内の火力発電比率:約70%)を使い部品・素材の製造を行い、自動車(EV、FCV)などの製品群の商用化が進められている。2030年頃には本質的な脱炭素には至らない。2040年に向け、非化石電源比率の向上と、クリーン電力・水素の商用化の推進はいうまでもない。
グローバル製造業は、従来のカーボンニュートラル一辺倒から、財務の健全性を維持しつつ現実的なスピードで脱炭素を進める方向に舵を切っている。これは脱炭素の後退ではなく、“持続可能で実効性の高い脱炭素への移行過程”と捉えることができる。
すなわち、「水素社会」のような理想を短期間で実現することの難しさが顕在化し、EV、HV、PHV、SAF、グリーンメタノール、水素、合成燃料など、複数の技術を組み合わせて脱炭素をめざす多様化戦略が、”現実的で持続可能なカーボンニュートラルの姿”として再認識されたのである。
世界で起きているカーボンニュートラルの見直しは、理想の放棄ではなく、“持続可能な脱炭素への再設計”である。今後は各国のエネルギー事情、産業構造、地政学リスクを踏まえた現実解の政策設計が求められる。 脱炭素は、”実効性”と”継続性”を両立させるフェーズに移行した。

コメント